


Biên lợi nhuận hoạt động (Operating Profit Margin) cho bạn biết một sự thật mà doanh thu không bao giờ nói: cứ 100 đồng bán ra, doanh nghiệp giữ lại được bao nhiêu sau khi trả hết chi phí vận hành. Doanh thu tăng chưa chắc bạn giàu hơn, vì có những công ty bán càng nhiều càng mỏng lãi. Vậy biên lợi nhuận hoạt động là gì, gồm những loại nào và tính ra sao? Cùng bóc từng lớp để biết doanh nghiệp bạn đang lãi thật hay chỉ phù phiếm.
Bán được nhiều hơn chưa chắc giữ lại được nhiều tiền hơn. Một doanh nghiệp có thể tăng doanh thu 20%, nhưng biên lợi nhuận hoạt động vẫn giảm vì phải hạ giá để chốt đơn, nguyên liệu tăng giá hoặc chi quá nhiều để kéo khách về.
Khi chỉ số này đi xuống, hãy lần theo ba điểm trong hoạt động kinh doanh:
Một chiến dịch khuyến mãi có thể kéo đơn hàng và làm doanh thu tăng nhanh. Nhưng nếu mức giảm giá lớn hơn phần chi phí tiết kiệm được nhờ bán nhiều, lợi nhuận trên mỗi đơn sẽ mỏng đi.
Doanh nghiệp có thương hiệu và sản phẩm đủ khác biệt sẽ có khả năng giữ giá tốt hơn. Ngược lại, nếu cứ phải giảm giá mỗi khi đối thủ tung ưu đãi, biên lợi nhuận hoạt động sẽ liên tục chịu sức ép. Khi xem báo cáo, cần tách tăng trưởng từ sản lượng và thay đổi trong giá bán thực tế sau chiết khấu.
Giá nguyên vật liệu, nhân công, chi phí sản xuất hoặc tỷ lệ hao hụt tăng sẽ ăn trực tiếp vào phần lợi nhuận còn lại. Có những khoản doanh nghiệp khó kiểm soát ngay, như giá đầu vào trên thị trường. Nhưng cũng có những điểm có thể xử lý trong nội bộ: mua hàng, định mức sử dụng nguyên liệu, năng suất và hàng lỗi.
Nếu giá bán chưa thể tăng, mỗi đồng tiết kiệm được trong giá vốn là một đồng giúp bảo vệ biên lợi nhuận hoạt động. Vì thế, chỉ nhìn tổng giá vốn tăng bao nhiêu là chưa đủ; cần biết giá vốn tăng do bán nhiều hàng hơn hay do chi phí trên mỗi sản phẩm đã cao lên.
Doanh nghiệp mở thêm kênh bán, tuyển nhân sự và tăng ngân sách quảng cáo để phát triển là chuyện bình thường. Nhưng nếu chi phí tăng nhanh hơn lợi nhuận mà các hoạt động đó mang về, doanh thu càng lớn cũng chưa chắc khiến biên lợi nhuận hoạt động tốt hơn.
Một câu hỏi nên đặt trong cuộc họp kinh doanh là: Khoản chi này đang tạo ra tăng trưởng, hay chỉ đang duy trì doanh số bằng một cái giá ngày càng cao? Đừng cắt chi phí đồng loạt. Hãy xem kênh nào, sản phẩm nào và nhóm khách nào tạo ra lợi nhuận sau khi đã tính đủ chi phí phục vụ.
Muốn cải thiện biên lợi nhuận hoạt động, doanh nghiệp cần biết chính xác mình đang mất biên ở đâu: lúc định giá, lúc tạo ra sản phẩm hay lúc bán sản phẩm đó. Tìm đúng điểm rò rỉ mới quyết định được nên tăng giá, tối ưu giá vốn hay phân bổ lại chi phí vận hành.
Giả sử doanh thu tháng này tăng từ 10 tỷ lên 12 tỷ đồng, nhưng biên lợi nhuận hoạt động giảm từ 15% xuống 10%. Doanh thu tăng 2 tỷ, nhưng lợi nhuận hoạt động chỉ tăng từ 1,5 tỷ lên 1,2 tỷ đồng. Doanh nghiệp bán được nhiều hơn nhưng phần lợi nhuận giữ lại lại thấp hơn.
Đây là lúc biên lợi nhuận hoạt động giúp ban điều hành nhìn xuyên qua con số doanh thu. Chỉ số này cho biết mỗi 100 đồng doanh thu còn lại bao nhiêu đồng lợi nhuận sau khi trừ giá vốn và chi phí hoạt động như bán hàng, marketing, nhân sự, thuê mặt bằng.
Khi biên giảm, CEO có thể yêu cầu đội ngũ bóc số liệu theo sản phẩm, chi nhánh hoặc kênh bán để tìm nguyên nhân cụ thể:
Nếu biên giảm vì một chương trình khuyến mãi ngắn hạn, doanh nghiệp có thể chấp nhận để thu hút khách mới. Nếu biên giảm liên tục ở một dòng sản phẩm hoặc kênh bán, cần xem lại giá bán, chính sách chiết khấu và chi phí phục vụ.
Vì vậy, ý nghĩa thực tế của biên lợi nhuận hoạt động là giúp doanh nghiệp biết tăng trưởng doanh thu đang tạo thêm lợi nhuận hay chỉ khiến công ty bận rộn và tốn kém hơn.
Biên lợi nhuận hoạt động = Lợi nhuận hoạt động ÷ Doanh thu thuần × 100%
Chỉ số này cho biết cứ 100 đồng doanh thu thuần thì doanh nghiệp tạo ra bao nhiêu đồng lợi nhuận từ hoạt động kinh doanh, trước chi phí lãi vay và thuế.
Có thể hình dung cách xác định như sau:
Lợi nhuận hoạt động = Doanh thu thuần − Giá vốn hàng bán − Chi phí bán hàng − Chi phí quản lý doanh nghiệp ± Các khoản thu, chi hoạt động khác
Doanh thu thuần = Doanh thu bán hàng và cung cấp dịch vụ − Các khoản giảm trừ doanh thu
Khi tính từ báo cáo tài chính, nên dùng cùng một kỳ và cùng một cách phân loại khoản mục. Lãi vay và thuế thu nhập doanh nghiệp không được tính vào lợi nhuận hoạt động.
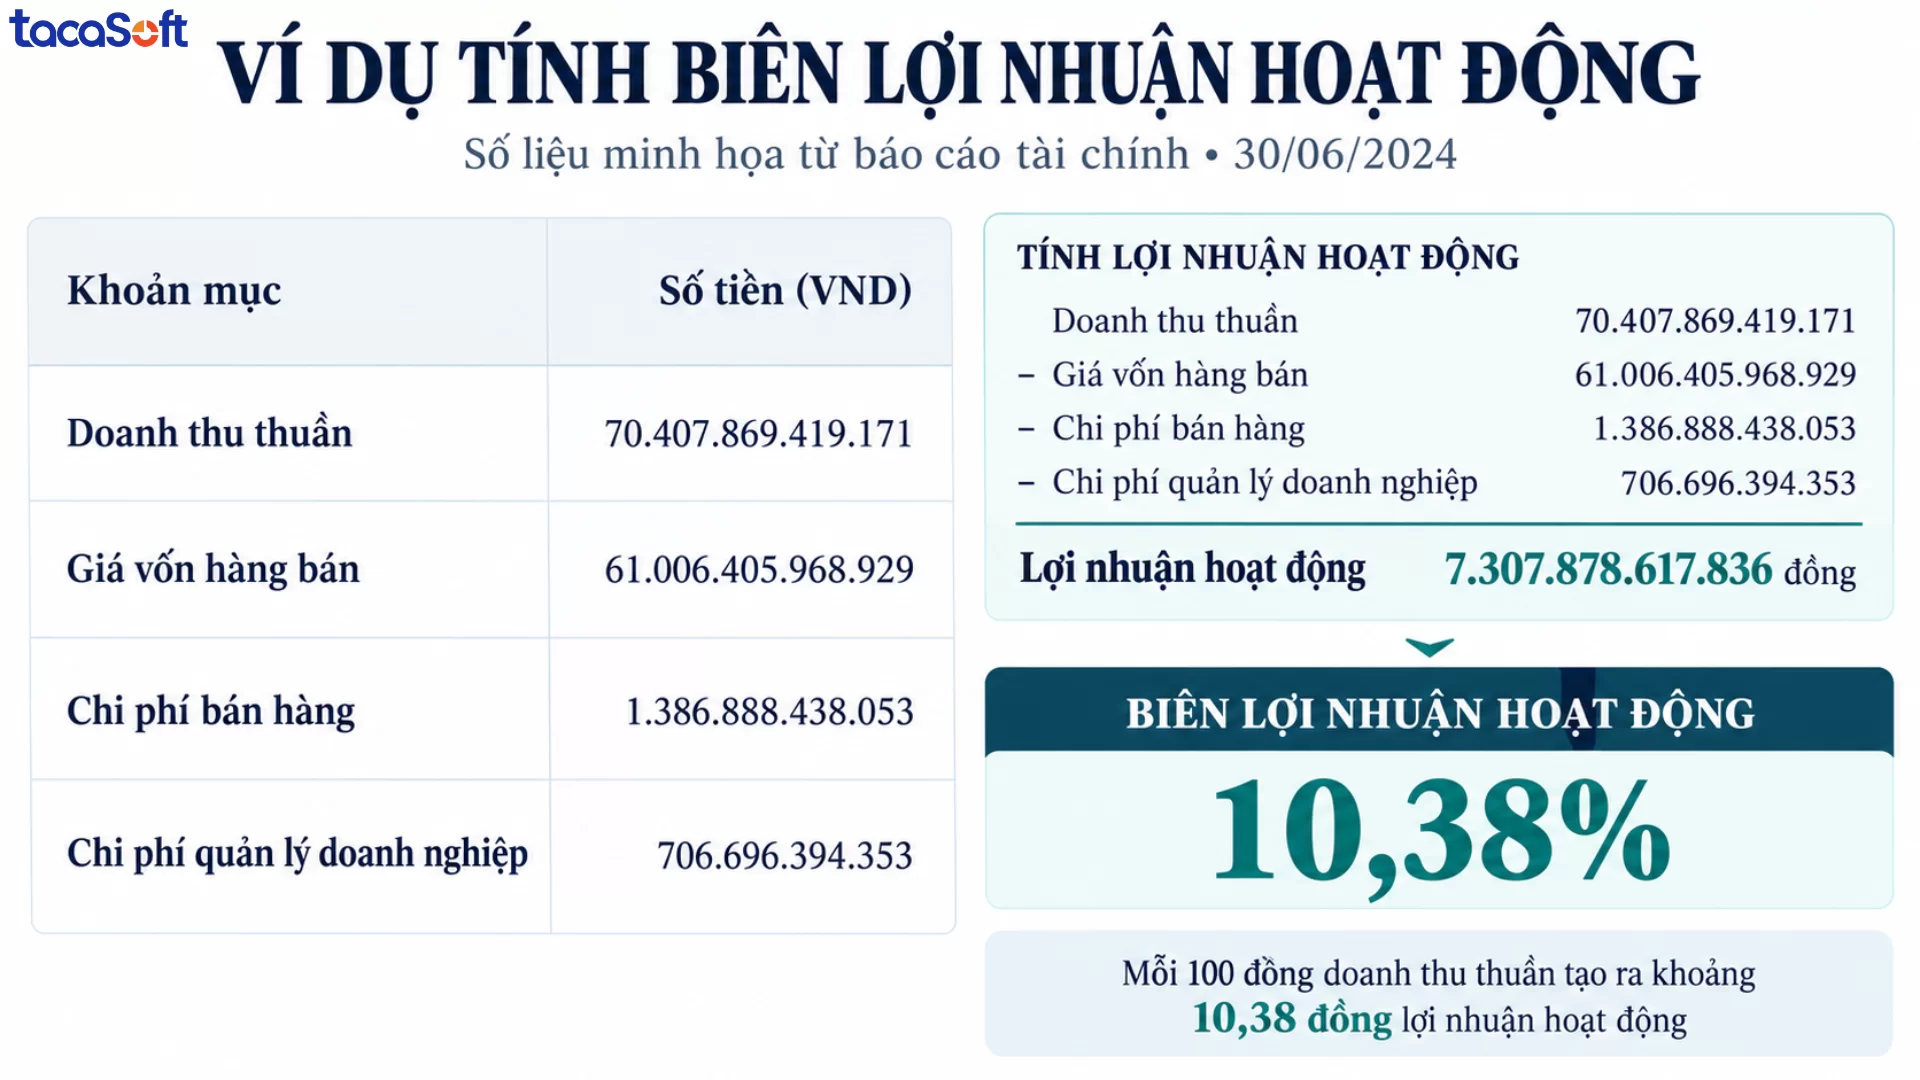
Dựa trên số liệu trong báo cáo tài chính, doanh nghiệp có doanh thu thuần 70.407.869.419.171 đồng. Giá vốn, chi phí bán hàng và chi phí quản lý lần lượt là 61.006.405.968.929 đồng, 1.386.888.438.053 đồng và 706.696.394.353 đồng.
Bước 1: Tính lợi nhuận hoạt động
70.407.869.419.171 – 61.006.405.968.929 – 1.386.888.438.053 – 706.696.394.353 = 7.307.878.617.836
Bước 2: Tính biên lợi nhuận hoạt động
Biên lợi nhuận hoạt động = 7.307.878.617.836 : 70.407.869.419.171 x 100% = 10,38%
Như vậy, với mỗi 100 đồng doanh thu thuần, doanh nghiệp tạo ra khoảng 10,38 đồng lợi nhuận hoạt động theo các khoản mục trong ví dụ. Để đánh giá mức này tốt hay chưa, cần so sánh với các kỳ trước của chính doanh nghiệp và với những doanh nghiệp cùng ngành.
Doanh thu cho biết doanh nghiệp bán được bao nhiêu; biên lợi nhuận hoạt động cho biết hoạt động kinh doanh giữ lại được bao nhiêu lợi nhuận từ doanh thu đó. Với nhà đầu tư, chỉ số này hữu ích nhất khi được theo dõi qua nhiều kỳ và so sánh với doanh nghiệp cùng ngành.
Biên lợi nhuận hoạt động cao cho thấy doanh nghiệp đang giữ lại phần lợi nhuận lớn hơn trên mỗi đồng doanh thu sau khi trừ giá vốn và chi phí vận hành. Nếu mức này duy trì ổn định qua nhiều năm, đó có thể là dấu hiệu doanh nghiệp đang quản lý chi phí tốt hoặc có lợi thế về giá bán, sản phẩm hay quy mô.
Chỉ số này cũng cho thấy doanh nghiệp có “khoảng đệm” ra sao khi chi phí đầu vào tăng hoặc nhu cầu thị trường giảm. Tuy nhiên, biên cao không tự động đồng nghĩa với ít cạnh tranh hay lợi nhuận sẽ tiếp tục tăng. Nhà đầu tư cần xem cả nguyên nhân tạo ra mức biên đó.
So sánh biên lợi nhuận hoạt động giữa các công ty cùng ngành có thể giúp nhận ra doanh nghiệp nào đang chuyển doanh thu thành lợi nhuận hiệu quả hơn. Nhưng cần xem thêm mô hình kinh doanh, quy mô, cơ cấu sản phẩm và cách ghi nhận chi phí; những khác biệt này có thể khiến biên lợi nhuận không hoàn toàn tương đương.
Nếu một doanh nghiệp có biên cao hơn đối thủ trong thời gian dài, hãy tìm hiểu lợi thế phía sau: họ bán được giá cao hơn, có giá vốn thấp hơn, hay đang chi ít hơn cho bán hàng và quản lý? Câu trả lời giúp đánh giá liệu khoảng cách đó có thể duy trì hay chỉ là kết quả nhất thời.
Biên lợi nhuận hoạt động tăng đều có thể cho thấy doanh nghiệp đang cải thiện giá bán, cơ cấu sản phẩm hoặc hiệu quả vận hành. Ngược lại, doanh thu vẫn tăng nhưng biên giảm liên tiếp có thể báo hiệu giá vốn hoặc chi phí vận hành đang tăng nhanh hơn doanh thu.
Nhà đầu tư nên đối chiếu biến động này với báo cáo các quý tiếp theo và phần giải trình của doanh nghiệp. Một quý tăng hoặc giảm chưa đủ để kết luận xu hướng; điều cần làm rõ là biên thay đổi vì hoạt động kinh doanh cốt lõi, khoản chi phát sinh, hay điều kiện thị trường.
Khi biên lợi nhuận hoạt động giảm, điều CEO cần biết không chỉ là “chi phí nào đang tăng”, mà là chi phí đó phát sinh ở đâu và có tạo ra lợi nhuận tương xứng không. Một sản phẩm bán chạy vẫn có thể đang lãi mỏng; một chi nhánh doanh thu cao vẫn có thể kém hiệu quả vì chi phí vận hành vượt kế hoạch.
Nếu dữ liệu doanh thu, chi phí đang nằm rải rác trong Excel và nhiều phần mềm khác nhau, việc tổng hợp để tìm nguyên nhân thường mất thời gian.
Phần mềm BCanvas giúp doanh nghiệp tập trung dữ liệu và theo dõi báo cáo quản trị theo các chiều như sản phẩm, kênh bán, chi nhánh hoặc đơn vị kinh doanh. BCanvas có thể kết nối và xử lý dữ liệu từ Excel, CSV và các hệ thống doanh nghiệp, đồng thời tích hợp AI để hỗ trợ truy vấn, phân tích thông tin trên báo cáo.
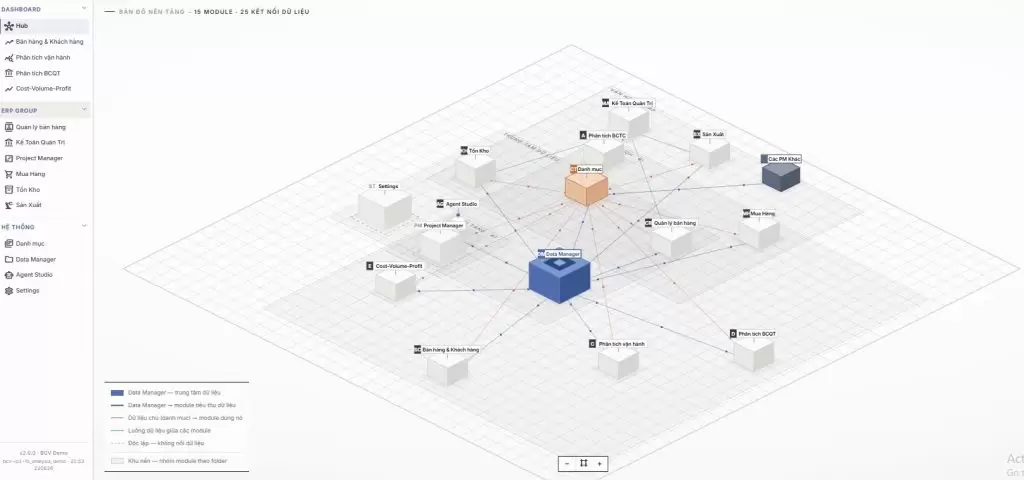
Thay vì chỉ nhìn một con số tổng trên báo cáo, doanh nghiệp có thể đi sâu hơn vào câu hỏi: doanh thu tăng ở đâu, chi phí tăng vì lý do gì và phần lợi nhuận giữ lại đang thay đổi thế nào? Khi có dữ liệu nhất quán và được cập nhật kịp thời, việc điều chỉnh giá bán, ngân sách bán hàng hay kế hoạch vận hành sẽ có căn cứ rõ ràng hơn.
Phần mềm được thiết kế và code riêng theo ngành nghề, mô hình kinh doanh và cấu trúc dữ liệu của từng doanh nghiệp, thay vì bắt doanh nghiệp thích nghi với khuôn mẫu đóng gói sẵn. Nhờ mô hình triển khai BOT, doanh nghiệp không cần đội ngũ IT riêng vẫn từng bước làm chủ hệ thống dữ liệu của mình.
Đăng ký trải nghiệm BCanvas ngay hôm nay dành riêng cho mô hình kinh doanh của bạn!
Nhận tư vấn toàn bộ tính năng phần mềm được thiết kế riêng cho doanh nghiệp bạn với sự tư vấn, đồng hành từ đội ngũ chuyên gia chuyên môn sâu.
Không có một mức biên lợi nhuận hoạt động cố định phù hợp với mọi doanh nghiệp. Ngành nghề và mô hình kinh doanh khác nhau sẽ có mặt bằng lợi nhuận khác nhau. Vì vậy, thay vì áp một con số chung, nhà đầu tư nên đánh giá chỉ số này theo các tiêu chí sau:
Ví dụ, hai công ty có giá vốn và chi phí hoạt động tương đương, nhưng một công ty bán được sản phẩm với giá cao hơn thì có thể tạo ra nhiều lợi nhuận hoạt động hơn trên mỗi đồng doanh thu. Lợi thế đó có thể đến từ thương hiệu, chất lượng sản phẩm, thị trường xuất khẩu hoặc khả năng đàm phán với khách hàng.
Tóm lại: Biên lợi nhuận hoạt động được xem là tốt khi cao hơn hoặc cải thiện so với các doanh nghiệp cùng ngành, duy trì qua nhiều kỳ và được hỗ trợ bởi hoạt động kinh doanh thực chất. Chỉ số này nên được dùng cùng với tăng trưởng doanh thu, dòng tiền và triển vọng ngành trước khi đưa ra quyết định đầu tư.
Biên lợi nhuận hoạt động giúp nhà đầu tư đánh giá khả năng tạo lợi nhuận từ doanh thu, nhưng cần kiểm tra cách tính và các yếu tố đứng sau con số. Đặc biệt, khi phân tích doanh nghiệp Việt Nam, hãy xem chỉ tiêu này được tính từ những khoản mục nào trên báo cáo tài chính.
Tùy cách tính và cách trình bày trên báo cáo tài chính, lợi nhuận hoạt động có thể chịu ảnh hưởng của các khoản thu, chi ngoài hoạt động kinh doanh chính. Vì vậy, biên lợi nhuận hoạt động tăng chưa chắc đồng nghĩa với việc doanh nghiệp bán hàng hiệu quả hơn hay kiểm soát chi phí tốt hơn.
Hãy rà soát các khoản có thể làm biến động lợi nhuận trong kỳ, chẳng hạn:
Nếu những khoản này đóng góp đáng kể vào lợi nhuận, nhà đầu tư nên tách chúng ra để đánh giá riêng kết quả từ hoạt động kinh doanh cốt lõi. Đừng chỉ nhìn tỷ lệ tăng mà bỏ qua nguyên nhân phía sau.
Biên lợi nhuận hoạt động được tính từ các khoản mục trên báo cáo kết quả kinh doanh nên không cho biết doanh nghiệp đang sử dụng bao nhiêu nợ vay hay mức độ phụ thuộc vào vốn vay ra sao. Hai doanh nghiệp có biên lợi nhuận tương đương vẫn có thể khác nhau đáng kể về rủi ro tài chính.
Khi phân tích, nên xem thêm:
Kết hợp các chỉ số này sẽ giúp nhà đầu tư đánh giá doanh nghiệp đầy đủ hơn, thay vì dựa vào riêng biên lợi nhuận hoạt động.
Xem thêm:
TacaSoft,