


Bạn có biết chỉ một chỉ số ROA (tỷ suất lợi nhuận trên tài sản) có thể “vạch trần” toàn bộ năng lực sinh lời của một doanh nghiệp? Đây chính là thước đo then chốt cho thấy mỗi đồng tài sản được đầu tư đang tạo ra bao nhiêu đồng lợi nhuận — ROA càng cao, bộ máy vận hành càng tinh nhuệ và hiệu quả.
Không giống như nhiều chỉ số tài chính khác chỉ tập trung vào doanh thu hay lợi nhuận đơn thuần, chỉ số ROA đi thẳng vào bản chất vận hành của doanh nghiệp: liệu ban lãnh đạo có đang sử dụng từng đồng tài sản một cách thông minh và tối ưu hay không.
Một doanh nghiệp có thể sở hữu rất nhiều tài sản: tiền mặt, máy móc, nhà xưởng, hàng tồn kho, phương tiện, hệ thống công nghệ… Nhưng câu hỏi CEO cần quan tâm không phải là “Doanh nghiệp đang có bao nhiêu tài sản?”, mà là: Số tài sản đó đang tạo ra được bao nhiêu lợi nhuận?
Đó chính là lý do chỉ số ROA cần được theo dõi.
ROA cho CEO thấy mỗi đồng tài sản doanh nghiệp đang sở hữu tạo ra bao nhiêu đồng lợi nhuận.
Ví dụ, hai doanh nghiệp cùng có 100 tỷ đồng tài sản nhưng một bên tạo ra 10 tỷ lợi nhuận, bên còn lại chỉ tạo ra 3 tỷ. Quy mô tài sản giống nhau, nhưng hiệu quả sử dụng lại rất khác.
Một chỉ số ROA tốt cho thấy doanh nghiệp đang tận dụng tài sản tương đối hiệu quả. Ngược lại, ROA giảm có thể là tín hiệu để kiểm tra xem vốn có đang bị nằm ở hàng tồn kho, máy móc nhàn rỗi, khoản phải thu hoặc các tài sản chưa tạo ra giá trị hay không.
Doanh thu tăng, tài sản tăng chưa chắc đồng nghĩa doanh nghiệp hoạt động tốt hơn.
Doanh nghiệp có thể liên tục mua thêm máy móc, mở kho, tăng tồn kho hoặc đầu tư nhiều hệ thống mới nhưng lợi nhuận không tăng tương ứng. Khi đó, quy mô nhìn có vẻ lớn hơn nhưng hiệu quả sử dụng nguồn lực lại đi xuống.
Theo dõi chỉ số ROA giúp CEO nhìn ra tình trạng này sớm hơn, thay vì chỉ nhìn vào doanh thu hoặc tổng tài sản.
Trước khi đầu tư thêm một dây chuyền, mở thêm kho hoặc mua thêm phương tiện, CEO có thể nhìn vào ROA để đặt câu hỏi: Doanh nghiệp thực sự thiếu tài sản hay đang chưa khai thác hết tài sản hiện tại?
Nếu ROA đang thấp, việc tiếp tục mua thêm tài sản có thể khiến vốn bị dàn trải hơn. Trong nhiều trường hợp, doanh nghiệp cần tối ưu công suất, giảm hàng tồn kho hoặc cải thiện vòng quay tài sản trước khi tiếp tục mở rộng.
ROA cũng hữu ích khi CEO muốn biết doanh nghiệp đang đứng ở đâu so với các đối thủ có mô hình tương tự.
Nếu hai doanh nghiệp cùng ngành có quy mô tài sản gần nhau nhưng một bên duy trì chỉ số ROA cao hơn, điều đó cho thấy doanh nghiệp đó đang tạo ra nhiều lợi nhuận hơn trên cùng một lượng nguồn lực.
Tuy nhiên, ROA nên được so sánh với các doanh nghiệp cùng ngành và có mô hình hoạt động tương đối giống nhau, bởi những ngành cần nhiều nhà xưởng, máy móc thường có ROA rất khác với doanh nghiệp dịch vụ hoặc công nghệ.
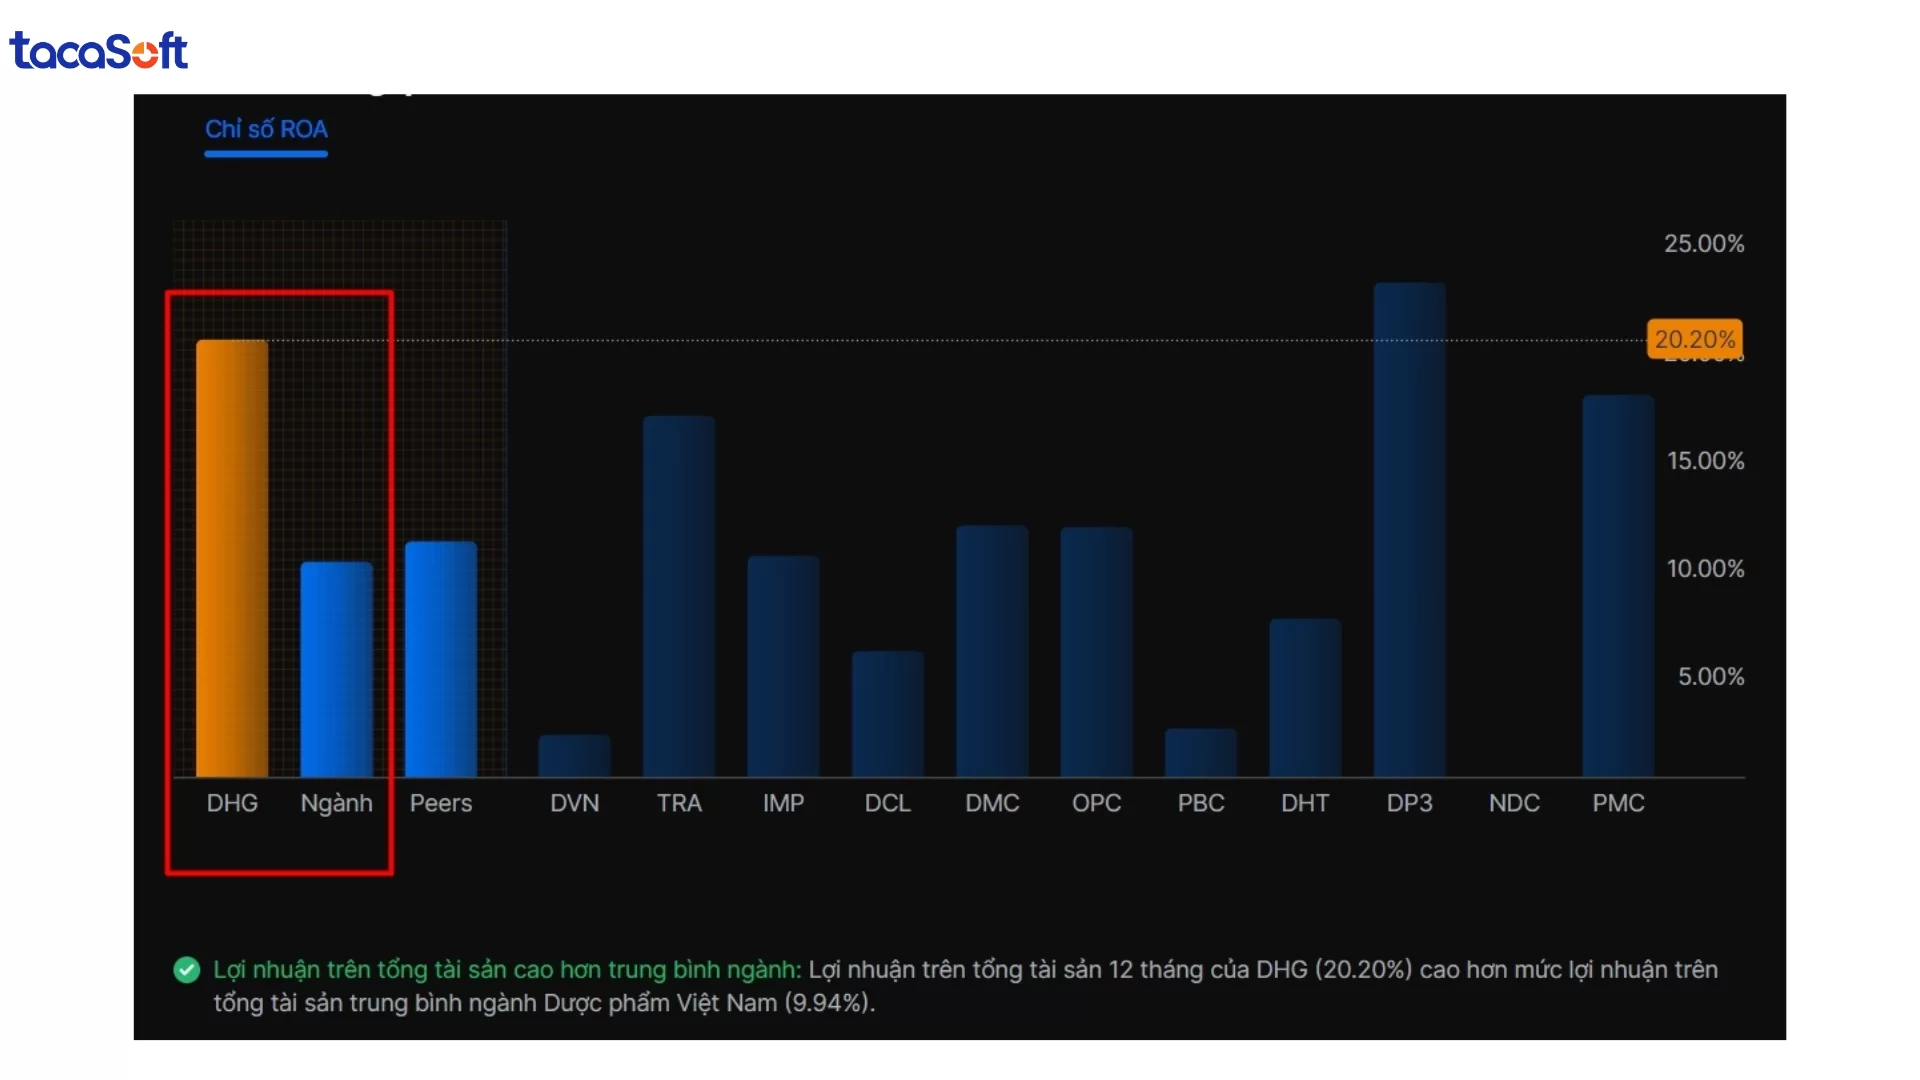
Mỗi ngành có cách sử dụng tài sản khác nhau nên ROA cũng chênh lệch khá lớn.
Có thể hiểu đơn giản:
| Ngành nghề | ROA thường gặp | Cách hiểu |
|---|---|---|
| Công nghệ, phần mềm | Khoảng 10% trở lên | Tài sản nhẹ, khả năng tạo lợi nhuận trên tài sản thường cao |
| Thực phẩm, FMCG | Khoảng 10%–20% | Phụ thuộc vào biên lợi nhuận và tốc độ quay vòng tài sản |
| Bán lẻ | Khoảng 3%–7% | Tài sản và hàng tồn kho lớn hơn nên ROA thường thấp hơn |
| Ngân hàng | Khoảng 1%–2% | Tổng tài sản rất lớn nên ROA thấp vẫn có thể phản ánh hiệu quả tốt |
Điểm quan trọng là không nên lấy ROA của một công ty công nghệ để so trực tiếp với ngân hàng hay doanh nghiệp sản xuất.
Một doanh nghiệp tăng trưởng tốt không chỉ là doanh thu tăng, mà còn phải sử dụng nguồn lực ngày càng hiệu quả. Nếu doanh thu tăng nhưng tổng tài sản tăng nhanh hơn nhiều và ROA liên tục giảm, CEO cần xem lại chất lượng của quá trình mở rộng.
Ngược lại, nếu doanh nghiệp vẫn tăng lợi nhuận trong khi tài sản không phải tăng quá mạnh, chỉ số ROA có thể được cải thiện. Đây thường là dấu hiệu cho thấy doanh nghiệp đang khai thác nguồn lực hiệu quả hơn.
Nói ngắn gọn, ROA giúp CEO trả lời một câu hỏi rất thực tế: Doanh nghiệp đang sở hữu nhiều tài sản hơn, hay đang thực sự kiếm được nhiều tiền hơn từ những tài sản đó?
Một chỉ số ROA “đẹp” trên báo cáo tài chính chưa nói lên điều gì cả nếu bạn không biết đặt nó cạnh ai. Doanh nghiệp sản xuất nặng vốn, nhà máy, dây chuyền hoành tráng thường có ROA thấp hơn hẳn so với các công ty dịch vụ nhẹ tài sản — đơn giản vì mẫu số tài sản của họ quá lớn.
Vì vậy, đừng bao giờ đem ROA của doanh nghiệp mình đi so với một ngành hoàn toàn khác rồi vội kết luận bộ máy vận hành kém hiệu quả. Bài toán đúng là đặt chỉ số ROA cạnh đối thủ cùng sân chơi, cùng đặc thù ngành — đó mới là thước đo công bằng để biết mình đang dẫn đầu hay tụt hậu.
Nhìn ROA tại một thời điểm giống như xem một khung hình đơn lẻ — bạn sẽ bỏ lỡ toàn bộ câu chuyện phía sau. Điều thực sự đáng giá là theo dõi chỉ số này biến chuyển ra sao qua từng quý, từng năm:
ROA cao hôm nay chưa chắc là tấm vé an toàn cho ngày mai. Nếu doanh nghiệp đang hoạt động trong một ngành đã bão hòa, gần như hết dư địa mở rộng hay đổi mới, thì việc giữ vững phong độ ROA trong dài hạn sẽ là một thách thức không nhỏ.
Ngược lại, một công ty có ROA hiện tại chưa mấy ấn tượng chưa chắc đã là một lựa chọn kém hấp dẫn. Nếu họ đang hoạt động trong ngành giàu tiềm năng, nhu cầu thị trường còn nhiều dư địa tăng trưởng, thì chỉ số ROA hoàn toàn có thể cải thiện mạnh mẽ trong tương lai — đặc biệt với các doanh nghiệp mới hoặc đang trong giai đoạn đầu tư mở rộng để chiếm lĩnh thị phần.
Nói cách khác, ROA cần được đọc trong bối cảnh cụ thể của ngành nghề và triển vọng tăng trưởng, thay vì đánh giá tách rời như một con số độc lập.
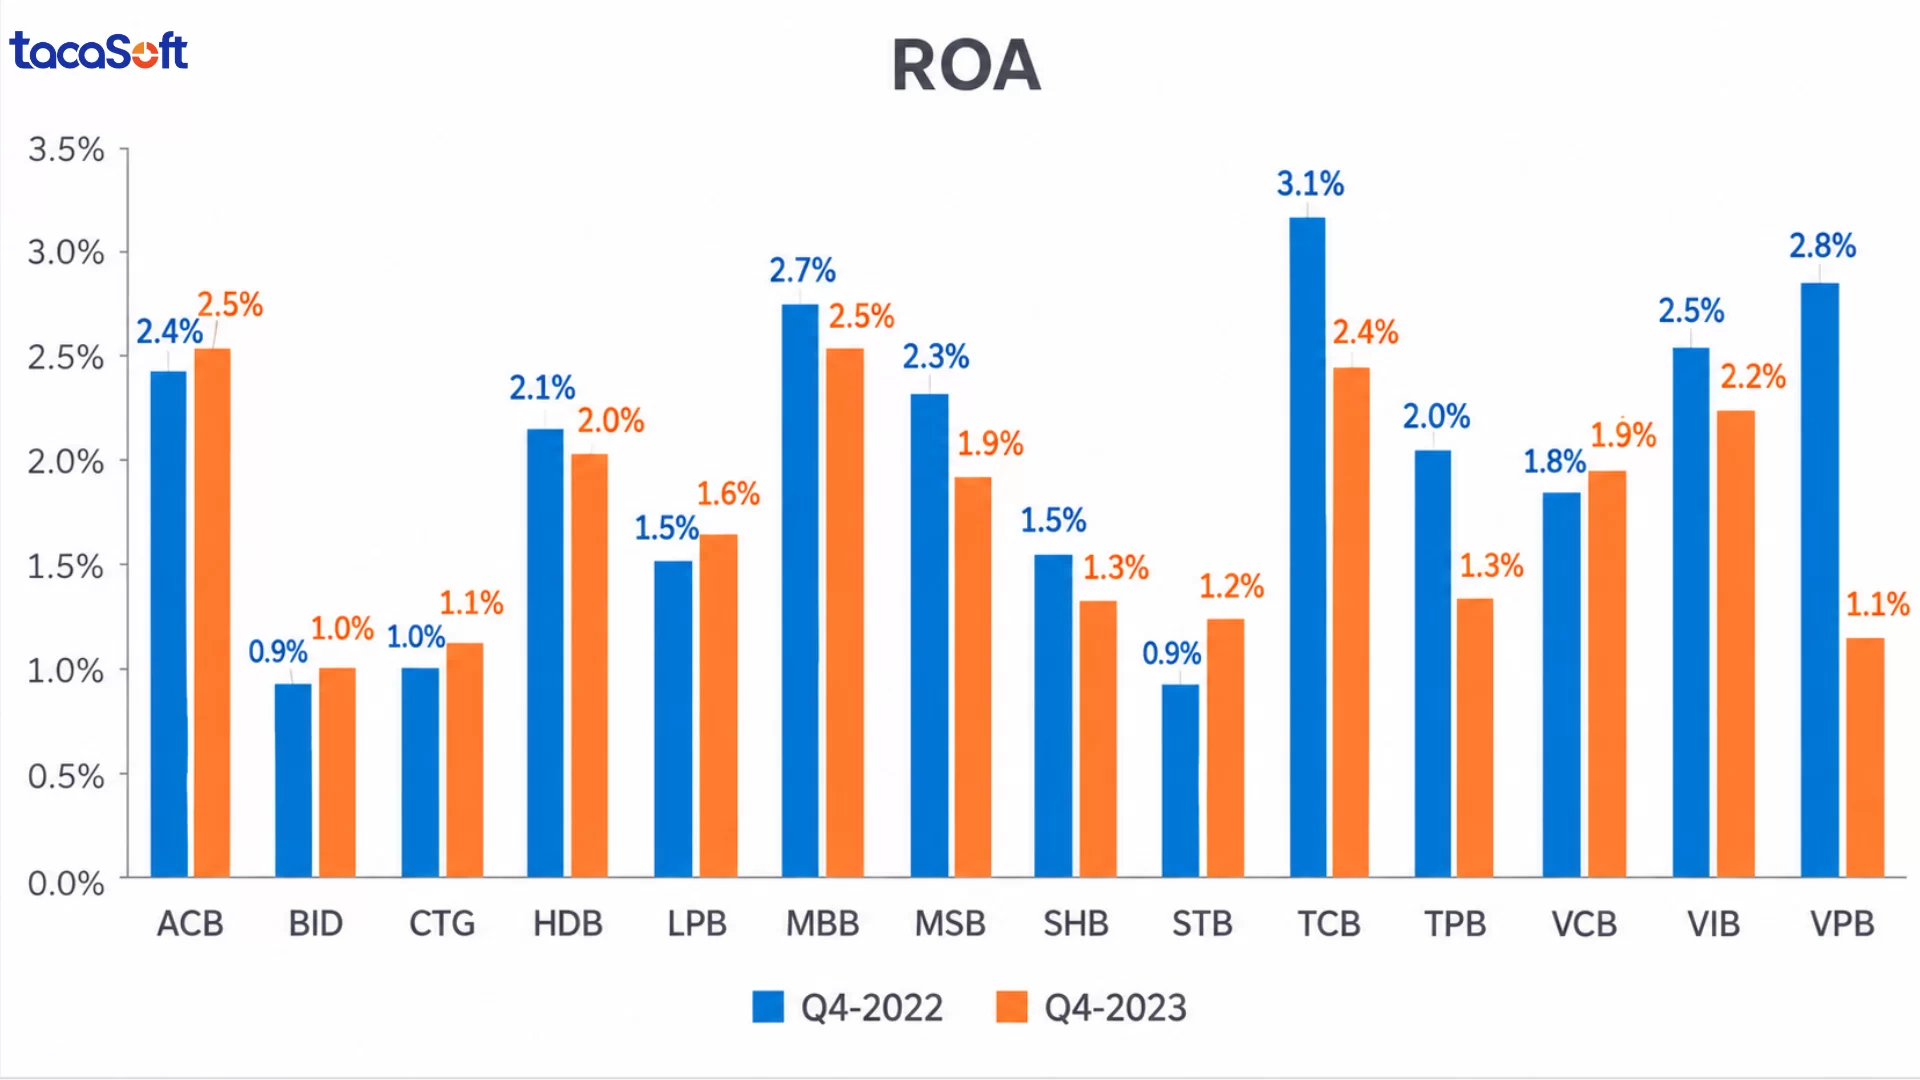
Chỉ số ROA khá dễ tính, nhưng nếu lấy số liệu không đồng nhất hoặc đọc chỉ số tách khỏi bối cảnh, kết quả rất dễ gây hiểu nhầm. Khi phân tích ROA, doanh nghiệp nên lưu ý một số điểm sau:
Không có một mức chỉ số ROA cố định được xem là tốt cho mọi doanh nghiệp. ROA cần được đặt trong bối cảnh ngành nghề, mô hình kinh doanh và mức độ sử dụng tài sản của từng công ty.
| Mức ROA | Có thể hiểu như thế nào? | Doanh nghiệp nên lưu ý gì? |
|---|---|---|
| Trên 10% | Khả năng tạo lợi nhuận trên tài sản tương đối cao. Thường dễ gặp hơn ở doanh nghiệp dịch vụ, công nghệ hoặc mô hình không cần đầu tư quá nhiều tài sản cố định. | Kiểm tra xem ROA cao đến từ hiệu quả kinh doanh thực sự hay do quy mô tài sản đang ở mức thấp. |
| Từ 5% – 10% | Doanh nghiệp đang tạo ra lợi nhuận tương đối ổn định từ lượng tài sản hiện có. | Nên theo dõi ROA qua nhiều kỳ để xem hiệu quả sử dụng tài sản đang được cải thiện hay giảm dần. |
| Dưới 5% | Hiệu quả sinh lời trên tài sản tương đối thấp. Tuy nhiên, mức này chưa đủ để kết luận doanh nghiệp hoạt động kém. | Cần xem xét đặc điểm ngành. Doanh nghiệp sản xuất, xây dựng hoặc bất động sản thường phải sở hữu lượng tài sản lớn nên ROA có thể thấp hơn. |
| ROA âm | Doanh nghiệp đang ghi nhận lỗ trong khi vẫn phải duy trì tài sản phục vụ hoạt động. | Cần xem nguyên nhân đến từ doanh thu, chi phí hay tài sản chưa được khai thác hiệu quả. |
Điều CEO nên quan tâm không chỉ là ROA đang ở mức bao nhiêu, mà còn là xu hướng của chỉ số này.
Ví dụ, ROA tăng từ 5% lên 8% cho thấy hiệu quả sử dụng tài sản đang được cải thiện. Ngược lại, nếu ROA giảm liên tục từ 12% xuống 9% rồi 7%, doanh nghiệp nên kiểm tra xem lợi nhuận có đang tăng chậm hơn tốc độ đầu tư tài sản hay không.
Khi chỉ số ROA giảm, doanh nghiệp đang tạo ra ít lợi nhuận hơn trên cùng một lượng tài sản, hoặc tài sản tăng nhanh hơn lợi nhuận.
Một số nguyên nhân thường gặp:
ROA giảm không phải lúc nào cũng xấu. Nếu doanh nghiệp vừa mở nhà máy, mua máy móc hoặc đầu tư dự án mới, ROA có thể giảm trong ngắn hạn. Điều đáng chú ý hơn là ROA giảm liên tục nhưng doanh thu và lợi nhuận không cải thiện.
| Nguyên nhân | Hướng xử lý |
|---|---|
| Chi phí tăng | Rà soát và cắt giảm chi phí chưa cần thiết |
| Tồn kho cao | Tăng tốc độ quay vòng hàng hóa |
| Công nợ tăng | Đẩy nhanh thu hồi khoản phải thu |
| Tài sản nhàn rỗi | Tăng công suất hoặc thanh lý tài sản kém hiệu quả |
| Đầu tư chưa sinh lời | Theo dõi lại hiệu quả và thời gian hoàn vốn |
Quan trọng nhất là xác định ROA giảm do lợi nhuận giảm hay do tài sản tăng, vì mỗi nguyên nhân sẽ cần một cách xử lý khác nhau.
Chỉ số ROA chỉ cho biết hiệu quả sử dụng tài sản đang tăng hay giảm. Muốn biết nguyên nhân nằm ở đâu, doanh nghiệp cần đi sâu vào dữ liệu doanh thu, chi phí, lợi nhuận, tồn kho, công nợ và tài sản theo từng kỳ.
Với BCanvas, doanh nghiệp có thể đưa dữ liệu từ Excel, CSV, phần mềm kế toán, ERP, CRM và các hệ thống nội bộ về cùng một nơi để xử lý, chuẩn hóa, phân tích và tự động tạo báo cáo quản trị.
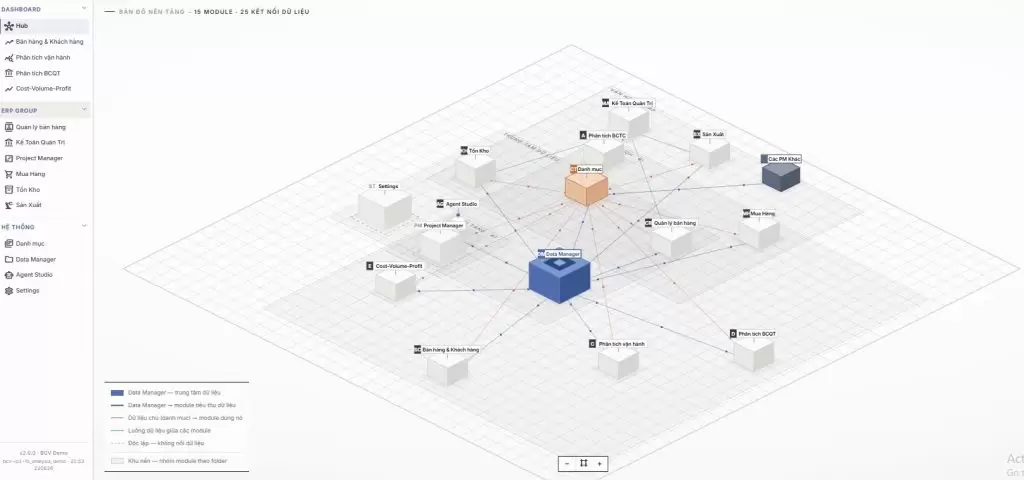
Thay vì mỗi tháng phải tải file, ghép bảng và tính lại thủ công, BCanvas có thể hỗ trợ:
Ví dụ, khi ROA giảm từ 9% xuống 6%, BCanvas không chỉ hiển thị con số giảm. Nhà quản lý có thể đi tiếp vào dữ liệu để xem lợi nhuận giảm ở đâu, tồn kho tăng ở nhóm nào, khoản phải thu đang bị kéo dài hay tài sản mới đầu tư chưa tạo ra hiệu quả tương xứng.
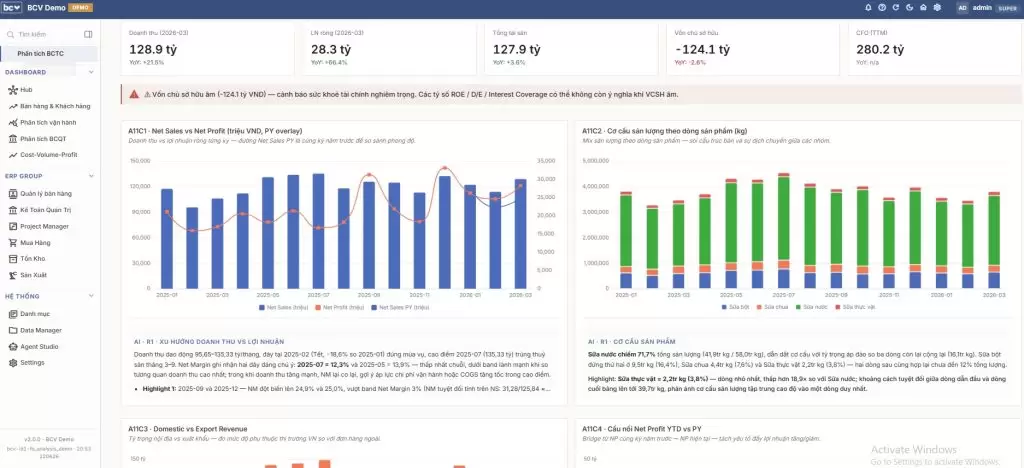
Nhờ đó, doanh nghiệp không chỉ biết ROA đang giảm, mà còn có dữ liệu để quyết định nên tối ưu chi phí, xử lý tồn kho, thu hồi công nợ hay xem lại hiệu quả đầu tư tài sản.
Đăng ký trải nghiệm BCanvas ngay hôm nay dành riêng cho mô hình kinh doanh của bạn!
Nhận tư vấn toàn bộ tính năng phần mềm được thiết kế riêng cho doanh nghiệp bạn với sự tư vấn, đồng hành từ đội ngũ chuyên gia chuyên môn sâu.
Để tính chỉ số ROA, doanh nghiệp cần biết hai số liệu chính: lợi nhuận sau thuế và tổng tài sản bình quân trong kỳ.
Công thức phổ biến: ROA = Lợi nhuận sau thuế / Tổng tài sản bình quân × 100%
Trong đó:
Tổng tài sản bình quân = (Tổng tài sản đầu kỳ + Tổng tài sản cuối kỳ) / 2
Doanh nghiệp có thể tính ROA theo 3 bước:
Số liệu này nằm trên Báo cáo kết quả hoạt động kinh doanh, thường ở phần lợi nhuận sau thuế thu nhập doanh nghiệp.
Lấy tổng tài sản đầu kỳ và cuối kỳ trên Bảng cân đối kế toán, sau đó tính trung bình.
Lấy lợi nhuận sau thuế chia cho tổng tài sản bình quân và nhân với 100%.
Giả sử Công ty A có số liệu trong năm như sau:
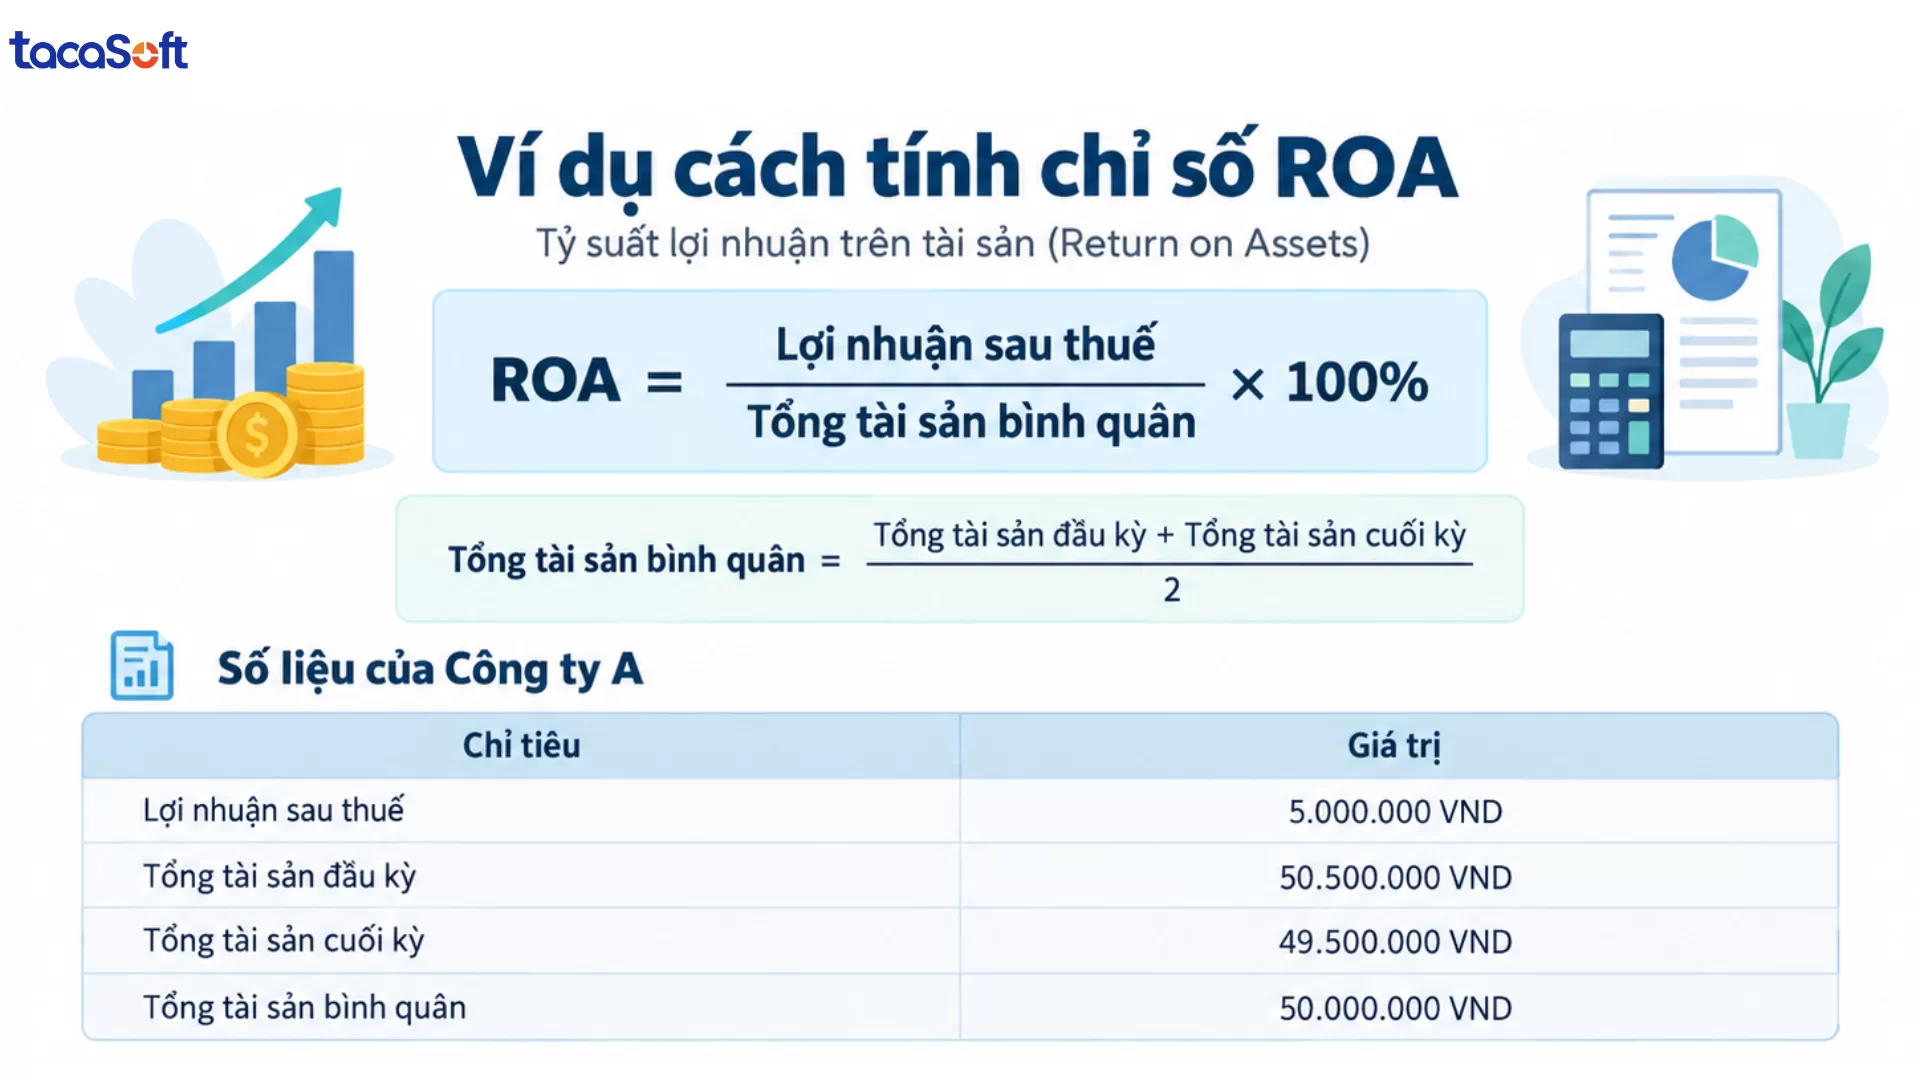
Tổng tài sản bình quân: (50.500.000 + 49.500.000) / 2 = 50.000.000 VND
Khi đó: ROA = 5.000.000 / 50.000.000 × 100% = 10%
Điều này có nghĩa là với 100 đồng tài sản bình quân, Công ty A tạo ra 10 đồng lợi nhuận sau thuế.
ROA 10% cho thấy tài sản của doanh nghiệp đang tạo ra lợi nhuận, nhưng để biết mức này có thực sự tốt hay không, CEO cần đặt nó trong bối cảnh cụ thể:
Vì vậy, chỉ số ROA nên được theo dõi theo xu hướng và so sánh trong cùng ngành, thay vì chỉ nhìn vào một con số tại một thời điểm.
TacaSoft,