Chỉ số P/B – câu trả lời cho bài toán muôn thuở khi mua một cổ phiếu, cũng chính là mua một phần doanh nghiệp: mình đang trả giá “hời” hay đang “hớ”? Để trả lời, nhà đầu tư cần một thước đo so sánh giá thị trường với giá trị thực sự doanh nghiệp đang nắm giữ. Đó chính là lúc chỉ số P/B bước vào cuộc chơi – không nhìn vào lợi nhuận hay doanh thu, mà soi thẳng vào “tài sản ròng” đang thực sự thuộc về cổ đông.
Khác với chỉ số P/E hay chỉ số P/S vốn xoay quanh dòng tiền tạo ra trong kỳ, chỉ số P/B lại chọn một góc nhìn “chắc chân” hơn: giá trị sổ sách – phần tài sản còn lại nếu doanh nghiệp phải thanh lý toàn bộ ngay lúc này. Chính vì bám vào nền tảng tài sản hữu hình, chỉ số P/B trở thành “vũ khí” đặc biệt hữu dụng với các ngành thâm dụng vốn như ngân hàng, bất động sản, bảo hiểm,…
Ý nghĩa thực sự đằng sau chỉ số P/B của doanh nghiệp
Chỉ số P/B (Price-to-Book ratio) là phép so sánh giữa giá cổ phiếu đang giao dịch trên thị trường (Price Market) với giá trị được ghi nhận trên sổ sách (Book Value) của chính cổ phiếu đó.
Nói cách dễ hình dung hơn: chỉ số P/B chính là “chiếc cân” giúp bạn cân đo xem thị trường đang trả giá cao hơn hay thấp hơn bao nhiêu lần so với giá trị thực doanh nghiệp đang nắm giữ trên giấy tờ. Nắm được con số này, nhà đầu tư sẽ dễ dàng chọn lọc ra những cổ phiếu đáng để rót vốn, đồng thời né được những cái bẫy định giá tốn kém.
Chỉ số P/B cho biết giá cổ phiếu đang bị thổi phồng hay đang bị bỏ quên
Giá trị thị trường của một cổ phiếu, suy cho cùng, là tấm gương phản chiếu kỳ vọng của nhà đầu tư vào tiềm năng tăng trưởng tương lai. Kỳ vọng càng lớn, dòng tiền đổ vào càng nhiều, giá cổ phiếu càng bị đẩy lên cao. Ngược lại, giá trị sổ sách lại “trung thực” hơn nhiều – nó phản ánh đúng những gì doanh nghiệp đang thực sự sở hữu.
Từ hai thái cực này, chỉ số P/B kể cho bạn nghe hai câu chuyện hoàn toàn khác nhau:
Chỉ số P/B cao: thị trường đang đặt cược lớn vào tương lai của doanh nghiệp. Nhà đầu tư sẵn sàng trả nhiều tiền hơn giá trị sổ sách để sở hữu cổ phiếu – đôi khi vì niềm tin vào tăng trưởng, đôi khi vì tâm lý đám đông đẩy giá vượt xa giá trị thực.
Chỉ số P/B thấp: thị trường đang thờ ơ, chưa đặt nhiều niềm tin vào câu chuyện tăng trưởng của doanh nghiệp, khiến giá cổ phiếu rơi xuống dưới giá trị sổ sách. Nhưng đây cũng chính là lúc những nhà đầu tư tinh ý có thể tìm thấy một món hời – một cổ phiếu tốt đang bị thị trường định giá thấp hơn giá trị thực của nó.
Đặc điểm của chỉ số P/B: được gì, mất gì?
Không có chỉ số tài chính nào hoàn hảo tuyệt đối, và chỉ số P/B cũng không ngoại lệ – nó có những điểm mạnh riêng, nhưng cũng đi kèm không ít giới hạn cần nhà đầu tư nhận diện rõ trước khi sử dụng.
Điểm cộng của chỉ số P/B
Luôn là số dương, kể cả khi doanh nghiệp thua lỗ: Với những doanh nghiệp có lợi nhuận bấp bênh hoặc đang thua lỗ, chỉ số P/E có thể rơi về 0 hoặc âm – gần như mất hết ý nghĩa phân tích. Trong khi đó, chỉ số P/B vẫn duy trì được giá trị dương vì tài sản ròng hiếm khi âm, giúp nhà đầu tư vẫn có cơ sở để đánh giá cổ phiếu ngay cả trong giai đoạn khó khăn nhất của doanh nghiệp.
Tính ổn định cao qua các biến động ngắn hạn: Tài sản ròng của doanh nghiệp vốn không biến động nhiều trong thời gian ngắn. Nhờ vậy, giữa những giai đoạn thị trường biến động mạnh, chỉ số P/B vẫn giữ được sự ổn định cần thiết, cho nhà đầu tư một điểm tựa đáng tin khi đánh giá giá trị cổ phiếu trong dài hạn.
Hiệu quả phân tích cao với ngành thâm dụng tài sản: Với các doanh nghiệp sở hữu khối tài sản hữu hình lớn – ngân hàng, bất động sản, bảo hiểm – giá trị sổ sách vốn đã rõ ràng, dễ tính toán và ít bị ảnh hưởng bởi tài sản vô hình. Đây là nhóm ngành mà chỉ số P/B phát huy hiệu quả phân tích rõ rệt nhất.
Không phân tích được tài sản vô hình: chỉ số P/B chỉ tính đến tài sản hữu hình – nhà xưởng, máy móc, đất đai – trong khi bỏ qua các giá trị vô hình như thương hiệu, bản quyền, bằng sáng chế. Với các doanh nghiệp công nghệ hay tiêu dùng có thương hiệu mạnh, điều này dễ dẫn đến việc định giá thấp hoặc sai lệch so với giá trị thực.
Không phản ánh đúng giá trị hiện tại: Giá trị tài sản trên sổ sách được ghi nhận tại thời điểm mua hoặc đầu tư, và thường không thay đổi hoặc thay đổi rất ít qua các năm. Trong khi đó, giá trị thực tế của tài sản – đặc biệt là bất động sản – có thể đã tăng hoặc giảm đáng kể, khiến chỉ số P/B không còn phản ánh đúng bức tranh hiện tại của doanh nghiệp.
Chịu ảnh hưởng từ nguyên tắc kế toán: Mỗi chuẩn mực kế toán có cách ghi nhận giá trị tài sản khác nhau, làm tăng hoặc giảm giá trị sổ sách so với thực tế. Khi đó, chỉ số P/B có thể bị sai lệch, khiến nhà đầu tư đánh giá không chính xác về giá trị cổ phiếu nếu không đối chiếu kỹ báo cáo tài chính.
Không phù hợp với doanh nghiệp tăng trưởng nhanh: Các doanh nghiệp, đặc biệt ở lĩnh vực công nghệ, thường có giá thị trường cao hơn nhiều so với giá trị sổ sách do tốc độ tăng trưởng nhanh, dẫn đến chỉ số P/B ở mức cao. Điều này không đồng nghĩa cổ phiếu đang bị định giá quá cao, mà có thể phản ánh kỳ vọng lớn của nhà đầu tư vào tiềm năng tăng trưởng trong tương lai.
Chỉ số P/B bao nhiêu được xem là hợp lý?
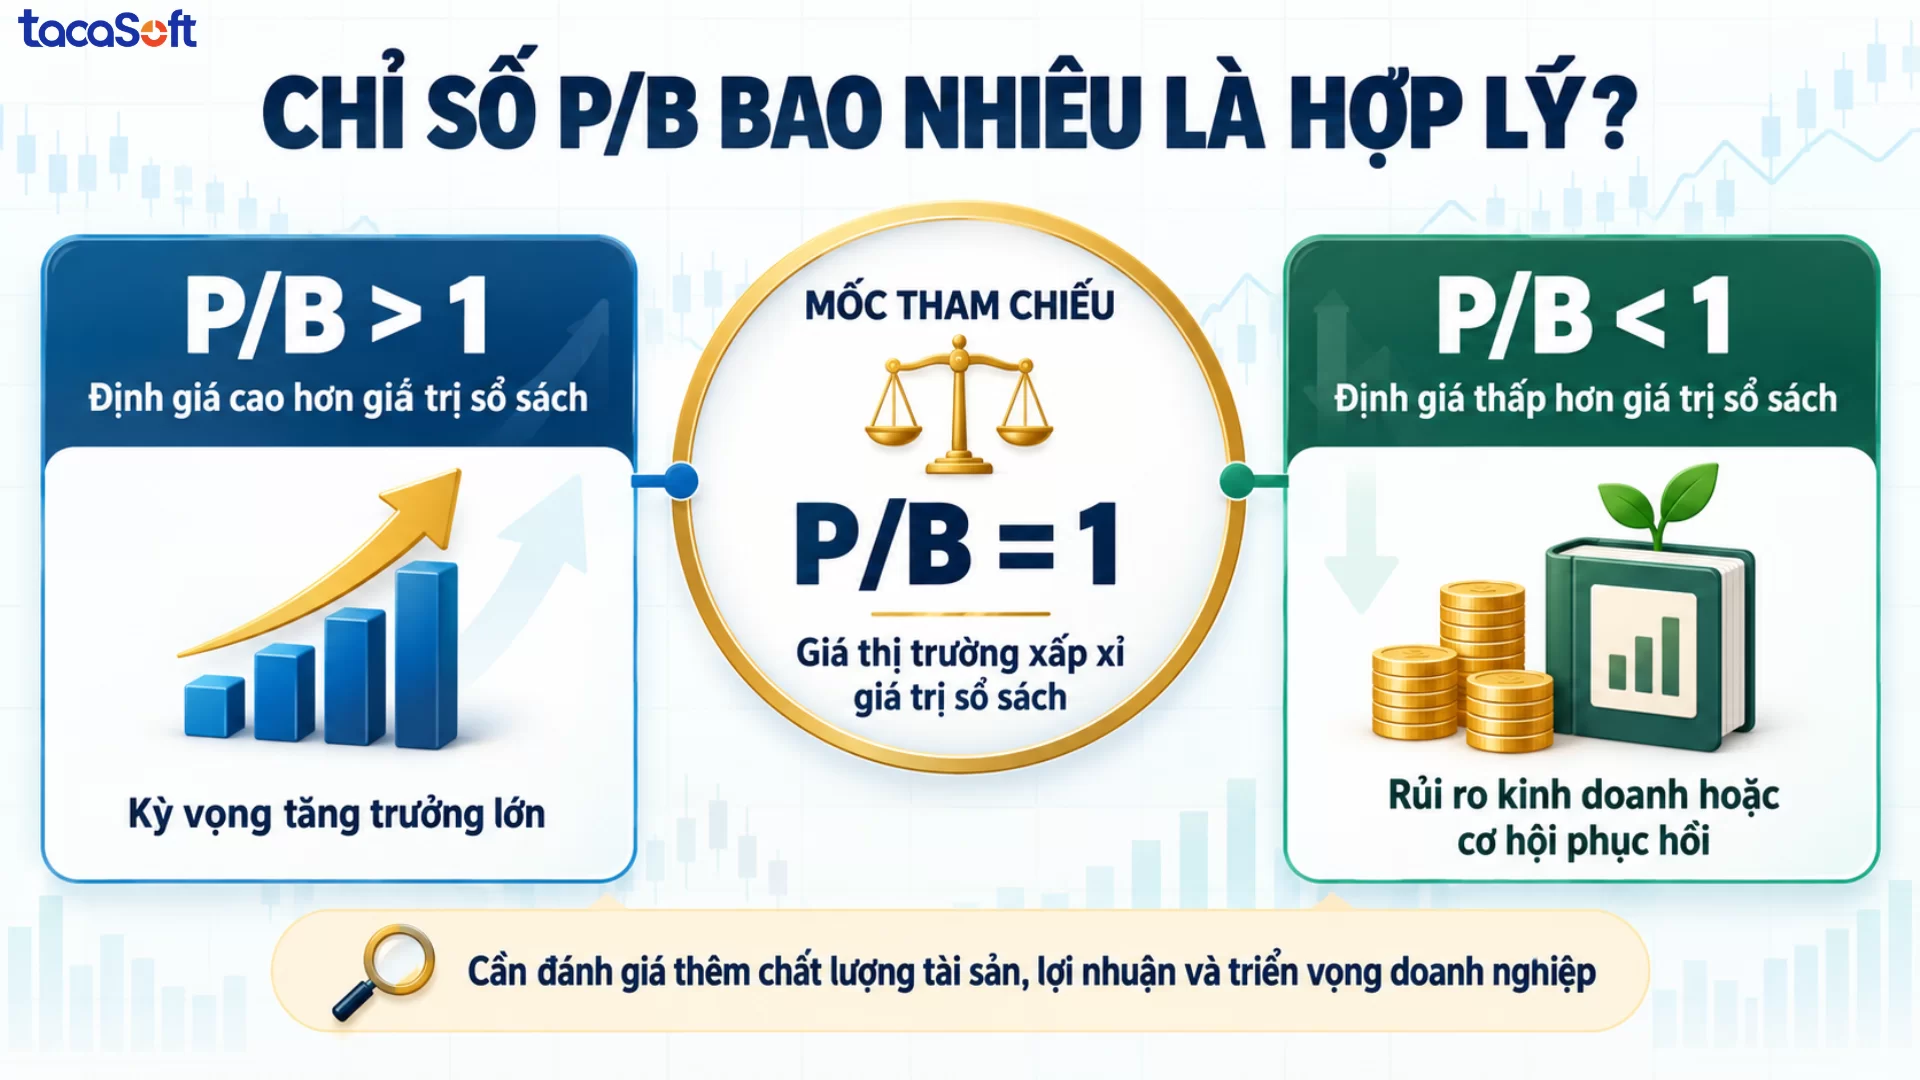
Mốc tham chiếu cơ bản nhất khi đánh giá chỉ số P/B chính là con số 1:
Chỉ số P/B > 1 (cao): Cổ phiếu đang được định giá cao hơn giá trị sổ sách. Điều này cho thấy nhà đầu tư đang đặt kỳ vọng lớn vào tiềm năng tăng trưởng của doanh nghiệp, và sẵn sàng trả một mức giá cao hơn để sở hữu cổ phiếu đó.
Chỉ số P/B < 1 (thấp): Cổ phiếu đang bị định giá thấp hơn giá trị sổ sách. Trường hợp này thường xuất phát từ một trong hai nguyên nhân:
Thị trường đánh giá kết quả kinh doanh của doanh nghiệp kém hấp dẫn hoặc không còn nhiều triển vọng, khiến giá cổ phiếu giảm sâu và kéo chỉ số P/B xuống dưới 1.
Doanh nghiệp đang trong giai đoạn phục hồi và tăng trưởng trở lại sau khủng hoảng, nhưng thị trường chưa kịp phản ánh đầy đủ vào giá. Đây có thể là thời điểm để nhà đầu tư tìm được một cổ phiếu tốt với mức giá hấp dẫn.
Nhưng con số 1 chỉ là điểm khởi đầu, không phải đáp án cuối cùng. Trên thực tế, mức chỉ số P/B “hợp lý” chênh lệch rất lớn giữa các ngành – và việc áp một mốc chung cho toàn thị trường là cách làm khá chủ quan.
Vì sao không thể dùng một mốc chỉ số P/B chung cho mọi ngành?
Bản chất tài sản của mỗi ngành rất khác nhau, kéo theo mức chỉ số P/B “bình thường” cũng khác nhau đáng kể:
Ngân hàng, bảo hiểm, bất động sản: đây là những ngành thâm dụng tài sản hữu hình và tài sản tài chính rõ ràng, nên giá trị sổ sách phản ánh khá sát thực tế. Mức chỉ số P/B trung bình ngành ngân hàng tại Việt Nam thường dao động quanh 1,2 – 2 lần; một ngân hàng có chỉ số P/B dưới 1 trong giai đoạn thị trường ổn định thường là tín hiệu đáng chú ý để xem xét thêm chất lượng tài sản, nợ xấu.
Công nghệ, tiêu dùng có thương hiệu mạnh: chỉ số P/B ở nhóm này thường vượt xa mức 3-5 lần, thậm chí cao hơn, vì phần lớn giá trị doanh nghiệp nằm ở tài sản vô hình (thương hiệu, công nghệ, dữ liệu khách hàng) – những thứ P/B không đo lường được. So sánh chỉ số P/B của một doanh nghiệp công nghệ với mốc “dưới 1,5 là an toàn” gần như vô nghĩa.
Sản xuất, xây dựng, thép: đây là nhóm ngành có tính chu kỳ cao, chỉ số P/B thường biến động mạnh theo chu kỳ ngành – thấp trong giai đoạn suy thoái, cao khi ngành phục hồi. Với nhóm này, so sánh chỉ số P/B hiện tại với vùng P/B lịch sử của chính doanh nghiệp qua vài chu kỳ thường cho kết quả đáng tin hơn là so với một con số cố định.
Cách tiếp cận thực tiễn hơn:
Đối chiếu với trung bình ngành và nhóm đối thủ trực tiếp, thay vì áp mốc chung cho toàn thị trường. Ưu tiên so sánh với các doanh nghiệp có quy mô, mô hình kinh doanh và giai đoạn tăng trưởng tương đồng.
Đặt chỉ số P/B cạnh ROE – đây là bước không thể bỏ qua. Một doanh nghiệp có ROE cao (ví dụ trên 15-20%) hoàn toàn xứng đáng được trả P/B cao hơn mức trung bình ngành, vì mỗi đồng vốn chủ sở hữu đang tạo ra hiệu quả sinh lời tốt hơn. Ngược lại, nếu P/B cao nhưng ROE thấp hoặc đang suy giảm, đó là dấu hiệu cổ phiếu đang bị định giá vượt xa năng lực sinh lời thực tế.
Kiểm tra chất lượng tài sản đằng sau con số sổ sách: một doanh nghiệp có P/B thấp chưa chắc đã “rẻ” nếu phần lớn tài sản là hàng tồn kho lỗi thời, khoản phải thu khó đòi, hoặc bất động sản chưa được đánh giá lại theo giá thị trường. Ngược lại, doanh nghiệp sở hữu đất đai đã khấu hao gần hết trên sổ sách nhưng giá trị thị trường tăng gấp nhiều lần có thể đang bị P/B đánh giá thấp hơn giá trị thực.
Theo dõi xu hướng P/B qua thời gian, không chỉ chụp một lát cắt tại một thời điểm. Một doanh nghiệp có P/B giảm dần đều trong nhiều quý liên tiếp, kèm theo ROE cũng suy giảm tương ứng, là tín hiệu khác hẳn với một doanh nghiệp có P/B giảm đột ngột do biến động ngắn hạn của thị trường trong khi nền tảng kinh doanh vẫn vững.
Về nguyên tắc chung, chỉ số P/B càng cao thì mức độ rủi ro của khoản đầu tư càng lớn, và ngược lại. Với những nhà đầu tư chưa có nhiều kinh nghiệm hoặc ưu tiên sự an toàn, việc lựa chọn các cổ phiếu có P/B dao động trong khoảng 0,7 đến 1,5 – kết hợp với ROE ổn định và chất lượng tài sản rõ ràng – thường được xem là điểm khởi đầu hợp lý trước khi đi sâu vào phân tích từng ngành cụ thể.
Biết P/B là chưa đủ – vấn đề là ai đang tính nó cho bạn mỗi ngày?
Đọc đến đây, hẳn bạn đã thấy rõ: một chỉ số P/B đứng một mình gần như vô nghĩa. Nó chỉ thực sự “biết nói” khi được đặt cạnh ROE, đối chiếu với chất lượng tài sản thực, và theo dõi liên tục qua từng quý – chứ không phải nhìn một lần rồi kết luận.
Nhưng đây mới là câu hỏi đáng suy nghĩ hơn cả: nếu ngay cả nhà đầu tư bên ngoài còn phải làm từng ấy bước để đánh giá đúng một doanh nghiệp, thì chính CEO đang ngồi trong doanh nghiệp đó có đang thực sự nhìn thấy ROE, dòng tiền, chất lượng tài sản của công ty mình theo thời gian thực hay không?
Trớ trêu thay, phần lớn doanh nghiệp SME đang rơi vào đúng tình huống mà chính họ dùng để đánh giá cổ phiếu người khác: dữ liệu nằm rải rác, cập nhật chậm, và những dấu hiệu cảnh báo sớm – như tài sản kém chất lượng, dòng tiền suy yếu dù lợi nhuận vẫn tăng – chỉ được phát hiện khi mọi chuyện đã muộn.
Tham khảo phần mềm BCanvas biến dữ liệu rời rạc thành hệ thống chỉ số phục vụ điều hành
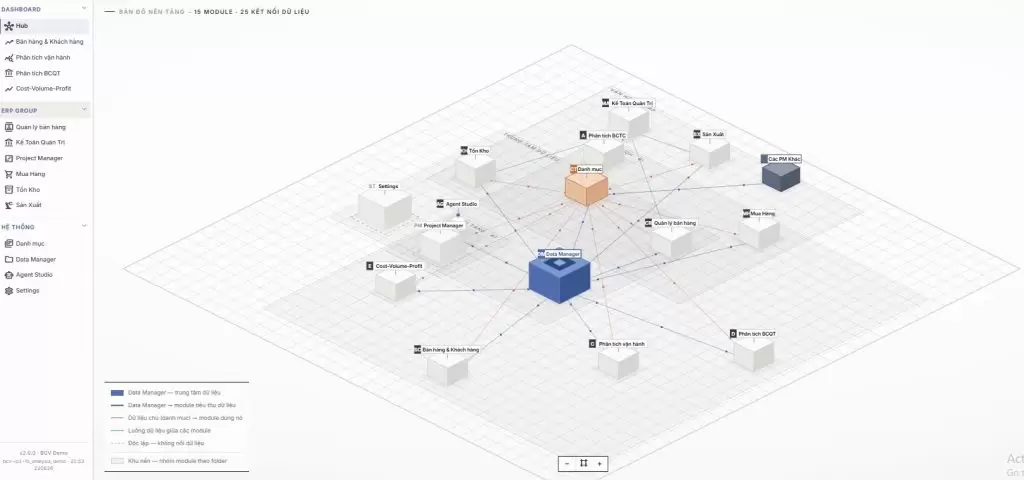
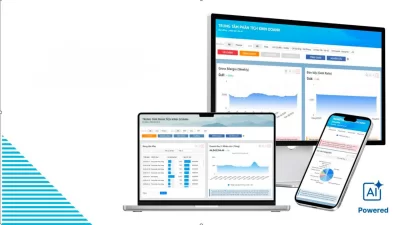
BCanvas là phần mềm xử lý và phân tích dữ liệu kinh doanh tích hợp AI của TacaSoft, sinh ra để giải quyết đúng nghịch lý đó. Toàn bộ dữ liệu phân mảnh trong doanh nghiệp – Excel, phần mềm kế toán, CRM, ERP, HRM – được Hub Data Manager tiếp nhận, sau đó trải qua các bước kiểm tra, đối chiếu và làm sạch tự động để tạo thành một nền dữ liệu nhất quán, trước khi lên báo cáo.
Kết quả: thay vì chờ vài ngày cho một báo cáo tổng hợp thủ công, CEO chỉ cần mở dashboard mỗi sáng là thấy ngay toàn cảnh doanh nghiệp – không cần hỏi ai, không cần tự mình lọ mọ nối file Excel vào đúng lúc cần ra quyết định nhất.
Với BCanvas, doanh nghiệp từng bước thiết lập một hệ quản trị rõ ràng trên hai trục cốt lõi:
Trục tài chính: lãi lỗ tổng thể, dòng tiền, công nợ, hiệu quả sử dụng vốn chủ sở hữu, cơ cấu và chất lượng tài sản, hiệu quả theo sản phẩm/dịch vụ/đơn vị kinh doanh/dự án, mức độ bám sát kế hoạch, các kịch bản dự báo
Trục vận hành: năng suất lao động, hiệu suất quy trình, hiệu quả bán hàng và pipeline, tồn kho và tốc độ luân chuyển, biến động nhân sự – nơi phần lớn rủi ro thường xuất hiện sớm nhất, trước khi kịp “ngấm” vào báo cáo tài chính cuối kỳ
Các module cốt lõi đáng chú ý:
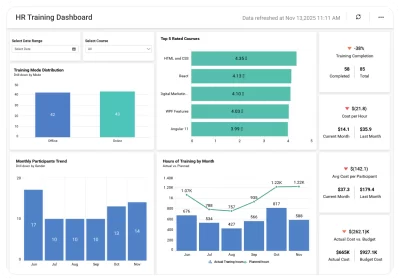
Module Phân tích BCTC: kiểm soát doanh thu, lợi nhuận, tài sản, vốn chủ và dòng tiền hoạt động ngay trên một dashboard tổng hợp – nơi CEO có thể tự theo dõi hiệu quả sinh lời và chất lượng tài sản của chính doanh nghiệp mình theo thời gian thực
Module Phân tích Bán hàng & Khách hàng: trả lời câu hỏi khách nào, sản phẩm nào, kênh nào đang bán tốt, xu hướng và cấu trúc doanh thu ra sao
Module Phân tích BCQT: kiểm soát P&L toàn công ty – theo cửa hàng – theo sản phẩm, giúp CEO nhìn rõ đơn vị nào đang “gánh” lợi nhuận, đơn vị nào đang bào mòn nó
Module Phân tích hòa vốn (CVP): trả lời câu hỏi bán bao nhiêu thì hòa vốn, tăng giá thì lãi thay đổi ra sao, thử kịch bản giá/sản lượng chỉ trong vài thao tác
Hub Data Manager: trung tâm tiếp nhận mọi nguồn dữ liệu – file Excel/CSV, nhập tay hay kết nối API – tự động thích ứng với cấu trúc dữ liệu sẵn có, không bắt doanh nghiệp phải “ép” dữ liệu vào khuôn mẫu có sẵn
Trợ lý AI (Agent Studio): chỉ cần chat và hỏi để có ngay câu trả lời, từ những câu hỏi tổng quan đến các phân tích chi tiết theo từng chiều dữ liệu
Điểm khác biệt lớn nhất của BCanvas nằm ở cách tiếp cận: phần mềm được thiết kế và code riêng theo đặc thù ngành nghề, mô hình kinh doanh và cấu trúc dữ liệu của từng doanh nghiệp – thay vì bắt doanh nghiệp phải thích nghi với một khuôn mẫu đóng gói sẵn. Nhờ mô hình triển khai BOT, doanh nghiệp không cần đội ngũ IT riêng vẫn có thể từng bước làm chủ hoàn toàn hệ thống dữ liệu của mình.
Nhận tư vấn toàn bộ tính năng phần mềm được thiết kế riêng cho doanh nghiệp bạn với sự tư vấn, đồng hành từ đội ngũ chuyên gia chuyên môn sâu.
Ứng dụng chỉ số P/B theo bản chất mô doanh nghiệp
Bên cạnh việc so sánh theo ngành, còn một góc nhìn khác ít được nhắc đến nhưng khá thực tế: mức chỉ số P/B “lý tưởng” còn phụ thuộc vào chính bản chất mô hình kinh doanh và loại sản phẩm doanh nghiệp đang theo đuổi, chứ không chỉ đơn thuần là ngành nghề đăng ký kinh doanh.
Doanh nghiệp đang trong giai đoạn tăng trưởng mạnh: chỉ số P/B càng cao thường lại càng là tín hiệu tích cực – miễn là tốc độ tăng trưởng doanh thu, lợi nhuận và thị phần thực sự đi cùng với kỳ vọng đó. Thị trường sẵn sàng trả một mức giá cao hơn nhiều lần giá trị sổ sách cho những doanh nghiệp đang mở rộng quy mô nhanh, bởi phần giá trị tạo ra trong tương lai chưa kịp phản ánh vào sổ sách hiện tại.
Doanh nghiệp theo đuổi chiến lược chất lượng sản phẩm, thị phần ngách: không nhất thiết cần P/B quá cao mới là dấu hiệu tốt. Với nhóm này, một mức chỉ số P/B vừa phải, đi kèm biên lợi nhuận ổn định và vị thế cạnh tranh bền vững, thường phản ánh đúng bản chất “phát triển chắc” hơn là “tăng trưởng nóng”.
Doanh nghiệp kinh doanh sản phẩm thiết yếu, biến động mạnh theo chu kỳ thị trường: chỉ số P/B nên được kỳ vọng ở mức thấp hơn mặt bằng chung. Đây là nhóm ngành có biên lợi nhuận mỏng, dễ bị ảnh hưởng bởi biến động giá đầu vào và chính sách vĩ mô, nên thị trường thường định giá thận trọng hơn.
Cách tiếp cận này bổ sung thêm một lớp phân tích cho CEO và nhà đầu tư: thay vì chỉ hỏi “doanh nghiệp thuộc ngành nào”, hãy hỏi thêm “mô hình kinh doanh của doanh nghiệp này đang thiên về tăng trưởng, về chất lượng bền vững, hay về sản phẩm thiết yếu dễ biến động” – từ đó đặt kỳ vọng chỉ số P/B phù hợp, thay vì áp một mốc chung cứng nhắc cho toàn thị trường.