


Khi chỉ số P/E “bó tay” trước những doanh nghiệp đang thua lỗ, giới đầu tư lại có một quân bài khác trong tay: chỉ số P/S. Không quan tâm công ty lãi hay lỗ, chỉ số P/S chỉ nhìn vào một thứ duy nhất – doanh thu, để trả lời câu hỏi cổ phiếu đang đắt hay rẻ. Vậy chỉ số này vận hành ra sao, và vì sao nó lại là “cứu cánh” cho những trường hợp mà P/E đành bất lực?
Trên thực tế, không ít “ông lớn” ở giai đoạn tăng trưởng nóng đều từng trải qua thời kỳ thua lỗ triền miên trước khi bứt phá có lãi. Nếu chỉ dựa vào P/E, nhà đầu tư gần như bỏ lỡ hoàn toàn cơ hội định giá những cái tên này ngay từ trong trứng nước. Đó là lúc chỉ số P/S phát huy vai trò như một “thước đo dự phòng”: đủ tin cậy để phác họa bức tranh quy mô kinh doanh và tiềm năng sinh lời trong tương lai.
Nói ngắn gọn: chỉ số P/S thấp thường là tín hiệu cổ phiếu đang bị thị trường “định giá hụt” so với giá trị thực. Ngược lại, khi chỉ số P/S vọt cao hơn mặt bằng chung, đó có thể là dấu hiệu cổ phiếu đang được thổi giá quá đà – hoặc thị trường đang đặt cược vào một cú bứt phá doanh thu sắp tới.
Với những doanh nghiệp tăng trưởng nóng hoặc đang nắm lợi thế cạnh tranh rõ rệt, nhà đầu tư sẵn sàng trả một mức P/S cao – coi đó là “phí premium” cho tiềm năng. Ở chiều ngược lại, những công ty hoạt động trong ngành cạnh tranh khốc liệt, rủi ro cao, nợ vay chồng chất thường chỉ được định giá P/S ở mức thấp, vì niềm tin thị trường dành cho họ cũng thấp tương ứng.
Nhưng câu hỏi khó nhằn nhất vẫn là: bao nhiêu thì gọi là cao, bao nhiêu thì gọi là thấp?
Tự thân chỉ số P/S không nói lên nhiều điều nếu đứng một mình – giống hệt “người anh em” P/E. Muốn chỉ số này thực sự có giá trị, bạn cần đặt nó lên bàn cân với:
Thẳng thắn mà nói, dữ liệu P/S theo ngành chưa phổ biến và dễ tra cứu như các chỉ số P/E, chỉ số P/B hay chỉ số ROE. Hiện tại bạn có thể tham khảo chỉ số P/S tại:
Nhưng chỉ lấy một con số P/S trung bình ngành rồi áp vào doanh nghiệp mục tiêu là cách làm khá vội vàng. Thực tế, ngay trong cùng một ngành, mức chỉ số P/S “hợp lý” có thể chênh lệch rất xa giữa các doanh nghiệp – tùy vào:
Vì vậy, khi so sánh, đừng chỉ nhìn vào chỉ số P/S đơn thuần. Hãy đặt câu hỏi: doanh nghiệp đối thủ đang tăng trưởng doanh thu ở tốc độ nào, biên lợi nhuận ra sao, cơ cấu nợ có lành mạnh không? Một doanh nghiệp có chỉ số P/S thấp hơn đối thủ cùng ngành chưa chắc đã “rẻ” – rất có thể thị trường đang phản ánh đúng rủi ro nội tại mà con số P/S không tự nói ra được.
Cách làm thực tế hơn:
Với những doanh nghiệp có nền tảng ổn định, vận hành vững chắc theo thời gian, soi lại chỉ số P/S trong quá khứ của chính họ lại là một chiến lược đầu tư đáng cân nhắc.
Cách làm cụ thể:
Nhưng có một cái bẫy cần lưu ý: chỉ số P/S quá khứ chỉ thực sự có ý nghĩa tham chiếu nếu bản chất doanh nghiệp không thay đổi quá nhiều. Nếu doanh nghiệp đã chuyển hướng chiến lược, đổi mô hình kinh doanh,… thì việc so chỉ số P/S hiện tại với P/S 5 năm trước gần như là so sánh khập khiễng, bởi “con người” của doanh nghiệp lúc này đã khác xưa rất nhiều.
Một điểm nữa nhiều nhà đầu tư hay bỏ qua: nên loại trừ những giai đoạn dị biệt ra khỏi dữ liệu quá khứ, ví dụ:
Giữ lại những dữ liệu “nhiễu” này sẽ khiến vùng tham chiếu bị lệch, dẫn đến kết luận sai về việc doanh nghiệp đang rẻ hay đắt.
Về bản chất, chỉ số P/S chỉ đang kể cho bạn nghe câu chuyện về doanh thu – còn toàn bộ phần “hậu trường” như cơ cấu chi phí, gánh nặng vay nợ thì nó lặng thinh không nhắc tới. Vì vậy, đừng kỳ vọng P/S vẽ ra bức tranh toàn cảnh về sức khỏe doanh nghiệp.
Nhưng trong một số tình huống cụ thể, đây lại chính là “vũ khí” mà nhà đầu tư không nên bỏ qua:
Chỉ số P/S cho biết thị trường đang sẵn sàng trả bao nhiêu cho mỗi đồng doanh thu doanh nghiệp tạo ra. Với những ngành tăng trưởng 15-20%/năm trở lên, hãy để ý:
Nếu hội đủ hai yếu tố này – đó rất có thể là một cơ hội đầu tư đáng để “xuống tiền”.
Những ngành như Thép thường trải qua các chu kỳ lên – xuống kéo dài, khiến lợi nhuận doanh nghiệp dao động mạnh, có khi lật từ lãi đậm sang lỗ nặng chỉ trong thời gian ngắn. Lúc này, P/E dễ “nói dối”, còn P/S lại là lựa chọn đáng tin cậy hơn nhiều.
Tốc độ đổi mới công nghệ đang tạo ra hàng loạt cuộc đối đầu giữa cái cũ và cái mới:
Sự bứt phá từ “kẻ thách thức” thường cần thời gian để ngấm vào doanh thu, và cần nhiều thời gian hơn nữa mới chạm đến lợi nhuận. Doanh thu chính là chỉ tiêu phản ứng đầu tiên trước làn sóng thay đổi – đó là lý do chỉ số P/S phát huy tác dụng rõ rệt trong giai đoạn chuyển giao này.
Nếu P/E chỉ sống được khi lợi nhuận dương, thì P/S vẫn “sống khỏe” ngay cả khi doanh nghiệp đang chìm trong thua lỗ. Điều này đặc biệt hữu ích với:
Bằng cách đối chiếu P/S với chính lịch sử doanh nghiệp hoặc với đối thủ cùng ngành, bạn vẫn có thể đưa ra đánh giá xác đáng – thay vì bó tay trước một con số P/E âm vô nghĩa.
Lợi nhuận là con số dễ bị “trang điểm” bằng các thủ thuật kế toán – từ khấu hao, lãi suất cho đến chi phí thuế. Trong khi đó, doanh thu khó bị thao túng hơn vì thường được đối chiếu chéo với đối tác trong quá trình kiểm toán. Đây là lý do nhiều nhà phân tích tin dùng chỉ số P/S hơn P/E.
Tuy nhiên, đừng chủ quan – doanh thu vẫn có thể bị “phù phép”. Khi thấy chỉ số P/S giảm bất thường nhờ doanh thu tăng vọt, hãy kiểm tra ngay:
Nếu cả hai dấu hiệu này xuất hiện cùng lúc, rất có thể doanh nghiệp đang ghi nhận doanh thu sớm nhưng chưa thu được tiền thật – một tín hiệu cảnh báo mà bất kỳ CEO hay nhà đầu tư B2B nào cũng cần thận trọng.
Những tín hiệu cảnh báo vừa phân tích – khoản phải thu tăng nhanh hơn doanh thu, dòng tiền sụt giảm dù lợi nhuận vẫn tăng – thường không dễ phát hiện nếu CEO chỉ nhìn vào báo cáo tài chính cuối kỳ. Vấn đề thực sự thường bắt nguồn từ những lệch pha vận hành đã âm thầm tích tụ từ rất sớm, trước khi kịp phản ánh vào bất kỳ chỉ số định giá nào.
BCanvas là phần mềm xử lý và phân tích dữ liệu kinh doanh tích hợp AI của TacaSoft, được xây dựng để giải quyết đúng bài toán đó: kết nối các nguồn dữ liệu phân mảnh trong doanh nghiệp – Excel, phần mềm kế toán, CRM, ERP, HRM – rồi Hub Data Manager tiếp nhận dữ liệu; các bước kiểm tra, đối chiếu và làm sạch giúp tạo nền dữ liệu nhất quán trước khi đưa lên báo cáo.
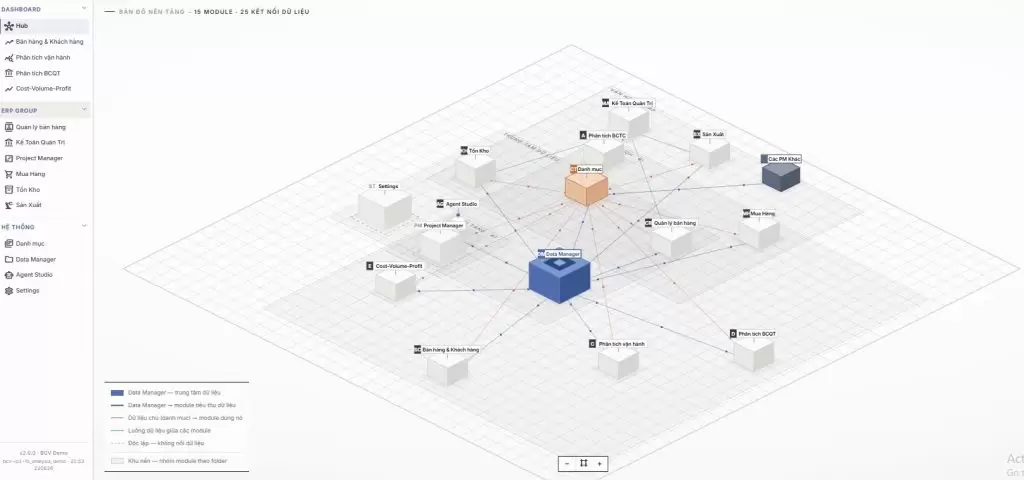
Thay vì chờ vài ngày để có một báo cáo tổng hợp thủ công, CEO có thể mở dashboard mỗi sáng và nhìn thấy ngay toàn cảnh doanh nghiệp – không cần hỏi ai, không cần lọ mọ nối file Excel vào những thời điểm cần ra quyết định.
Với BCanvas, doanh nghiệp từng bước thiết lập một hệ quản trị rõ ràng trên hai trục cốt lõi:
Các module cốt lõi đáng chú ý:
Điểm khác biệt lớn nhất của BCanvas nằm ở cách tiếp cận: phần mềm được thiết kế và code riêng theo đặc thù ngành nghề, mô hình kinh doanh và cấu trúc dữ liệu của từng doanh nghiệp – thay vì bắt doanh nghiệp phải thích nghi với một khuôn mẫu đóng gói sẵn. Nhờ mô hình triển khai BOT, doanh nghiệp không cần đội ngũ IT riêng vẫn có thể từng bước làm chủ hoàn toàn hệ thống dữ liệu của mình.
Đăng ký trải nghiệm BCanvas ngay hôm nay dành riêng cho mô hình kinh doanh của bạn!
Nhận tư vấn toàn bộ tính năng phần mềm được thiết kế riêng cho doanh nghiệp bạn với sự tư vấn, đồng hành từ đội ngũ chuyên gia chuyên môn sâu.
Chỉ số P/E – Price to Earning ratio – là chỉ số quen thuộc, đo mối tương quan giữa giá cổ phiếu trên thị trường và lợi nhuận mà mỗi cổ phiếu tạo ra. Nói cách khác, P/E trả lời câu hỏi: nhà đầu tư đang sẵn sàng bỏ ra bao nhiêu tiền để đổi lấy một đồng lợi nhuận?
Khi P/E ở mức cao, có hai kịch bản có thể xảy ra:
Ngược lại, P/E thấp thường phản ánh việc thị trường chưa đặt nhiều niềm tin vào cổ phiếu ở thời điểm hiện tại – dù cũng không loại trừ khả năng doanh nghiệp vừa thu về một khoản lợi nhuận đột biến, mang tính bất thường.
Xem thêm:
P/S = Thị giá cổ phiếu / Doanh thu thuần bình quân mỗi cổ phiếu
Trong đó: Doanh thu thuần bình quân mỗi cổ phiếu = Tổng doanh thu thuần / Lượng cổ phiếu bình quân đang lưu hành
Muốn đi nhanh hơn, bạn có thể dùng công thức rút gọn:
P/S = Vốn hóa thị trường / Tổng doanh thu thuần
Hai công thức này thực chất chỉ là một, chỉ khác cách tiếp cận – một bên nhìn từ góc độ “mỗi cổ phiếu”, một bên nhìn từ góc độ “toàn doanh nghiệp”.
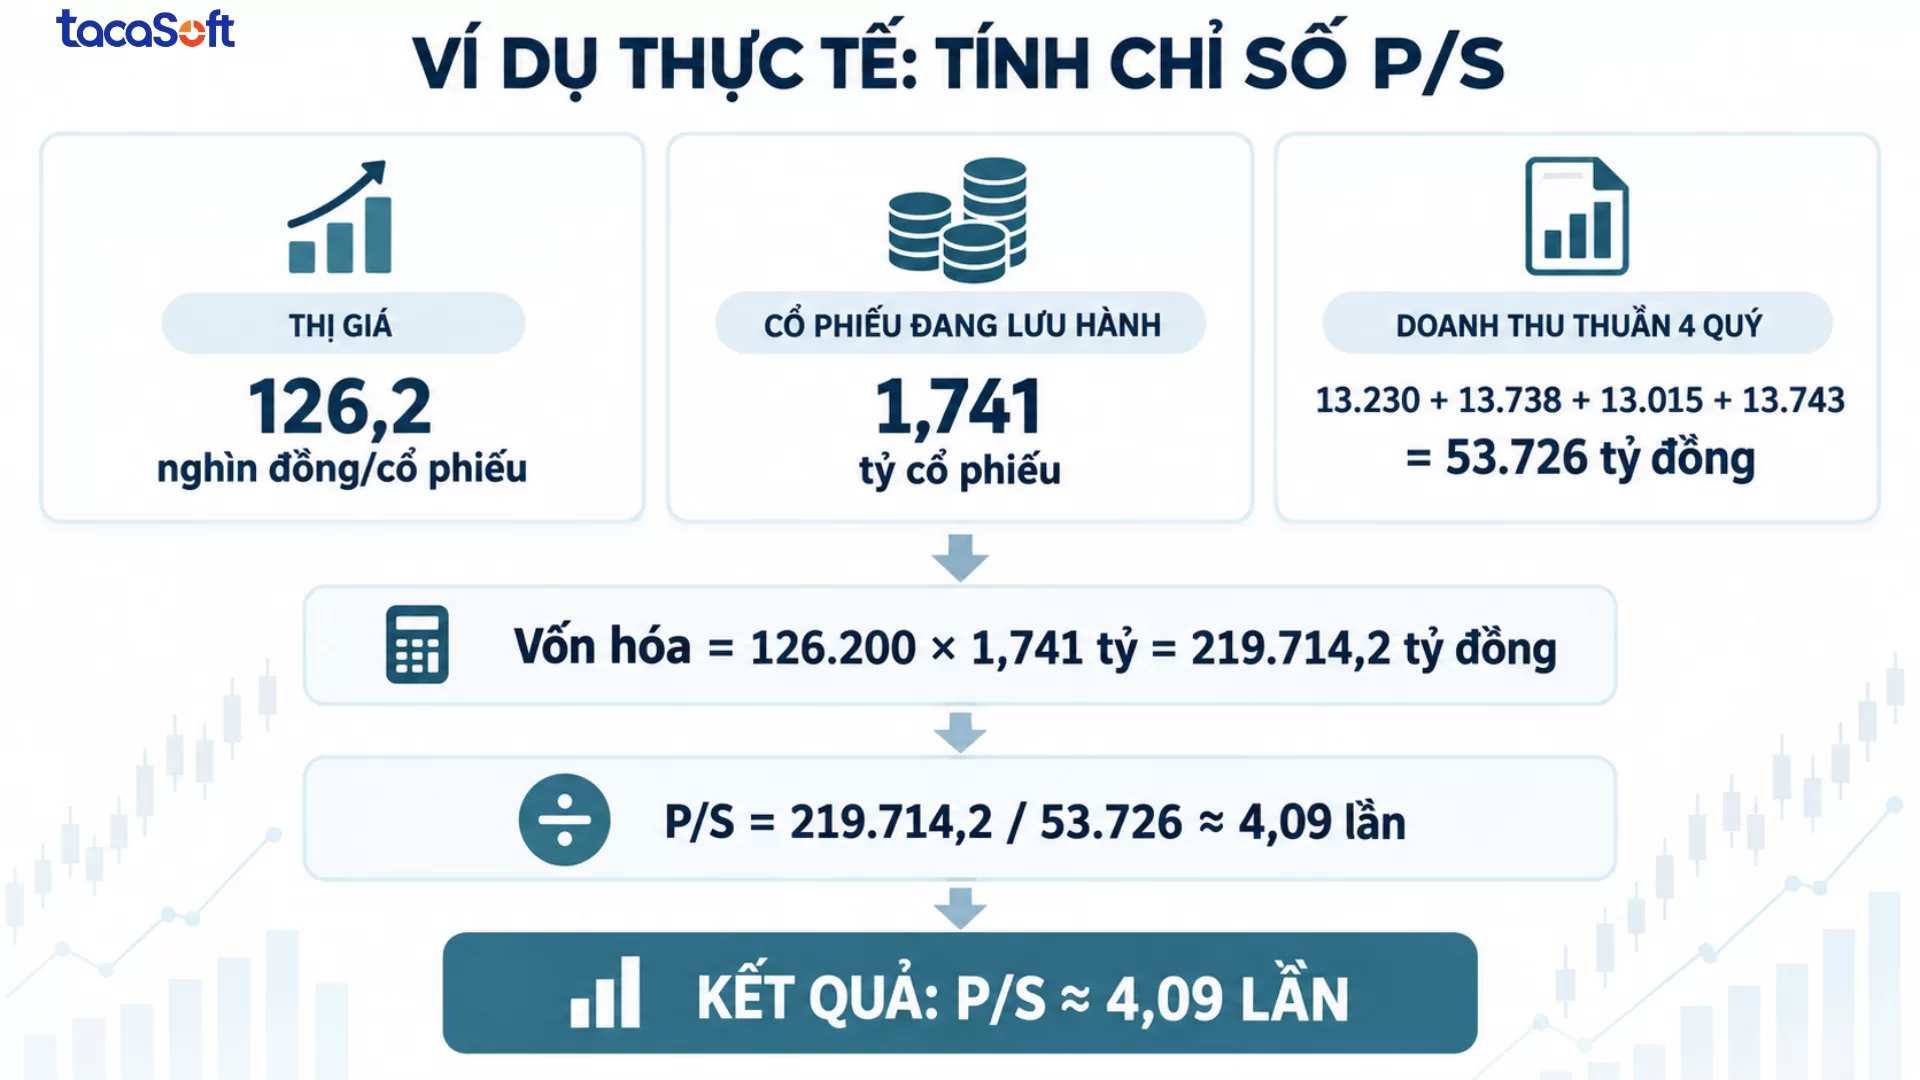
Giả sử một cổ phiếu có:
Bước 1 – Tính vốn hóa thị trường:
126,2 nghìn đồng x 1,741 tỷ cổ phiếu = 219.763 tỷ VNĐ
Bước 2 – Tính doanh thu thuần bình quân mỗi cổ phiếu:
53.726 tỷ đồng / 1,741 tỷ cổ phiếu = 30,86 nghìn đồng
Bước 3 – Áp công thức:
Hai cách tính ra cùng một kết quả – P/S = 4,09. Điều này có nghĩa là nhà đầu tư đang sẵn sàng trả 4,09 đồng cho mỗi 1 đồng doanh thu mà doanh nghiệp tạo ra.
Không phải ngẫu nhiên mà nhiều nhà đầu tư dần đặt niềm tin vào chỉ số P/S nhiều hơn P/E hay P/B. Lý do khá đơn giản:
Trong khi đó, chỉ số P/S bám thẳng vào doanh thu thực tế – con số khó “phù phép” hơn nhiều – nên được xem là điểm tựa đáng tin để định giá cổ phiếu và soi chiếu doanh nghiệp với các đối thủ cùng ngành.
TacaSoft,