


Lợi nhuận thuần và lợi nhuận ròng nghe như hai cái tên của cùng một con số, nhưng chỉ cần hiểu sai một chút, bạn có thể đọc nhầm cả bức tranh tài chính của doanh nghiệp. Không ít chủ doanh nghiệp và nhà đầu tư vẫn dùng lẫn lộn hai khái niệm này, để rồi đưa ra những quyết định thiếu chính xác về giá bán, chi phí hay vốn đầu tư.
Nắm vững bản chất, công thức tính và ý nghĩa của lợi nhuận thuần và lợi nhuận ròng sẽ giúp doanh nghiệp bạn nhìn thấu sức khỏe tài chính, đo đúng khả năng sinh lời và chọn hướng đi thông minh hơn. Từ việc định giá sản phẩm, kiểm soát chi phí đến thuyết phục đối tác, nhà đầu tư bằng những con số chính xác, mỗi quyết định đều vững vàng hơn khi bạn đọc đúng ngôn ngữ của báo cáo kết quả kinh doanh.
Lợi nhuận thuần và lợi nhuận ròng là hai mức sinh lời nối tiếp nhau trong báo cáo kết quả kinh doanh, mỗi chỉ số phản ánh một góc nhìn khác nhau về hiệu quả doanh nghiệp. Nhiều người vẫn nhầm lẫn khi phân tích lợi nhuận thuần và lợi nhuận ròng, dẫn đến đánh giá sai về hiệu quả hoạt động. Hiểu rõ sự khác biệt sẽ giúp doanh nghiệp nhìn đúng bức tranh tài chính và xây dựng chiến lược tối ưu hơn.
Lợi nhuận thuần là điểm khởi đầu để đánh giá hiệu quả quản trị thực tế. Chỉ số này cho thấy doanh nghiệp còn lại bao nhiêu sau khi trừ giá vốn và các khoản chi phí vận hành, đồng thời cân đối cả thu chi tài chính.
Các yếu tố ảnh hưởng bao gồm:
Kết quả sau khi cộng/trừ những khoản này chính là lợi nhuận thuần, cho thấy hoạt động kinh doanh cốt lõi có thật sự hiệu quả hay không. Đây là bước đầu tiên để phân biệt lợi nhuận thuần và lợi nhuận ròng.
Sau khi xác định được lợi nhuận thuần, doanh nghiệp cần tính phần lợi nhuận cuối cùng mình giữ lại, đó là lợi nhuận ròng.
Lợi nhuận thuần mới chỉ dừng lại ở mức kết quả kinh doanh trước thuế. Để xác định con số thực sự thuộc về doanh nghiệp, cần trừ đi nghĩa vụ thuế và điều chỉnh các khoản bất thường. Đây là điểm mấu chốt tạo nên khác biệt giữa lợi nhuận thuần và lợi nhuận ròng.
Quá trình chuyển đổi:
Kết quả này là lợi nhuận ròng, hay còn gọi là lợi nhuận sau thuế. Đây là chỉ số được nhà đầu tư quan tâm nhất vì nó cho thấy doanh nghiệp còn lại bao nhiêu lợi nhuận để tái đầu tư hoặc chia cổ tức. Nắm chắc lợi nhuận thuần và lợi nhuận ròng cũng giúp bạn biết nên tối ưu ở khâu nào: chi phí vận hành hay gánh nặng thuế.
Lợi nhuận thuần và lợi nhuận ròng thường bị dùng thay cho nhau, nhưng trong phân tích báo cáo tài chính doanh nghiệp Việt Nam, hai chỉ tiêu này nên được tách rõ.
Hiểu đơn giản: lợi nhuận thuần cho biết hiệu quả từ hoạt động kinh doanh trước khi tính phần lợi nhuận khác và thuế; còn lợi nhuận ròng cho biết doanh nghiệp cuối cùng còn lại bao nhiêu lợi nhuận sau thuế.
| Tiêu chí | Lợi nhuận thuần | Lợi nhuận ròng |
|---|---|---|
| Hiểu đơn giản | Phần lợi nhuận tạo ra từ hoạt động kinh doanh sau khi trừ giá vốn, chi phí bán hàng, quản lý và chi phí tài chính | Phần lợi nhuận cuối cùng còn lại sau khi tính toàn bộ thu nhập, chi phí và thuế |
| Công thức khái quát | Lợi nhuận gộp + Doanh thu tài chính – Chi phí tài chính – Chi phí bán hàng – Chi phí quản lý | Lợi nhuận trước thuế – Thuế TNDN |
| Có tính khoản thu nhập/chi phí khác? | Chưa | Có, thông qua lợi nhuận trước thuế |
| Có trừ thuế TNDN? | Chưa | Có |
| Cho doanh nghiệp biết gì? | Hoạt động kinh doanh hiện tại có đang tạo lợi nhuận tốt hay không | Sau toàn bộ hoạt động, doanh nghiệp thực sự còn lại bao nhiêu lợi nhuận |
| Dùng khi nào? | Phân tích hiệu quả vận hành, chi phí bán hàng, quản lý và tài chính | Đánh giá kết quả cuối cùng, EPS, ROE, cổ tức và khả năng tích lũy vốn |
| Khi chỉ số giảm nên kiểm tra gì? | Giá vốn, chi phí bán hàng, quản lý, lãi vay và doanh thu tài chính | Ngoài các yếu tố vận hành còn cần xem thu nhập khác, chi phí khác và thuế |
| Vị trí trên Báo cáo KQKD | “Lợi nhuận thuần từ hoạt động kinh doanh” | “Lợi nhuận sau thuế thu nhập doanh nghiệp” |
| Liên quan đến dòng tiền | Không phản ánh trực tiếp tiền mặt | Cũng không phản ánh trực tiếp tiền mặt; cần đối chiếu báo cáo lưu chuyển tiền tệ |
Điểm đáng chú ý nhất không chỉ là hai con số cao hay thấp, mà là khoảng chênh lệch giữa lợi nhuận thuần và lợi nhuận ròng đến từ đâu.
Nếu lợi nhuận thuần tăng nhưng lợi nhuận ròng giảm, doanh nghiệp nên kiểm tra các khoản chi phí khác hoặc nghĩa vụ thuế trong kỳ.
Ngược lại, nếu lợi nhuận ròng tăng mạnh hơn lợi nhuận thuần, cần xem mức tăng đó có đến từ hoạt động kinh doanh hay từ một khoản thu nhập khác mang tính bất thường.
Vì vậy, khi phân tích lợi nhuận thuần và lợi nhuận ròng, doanh nghiệp không nên chỉ hỏi “cuối cùng lãi bao nhiêu”, mà cần xác định phần lợi nhuận đó được tạo ra từ hoạt động kinh doanh thường xuyên hay từ các yếu tố chỉ phát sinh trong một kỳ.
Xem thêm: Phân biệt lợi nhuận thuần và lợi nhuận gộp chi tiết cho doanh nghiệp
Để thấy rõ cách hình thành lợi nhuận thuần và lợi nhuận ròng, giả sử một doanh nghiệp kinh doanh thiết bị văn phòng có số liệu trong tháng như sau:
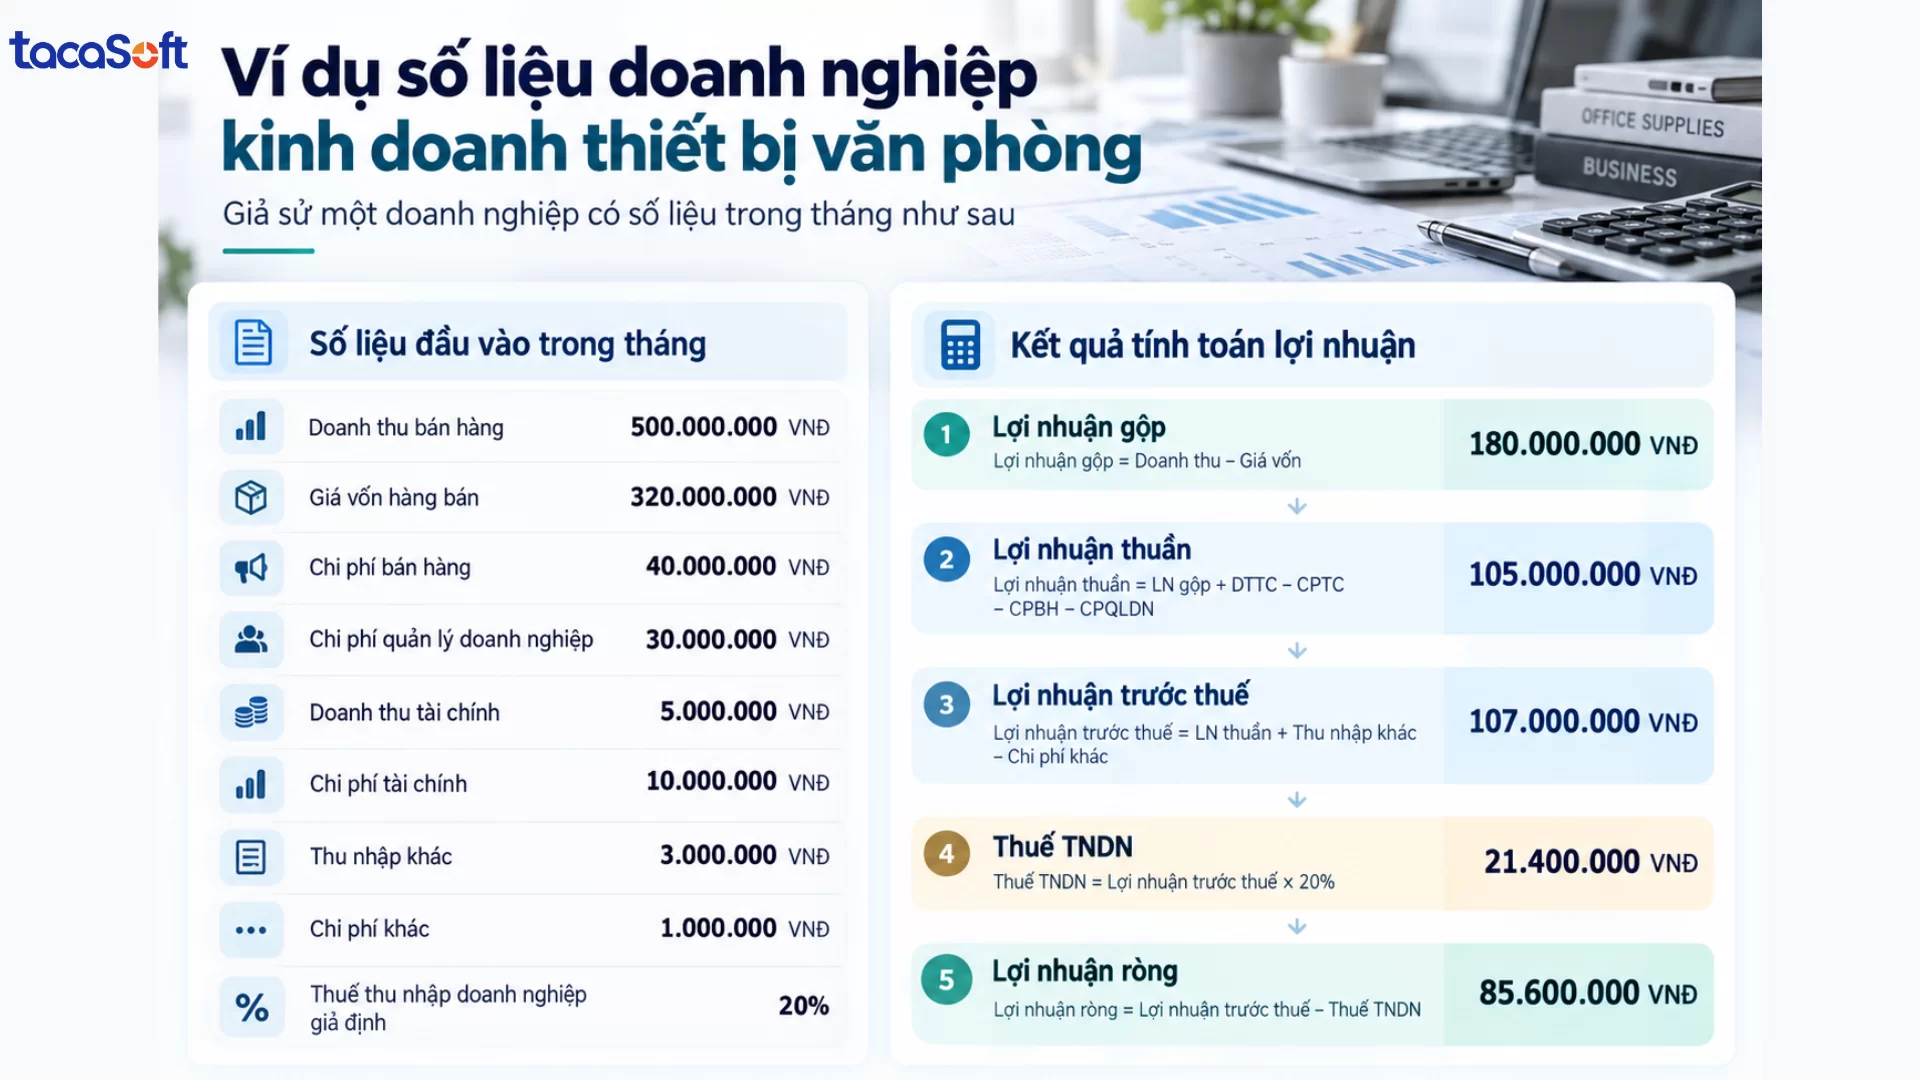
Lợi nhuận gộp = Doanh thu – Giá vốn hàng bán
= 500.000.000 – 320.000.000
= 180.000.000 VNĐ
Lợi nhuận thuần = Lợi nhuận gộp + Doanh thu tài chính – Chi phí tài chính – Chi phí bán hàng – Chi phí quản lý
= 180.000.000 + 5.000.000 – 10.000.000 – 40.000.000 – 30.000.000
= 105.000.000 VNĐ
Lợi nhuận trước thuế = Lợi nhuận thuần + Thu nhập khác – Chi phí khác
= 105.000.000 + 3.000.000 – 1.000.000
= 107.000.000 VNĐ
Thuế TNDN:
107.000.000 × 20% = 21.400.000 VNĐ
Khi đó:
Lợi nhuận ròng = Lợi nhuận trước thuế – Thuế TNDN
= 107.000.000 – 21.400.000
= 85.600.000 VNĐ
| Chỉ tiêu | Số tiền (VNĐ) |
|---|---|
| Doanh thu | 500.000.000 |
| Giá vốn hàng bán | 320.000.000 |
| Lợi nhuận gộp | 180.000.000 |
| Chi phí bán hàng | 40.000.000 |
| Chi phí quản lý | 30.000.000 |
| Doanh thu tài chính | 5.000.000 |
| Chi phí tài chính | 10.000.000 |
| Lợi nhuận thuần | 105.000.000 |
| Thu nhập khác | 3.000.000 |
| Chi phí khác | 1.000.000 |
| Lợi nhuận trước thuế | 107.000.000 |
| Thuế TNDN giả định 20% | 21.400.000 |
| Lợi nhuận ròng | 85.600.000 |
Qua ví dụ này, có thể thấy lợi nhuận thuần và lợi nhuận ròng khác nhau chủ yếu ở các khoản thu nhập, chi phí khác và thuế.
Lợi nhuận thuần giúp doanh nghiệp nhìn rõ hiệu quả của hoạt động kinh doanh sau khi đã tính đến chi phí bán hàng, quản lý và tài chính. Trong khi đó, lợi nhuận ròng là kết quả cuối cùng còn lại sau khi tính thêm các khoản khác và thuế thu nhập doanh nghiệp.
Vì vậy, khi phân tích lợi nhuận thuần và lợi nhuận ròng, doanh nghiệp nên theo dõi cả hai thay vì chỉ nhìn vào con số lợi nhuận cuối kỳ.
Lợi nhuận thuần và lợi nhuận ròng không chỉ dùng để “chốt số” cuối kỳ. Nếu đọc đúng, hai chỉ tiêu này giúp ban lãnh đạo nhìn ra doanh nghiệp đang kiếm tiền tốt ở đâu, chi phí đang tăng ở đâu và phần lợi nhuận cuối cùng đang bị tác động bởi yếu tố nào.
Điểm quan trọng là mỗi chỉ số phục vụ một nhóm quyết định khác nhau.
Khi nhìn vào lợi nhuận thuần và lợi nhuận ròng, CEO/CFO nên kiểm tra:
Ba câu hỏi này giúp tránh tình trạng nhìn một con số lợi nhuận đẹp rồi kết luận doanh nghiệp đang hoạt động tốt.
Lợi nhuận thuần từ hoạt động kinh doanh phù hợp hơn khi doanh nghiệp muốn đánh giá hiệu quả vận hành trước phần thu nhập, chi phí khác và thuế thu nhập doanh nghiệp.
Lưu ý, chỉ tiêu này vẫn chịu ảnh hưởng của doanh thu và chi phí tài chính, bao gồm cả chi phí lãi vay. Doanh nghiệp có thể dùng lợi nhuận thuần để:
Ví dụ, nếu doanh thu tăng 15% nhưng chi phí bán hàng tăng 35% khiến lợi nhuận thuần gần như không đổi, vấn đề cần xử lý không còn nằm ở doanh số mà ở hiệu quả của khoản chi để tạo ra doanh số đó.
Lợi nhuận ròng là kết quả cuối cùng sau khi tính thêm các khoản thu nhập, chi phí khác và thuế. Vì vậy, chỉ tiêu này phù hợp hơn với các quyết định liên quan đến kết quả tài chính cuối cùng và quyền lợi của chủ sở hữu.
Một số ứng dụng thực tế gồm:
Một số tình huống rất hữu ích cho quản trị:
| Tình huống | Điều cần kiểm tra |
|---|---|
| Lợi nhuận thuần tăng, lợi nhuận ròng cùng tăng | Hoạt động kinh doanh và kết quả cuối cùng đều cải thiện |
| Lợi nhuận thuần tăng nhưng lợi nhuận ròng giảm | Thu nhập/chi phí khác và thuế trong kỳ |
| Doanh thu tăng nhưng lợi nhuận thuần giảm | Giá vốn, chi phí bán hàng, quản lý và tài chính |
| Lợi nhuận ròng tăng mạnh hơn lợi nhuận thuần | Có thể xuất hiện khoản thu nhập khác hoặc yếu tố không lặp lại |
| Lợi nhuận ròng dương nhưng dòng tiền kinh doanh âm kéo dài | Công nợ, tồn kho và chất lượng lợi nhuận |
Tóm lại, lợi nhuận thuần và lợi nhuận ròng nên được dùng như hai lớp phân tích nối tiếp nhau: lợi nhuận thuần giúp tìm vấn đề trong hoạt động kinh doanh, còn lợi nhuận ròng cho biết sau toàn bộ hoạt động và nghĩa vụ thuế, doanh nghiệp cuối cùng giữ lại được bao nhiêu.
Với nhà quản trị, giá trị thực sự không nằm ở việc biết hai con số này là bao nhiêu, mà ở việc truy ngược được nguyên nhân khiến chúng tăng hoặc giảm để biết nên điều chỉnh doanh thu, chi phí, vốn hay chiến lược ở đâu.
Theo dõi lợi nhuận thuần và lợi nhuận gộp sẽ có giá trị hơn khi doanh nghiệp không chỉ nhìn con số tổng, mà có thể bóc tách theo sản phẩm, kênh bán, khách hàng, chi nhánh và từng giai đoạn.
Với BCanvas, dữ liệu từ Excel, CSV, phần mềm kế toán, CRM hoặc các hệ thống nội bộ có thể được tập trung về cùng một nơi để xây dựng báo cáo quản trị theo nhiều chiều.
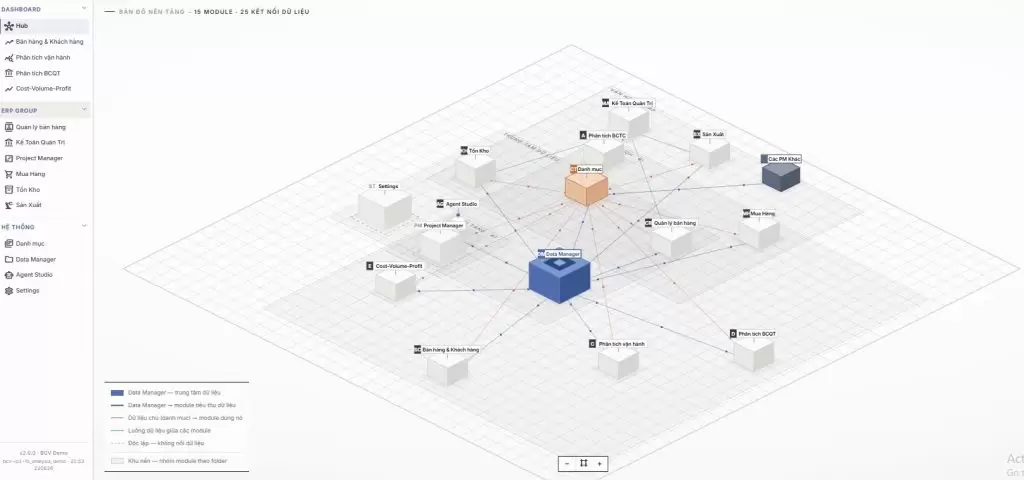
Doanh nghiệp có thể nhanh chóng trả lời những câu hỏi như:
Thay vì mất thời gian ghép nhiều file và đối chiếu thủ công, BCanvas giúp ban lãnh đạo nhìn rõ mối quan hệ giữa doanh thu – giá vốn – chi phí – lợi nhuận trên cùng một hệ thống. Từ đó, doanh nghiệp có cơ sở rõ ràng hơn để điều chỉnh giá bán, tối ưu cơ cấu sản phẩm, phân bổ ngân sách và kiểm soát chi phí.
BCanvas không chỉ giúp doanh nghiệp biết đang lãi bao nhiêu, mà còn giúp biết lợi nhuận đang đến từ đâu và nên tối ưu ở đâu tiếp theo.
Phần mềm được thiết kế và code riêng theo ngành nghề, mô hình kinh doanh và cấu trúc dữ liệu của từng doanh nghiệp, thay vì bắt doanh nghiệp thích nghi với khuôn mẫu đóng gói sẵn. Nhờ mô hình triển khai BOT, doanh nghiệp không cần đội ngũ IT riêng vẫn từng bước làm chủ hệ thống dữ liệu của mình.
Đăng ký trải nghiệm BCanvas ngay hôm nay dành riêng cho mô hình kinh doanh của bạn!
Nhận tư vấn toàn bộ tính năng phần mềm được thiết kế riêng cho doanh nghiệp bạn với sự tư vấn, đồng hành từ đội ngũ chuyên gia chuyên môn sâu.
TacaSoft,