


Lợi nhuận thuần và lợi nhuận gộp là hai chỉ số cho biết doanh nghiệp đang kiếm tiền hiệu quả đến đâu: lợi nhuận gộp là phần còn lại sau khi lấy doanh thu thuần trừ giá vốn hàng bán, còn lợi nhuận thuần (lợi nhuận ròng) là kết quả cuối cùng sau khi trừ thêm chi phí vận hành, tài chính, thuế và các khoản liên quan. Một bên cho thấy sức mạnh của sản phẩm, một bên phản ánh sức khỏe thực sự của cả bộ máy.
Doanh nghiệp vững vàng thường giữ được biên lợi nhuận gộp ổn định và tăng trưởng lợi nhuận ròng từ hoạt động cốt lõi. Trong mọi hoạt động kinh doanh, lợi nhuận luôn là đích đến cuối cùng và là thước đo rõ nhất cho hiệu quả sản xuất, kinh doanh. Hiểu đúng và phân biệt rõ lợi nhuận thuần và lợi nhuận gộp là bước đầu để nhà quản lý ra quyết định chính xác hơn.
Khi phân tích lợi nhuận thuần và lợi nhuận gộp, điều quan trọng không phải chỉ là nhớ công thức, mà là hiểu mỗi chỉ số đang trả lời một câu hỏi quản trị khác nhau.
| Tiêu chí | Lợi nhuận gộp | Lợi nhuận thuần |
|---|---|---|
| Giúp doanh nghiệp biết gì? | Sản phẩm bán ra có tạo đủ phần chênh lệch sau khi trừ giá vốn hay không | Sau toàn bộ hoạt động, doanh nghiệp thực sự còn lại bao nhiêu lợi nhuận |
| Công thức cơ bản | Doanh thu thuần – Giá vốn hàng bán | Doanh thu và thu nhập – Toàn bộ chi phí – Thuế |
| Nên nhìn chỉ số này khi nào? | Khi muốn kiểm tra giá bán, giá vốn, biên sản phẩm hoặc hiệu quả từng nhóm hàng | Khi muốn đánh giá hiệu quả vận hành tổng thể và kết quả cuối cùng của doanh nghiệp |
| Nếu chỉ số giảm, nên kiểm tra gì? | Giá nguyên liệu tăng, chiết khấu cao, giá bán thấp, cơ cấu sản phẩm thay đổi | Chi phí marketing, nhân sự, quản lý, lãi vay, thuế hoặc các khoản chi ngoài hoạt động chính |
| Dùng để ra quyết định gì? | Tăng giá, đàm phán nhà cung cấp, thay đổi danh mục sản phẩm, tối ưu giá vốn | Cắt chi phí, điều chỉnh ngân sách, cơ cấu bộ máy, kiểm soát tài chính |
| Ví dụ thực tế | Doanh thu 100 tỷ, giá vốn 60 tỷ → lợi nhuận gộp 40 tỷ | Sau khi trừ thêm 25 tỷ chi phí và 3 tỷ thuế → lợi nhuận thuần còn 12 tỷ |
| Điểm CEO cần chú ý | Lợi nhuận gộp tốt nhưng chưa chắc doanh nghiệp đang kiếm được nhiều tiền | Lợi nhuận thuần thấp dù lợi nhuận gộp cao thường cho thấy chi phí phía sau đang quá lớn |
Điểm đáng chú ý khi so sánh lợi nhuận thuần và lợi nhuận gộp là khoảng cách giữa hai con số này.
Nếu lợi nhuận gộp cao nhưng lợi nhuận thuần thấp, vấn đề có thể không nằm ở sản phẩm mà nằm ở chi phí bán hàng, marketing, quản lý, lãi vay hoặc bộ máy vận hành.
Ngược lại, nếu lợi nhuận gộp đã thấp ngay từ đầu, doanh nghiệp nên xem lại giá bán, giá vốn và cơ cấu sản phẩm trước khi nghĩ đến việc cắt chi phí phía sau.
Vì vậy, lợi nhuận gộp giúp nhìn chất lượng của việc bán hàng, còn lợi nhuận thuần giúp nhìn chất lượng của cả doanh nghiệp.
Lợi nhuận gộp là phần lợi nhuận doanh nghiệp còn lại sau khi lấy doanh thu thuần trừ giá vốn hàng bán. Nói đơn giản, chỉ số này cho biết sản phẩm hoặc dịch vụ cốt lõi đang tạo ra bao nhiêu lợi nhuận trước khi tính đến các chi phí như bán hàng, quản lý, lãi vay hay thuế.
Vì vậy, lợi nhuận gộp đặc biệt hữu ích khi doanh nghiệp muốn đánh giá:
Trong khi đó, lợi nhuận thuần phản ánh kết quả sau khi doanh nghiệp đã tính thêm các khoản thu và chi phí phát sinh trong quá trình vận hành.
Điểm khác biệt quan trọng giữa lợi nhuận thuần và lợi nhuận gộp nằm ở phạm vi chi phí được tính đến.
Nếu lợi nhuận gộp cao nhưng lợi nhuận thuần thấp, doanh nghiệp có thể đang gặp vấn đề ở chi phí marketing, nhân sự, quản lý hoặc tài chính. Ngược lại, nếu lợi nhuận gộp đã thấp ngay từ đầu, bài toán thường nằm ở giá bán, giá vốn hoặc cơ cấu sản phẩm.
>> Vì vậy, lợi nhuận gộp cho biết doanh nghiệp bán hàng có hiệu quả hay không, còn lợi nhuận thuần cho biết bộ máy vận hành phía sau có đang giữ lại được phần lợi nhuận đó hay không.
Khi phân tích lợi nhuận thuần và lợi nhuận gộp, doanh nghiệp có thể nhìn rõ hai lớp hiệu quả khác nhau: khả năng kiếm tiền từ sản phẩm và khả năng giữ lại lợi nhuận sau vận hành.
Lợi nhuận gộp phản ánh phần chênh lệch còn lại sau khi doanh nghiệp lấy doanh thu thuần trừ giá vốn hàng bán.
Chỉ số này giúp doanh nghiệp trả lời những câu hỏi rất thực tế như:
Vì vậy, lợi nhuận gộp không chỉ dùng để xem doanh nghiệp lãi bao nhiêu ở cấp độ sản phẩm, mà còn là căn cứ để tối ưu giá bán, giá vốn và danh mục kinh doanh.
Nếu lợi nhuận gộp giảm liên tục, doanh nghiệp nên kiểm tra ngay các yếu tố như giá vốn, chiết khấu, giá bán và cơ cấu sản phẩm.
Trong khi đó, lợi nhuận thuần phản ánh phần lợi nhuận còn lại sau khi đã tính thêm các chi phí như tài chính, bán hàng và quản lý doanh nghiệp.
Chỉ số này giúp doanh nghiệp nhìn rõ hơn hiệu quả vận hành tổng thể:
Nếu lợi nhuận gộp cao nhưng lợi nhuận thuần thấp, vấn đề thường không nằm ở sản phẩm mà nằm ở phần chi phí phía sau.
Ngược lại, nếu cả lợi nhuận gộp và lợi nhuận thuần đều thấp, doanh nghiệp cần xem lại từ giá bán, giá vốn cho đến cấu trúc chi phí vận hành.
Với nhà đầu tư, việc theo dõi đồng thời lợi nhuận thuần và lợi nhuận gộp giúp đánh giá doanh nghiệp rõ hơn thay vì chỉ nhìn một con số cuối kỳ.
Lợi nhuận gộp cho thấy chất lượng hoạt động kinh doanh cốt lõi.
Lợi nhuận thuần cho thấy doanh nghiệp quản trị toàn bộ bộ máy hiệu quả đến đâu.
Khi hai chỉ số này cùng duy trì tích cực qua nhiều kỳ, đó là tín hiệu cho thấy doanh nghiệp không chỉ bán hàng tốt mà còn kiểm soát chi phí tương đối hiệu quả.
Tóm lại, lợi nhuận thuần và lợi nhuận gộp nên được đọc cùng nhau. Một chỉ số cho biết sản phẩm có sinh lời tốt không, chỉ số còn lại cho biết doanh nghiệp có giữ lại được phần lợi nhuận đó sau toàn bộ quá trình vận hành hay không.
Để đọc đúng lợi nhuận thuần và lợi nhuận gộp, doanh nghiệp cần tách rõ hai lớp: sản phẩm tạo ra bao nhiêu lợi nhuận sau giá vốn và sau khi vận hành toàn bộ doanh nghiệp thì còn giữ lại bao nhiêu.
Lợi nhuận gộp = Doanh thu thuần – Giá vốn hàng bán
Trong đó:
Doanh thu thuần là doanh thu từ bán hàng và cung cấp dịch vụ sau khi trừ các khoản giảm trừ như chiết khấu thương mại, giảm giá hàng bán và hàng bán bị trả lại.
Doanh thu thuần = Doanh thu bán hàng – Các khoản giảm trừ doanh thu
Giá vốn hàng bán là các chi phí trực tiếp để tạo ra sản phẩm hoặc dịch vụ đã bán, chẳng hạn nguyên vật liệu trực tiếp, nhân công trực tiếp và chi phí sản xuất liên quan.
Lưu ý, giá vốn hàng bán không bao gồm toàn bộ chi phí quản lý hay quảng cáo của doanh nghiệp. Đây là điểm cần phân biệt khi tính lợi nhuận thuần và lợi nhuận gộp.
Ví dụ, doanh nghiệp đạt doanh thu thuần 10 tỷ đồng và giá vốn hàng bán là 6 tỷ đồng:
Lợi nhuận gộp = 10 – 6 = 4 tỷ đồng
Con số 4 tỷ cho biết doanh nghiệp còn lại bao nhiêu sau khi bù đắp chi phí trực tiếp của hàng hóa, trước khi tính các chi phí vận hành phía sau.
Lợi nhuận thuần = Lợi nhuận gộp + Doanh thu hoạt động tài chính – Chi phí tài chính – Chi phí bán hàng – Chi phí quản lý doanh nghiệp
Trong đó:
Ví dụ, doanh nghiệp có lợi nhuận gộp 4 tỷ đồng, doanh thu tài chính 200 triệu đồng, chi phí tài chính 300 triệu đồng, chi phí bán hàng 800 triệu đồng và chi phí quản lý 600 triệu đồng:
Lợi nhuận thuần = 4 + 0,2 – 0,3 – 0,8 – 0,6 = 2,5 tỷ đồng
Qua đó có thể thấy, khi phân tích lợi nhuận thuần và lợi nhuận gộp, khoảng cách giữa hai chỉ số chính là phần rất đáng quan tâm. Nếu lợi nhuận gộp tốt nhưng lợi nhuận thuần giảm mạnh, doanh nghiệp nên kiểm tra các khoản chi phí bán hàng, quản lý và tài chính thay vì chỉ tập trung vào doanh thu.
Chỉ nhìn lợi nhuận thuần và lợi nhuận gộp ở cấp toàn doanh nghiệp thường chưa đủ. Để phục vụ quản trị, doanh nghiệp nên phân tích theo nhiều chiều để biết đâu là nơi tạo lợi nhuận và đâu là nơi đang làm hiệu quả suy giảm.
Tóm lại, lợi nhuận thuần và lợi nhuận gộp nên được theo dõi theo sản phẩm, kênh bán, khách hàng, chi nhánh, thời gian và kế hoạch so với thực tế để phục vụ ra quyết định hiệu quả hơn.
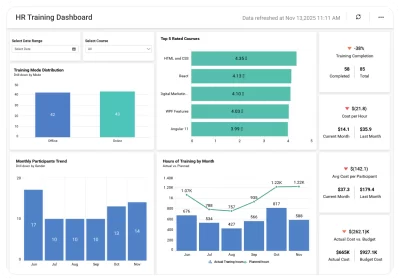
Theo dõi lợi nhuận thuần và lợi nhuận gộp sẽ có giá trị hơn khi doanh nghiệp không chỉ nhìn con số tổng, mà có thể bóc tách theo sản phẩm, kênh bán, khách hàng, chi nhánh và từng giai đoạn.
Với BCanvas, dữ liệu từ Excel, CSV, phần mềm kế toán, CRM hoặc các hệ thống nội bộ có thể được tập trung về cùng một nơi để xây dựng báo cáo quản trị theo nhiều chiều.
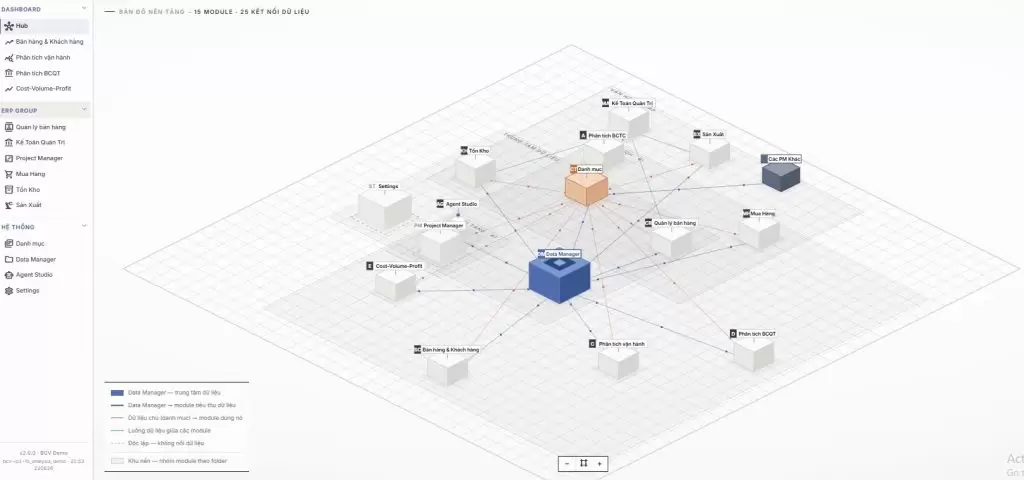
Doanh nghiệp có thể nhanh chóng trả lời những câu hỏi như:
Thay vì mất thời gian ghép nhiều file và đối chiếu thủ công, BCanvas giúp ban lãnh đạo nhìn rõ mối quan hệ giữa doanh thu – giá vốn – chi phí – lợi nhuận trên cùng một hệ thống. Từ đó, doanh nghiệp có cơ sở rõ ràng hơn để điều chỉnh giá bán, tối ưu cơ cấu sản phẩm, phân bổ ngân sách và kiểm soát chi phí.
BCanvas không chỉ giúp doanh nghiệp biết đang lãi bao nhiêu, mà còn giúp biết lợi nhuận đang đến từ đâu và nên tối ưu ở đâu tiếp theo.
Phần mềm được thiết kế và code riêng theo ngành nghề, mô hình kinh doanh và cấu trúc dữ liệu của từng doanh nghiệp, thay vì bắt doanh nghiệp thích nghi với khuôn mẫu đóng gói sẵn. Nhờ mô hình triển khai BOT, doanh nghiệp không cần đội ngũ IT riêng vẫn từng bước làm chủ hệ thống dữ liệu của mình.
Đăng ký trải nghiệm BCanvas ngay hôm nay dành riêng cho mô hình kinh doanh của bạn!
Nhận tư vấn toàn bộ tính năng phần mềm được thiết kế riêng cho doanh nghiệp bạn với sự tư vấn, đồng hành từ đội ngũ chuyên gia chuyên môn sâu.
Xem thêm:
TacaSoft,