










Chỉ số PEG cho bạn biết mỗi đồng bạn bỏ ra đang mua về bao nhiêu tăng trưởng. Là CEO, bạn quen nhìn doanh nghiệp bằng cả hiện tại lẫn tương lai. Chỉ số PEG giúp bạn nhìn cổ phiếu theo cách tương tự: không chỉ hỏi “giá bao nhiêu” mà còn hỏi “đà tăng trưởng đáng giá bao nhiêu”.
Đây là điều chỉ số P/E, P/B hay ROE riêng lẻ chưa nói hết. Chỉ với một phép chia, chỉ số PEG biến chuyện định giá khô khan thành bài toán đánh đổi giữa giá phải trả và triển vọng nhận về. Trong bài viết này, chúng ta sẽ đi qua ba câu hỏi mà bất kỳ người ra quyết định nào cũng nên nắm: chỉ số PEG được tính như thế nào, đọc con số ấy ra sao (PEG dưới 1 có thật sự là “hời” không?), và khi nào nên tin, khi nào nên dè chừng.
Chỉ số PEG bao nhiêu là tốt? Đọc đúng mốc 1 để không “mua đắt”
Chỉ số PEG bao nhiêu là tốt? Nói gọn: chỉ số PEG quanh 1 là mức định giá hợp lý, chỉ số PEG dưới 1 cho thấy cổ phiếu có thể đang bị định giá thấp so với tốc độ tăng trưởng, còn PEG trên 1 là dấu hiệu cần cân nhắc vì bạn có thể đang trả giá cao hơn giá trị nhận về.
Vì sao doanh nghiệp và nhà đầu tư nên nhìn chỉ số PEG thay vì chỉ nhìn P/E?
Nếu bạn từng thẩm định một thương vụ M&A, bạn biết không ai chỉ hỏi “giá bao nhiêu”. Câu hỏi thật sự là: trả mức giá này thì nhận lại được bao nhiêu tăng trưởng?
Đó cũng là logic của chỉ số PEG. Khi mua cổ phiếu, bạn mua giá trị tương lai, không phải thành tích quá khứ. P/E cho biết thị trường đang kỳ vọng gì và thời gian hoàn vốn tương đối ra sao. Nhưng P/E đứng một mình giống như biết giá vé mà không biết quãng đường.
Khi đặt P/E cạnh tốc độ tăng trưởng lợi nhuận dự phóng (G), bạn sẽ biết mức kỳ vọng ấy có cơ sở hay chỉ đang bị thổi phồng.
Bảng đọc nhanh: chỉ số PEG bao nhiêu là hợp lý, hấp dẫn hay đắt?
| Chỉ số PEG | Ý nghĩa với người ra quyết định |
|---|---|
| PEG < 1 | Cổ phiếu có thể đang bị định giá thấp so với đà tăng trưởng. PEG càng thấp, biên an toàn càng lớn |
| PEG = 1 | P/E bằng đúng tốc độ tăng trưởng, giá thị trường phản ánh khá sát giá trị thực |
| PEG > 1 | Thị trường đang trả giá cao hơn khả năng tăng trưởng của doanh nghiệp |
Chỉ số PEG = 1: Mức P/E tương ứng với tăng trưởng dự kiến
Khi chỉ số PEG = 1, tức P/E = G, giá cổ phiếu đang tương xứng với triển vọng tăng trưởng. Đây là mốc “hòa vốn về kỳ vọng”: bạn không được hời, cũng không bị hớ.
Ví dụ, doanh nghiệp có P/E bằng 15 và lợi nhuận dự kiến tăng 15%, thì PEG bằng 1. Đây là một mốc tham khảo, không có nghĩa cổ phiếu chắc chắn đang ở giá trị thực.
Lúc này, điều nên kiểm tra là doanh nghiệp có cơ sở để đạt mức tăng trưởng 15% hay không:
- Doanh thu và đơn hàng đã có tín hiệu tăng chưa?
- Chi phí có đang tăng nhanh hơn doanh thu?
- Tăng trưởng lợi nhuận đến từ hoạt động chính hay khoản thu nhập chỉ xuất hiện một lần?
Chỉ số PEG < 1: Tăng trưởng dự kiến cao, nhưng cần xem chất lượng tăng trưởng
Nếu doanh nghiệp có P/E bằng 8 và lợi nhuận dự kiến tăng 16%, chỉ số PEG sẽ bằng 0,5. Con số này có thể khiến cổ phiếu trông hấp dẫn, song điều quan trọng là tìm hiểu vì sao thị trường chưa định giá cao hơn.
Bạn nên xem:
- Mức tăng trưởng dự kiến có dựa trên đơn hàng, sản lượng và doanh thu thực tế không?
- Lợi nhuận tăng nhờ kinh doanh tốt hơn, hay chỉ vì kỳ trước quá thấp?
- Dòng tiền từ hoạt động kinh doanh có đi cùng lợi nhuận?
Về nguyên tắc, chỉ số PEG nhỏ hơn 1 cho thấy doanh nghiệp tăng trưởng nhanh hơn mức giá đang được trả, nên cổ phiếu có thể chưa được định giá đúng. Nếu thị trường sớm nhận ra, giá có dư địa đi lên. Trong vùng này, chỉ số PEG càng thấp càng hấp dẫn. Tuy vậy, chỉ số PEG thấp bất thường cũng có thể là dấu hiệu dự phóng tăng trưởng đang quá lạc quan, nên cần kiểm chứng trước khi kết luận.
Chỉ số PEG > 1: Kỳ vọng đang cao hơn mức tăng trưởng đưa vào phép tính
Không hẳn. PEG lớn hơn 1 nghĩa là thị trường đang trả giá cao hơn tốc độ tăng trưởng mà doanh nghiệp có thể đạt được. Với các doanh nghiệp có lợi thế cạnh tranh mạnh, mức “đắt” này đôi khi vẫn có lý do. Điều quan trọng là bạn hiểu mình đang trả thêm cho điều gì.
Một doanh nghiệp có P/E bằng 25, lợi nhuận dự kiến tăng 10% sẽ có PEG bằng 2,5. Nhà đầu tư đang trả một mức P/E tương đối cao so với tốc độ tăng trưởng dự kiến, nhưng chưa thể chỉ dựa vào đó để kết luận cổ phiếu quá đắt.
Hãy nhìn vào khả năng doanh nghiệp duy trì tăng trưởng:
- Lợi thế thương hiệu, mạng lưới phân phối hoặc tệp khách hàng có giúp doanh nghiệp tiếp tục mở rộng?
- Doanh nghiệp có thể tăng doanh thu mà không phải tăng chi phí tương ứng?
- Nếu kết quả kinh doanh thấp hơn dự báo, mức giá hiện tại còn hợp lý không?
Vì sao chỉ số PEG âm không có nghĩa cổ phiếu đang rẻ?
Nhìn thấy PEG âm, nhiều người dễ nghĩ: “Chỉ số thấp đến mức này thì cổ phiếu phải rẻ.” Nhưng PEG âm thường là lúc bạn cần dừng phép so sánh và nhìn lại lợi nhuận doanh nghiệp.
Có hai tình huống cần kiểm tra:
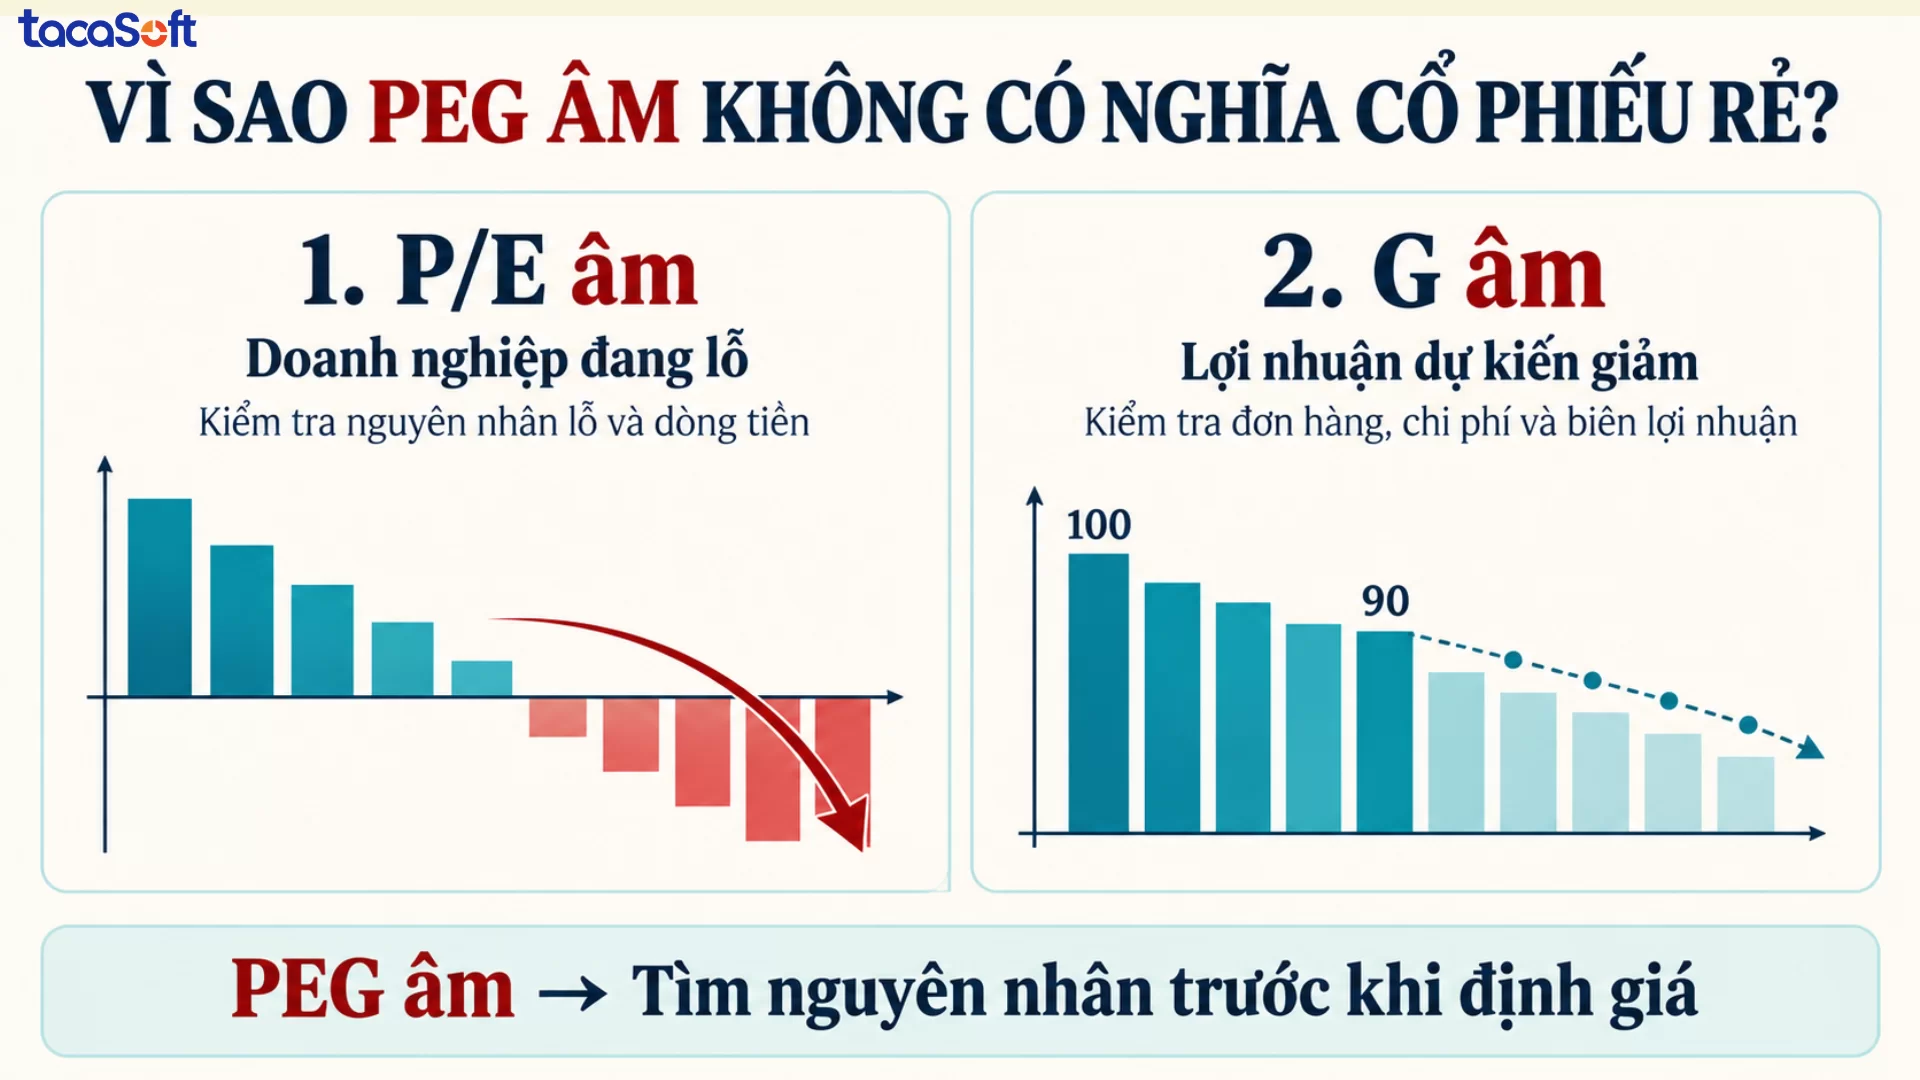
1. P/E âm: Doanh nghiệp đang lỗ
Khi lợi nhuận âm, P/E không còn là thước đo phù hợp để đánh giá cổ phiếu đắt hay rẻ; lấy P/E đó tính tiếp PEG cũng không giúp ích cho việc định giá. Điều cần tìm hiểu là doanh nghiệp lỗ vì hoạt động kinh doanh cốt lõi suy yếu, hay vì một khoản chi phí phát sinh trong kỳ.
Ví dụ, một doanh nghiệp có doanh thu tăng nhưng vẫn báo lỗ vì chi phí bán hàng và quản lý tăng nhanh hơn doanh thu. Trường hợp này khác với doanh nghiệp có hoạt động chính vẫn tạo lợi nhuận, nhưng kết quả cả năm bị ảnh hưởng bởi một khoản chi phí bất thường. Cùng có P/E âm, song khả năng phục hồi của hai doanh nghiệp có thể rất khác nhau.
Khi xem báo cáo tài chính, bạn có thể bắt đầu từ vài câu hỏi thực tế: Doanh thu có còn tăng không? Biên lợi nhuận gộp đang cải thiện hay thu hẹp? Doanh nghiệp có tạo được dòng tiền từ hoạt động kinh doanh không? Khoản lỗ chỉ xuất hiện trong một kỳ hay đã kéo dài nhiều kỳ? Những dữ liệu này giúp bạn hiểu tình trạng kinh doanh rõ hơn một giá trị PEG âm.
2. G âm: Lợi nhuận được dự báo giảm
Doanh nghiệp vẫn có lãi, nhưng lợi nhuận kỳ tới có thể thấp hơn kỳ gốc. Ví dụ, từ 100 tỷ xuống 90 tỷ đồng thì G bằng −10%. Trong trường hợp này, PEG âm phản ánh triển vọng lợi nhuận suy giảm, chứ không phải một “mức giá hời”.
Lúc này, điều đáng xem là vì sao lợi nhuận giảm.
Nếu doanh nghiệp đang mở rộng nhà máy hoặc tăng chi phí để phát triển thị trường, lợi nhuận ngắn hạn có thể chịu áp lực; nhà đầu tư cần đánh giá liệu khoản đầu tư đó có khả năng tạo kết quả trong những kỳ sau. Nhưng nếu lợi nhuận giảm vì đơn hàng yếu đi hoặc biên lợi nhuận liên tục bị thu hẹp, vấn đề có thể nằm ở sức cạnh tranh của doanh nghiệp. Không thể chỉ nhìn G âm mà coi hai trường hợp này như nhau.
Bạn cũng nên kiểm tra G được tính từ số liệu nào: dự báo của doanh nghiệp, ước tính của đơn vị phân tích hay dữ liệu lịch sử trên một nền tảng tài chính. Mỗi nguồn có thể dùng kỳ gốc và giả định khác nhau. Một dự báo lợi nhuận giảm cần được đối chiếu với đơn hàng, sản lượng, chi phí và kế hoạch kinh doanh, thay vì xem là kết quả chắc chắn sẽ xảy ra.
Điểm dễ nhầm là tăng trưởng chậm lại chưa chắc đã là tăng trưởng âm. Lợi nhuận năm trước tăng 20%, năm tới dự kiến tăng 5% thì G vẫn dương. Chỉ khi lợi nhuận dự kiến giảm so với kỳ gốc, G mới âm.
Vì vậy, đừng hỏi “PEG âm bao nhiêu thì nên mua?”. Hãy hỏi “Vì sao PEG âm, và lợi nhuận doanh nghiệp đang đi theo hướng nào?”. Khi đã hiểu nguyên nhân, bạn mới có cơ sở chọn cách định giá phù hợp và đánh giá liệu mức giá hiện tại có phản ánh đúng triển vọng của doanh nghiệp hay chưa.
Công thức tính chỉ số PEG như thế nào?
Trước khi rót vốn vào bất kỳ cổ phiếu nào, một CEO thường cần trả lời được câu hỏi: mức giá này có xứng với đà tăng trưởng nhận về không? Chỉ số PEG trả lời đúng câu hỏi đó, chỉ bằng một công thức:
PEG = P/E ÷ G
Trong đó:
- P/E cho biết thị trường đang định giá cổ phiếu cao gấp bao nhiêu lần thu nhập mà nó tạo ra.
- G là tốc độ tăng trưởng kỳ vọng của cổ phiếu, tính theo EPS dự phóng (forward EPS) và biểu thị bằng %.
Kết quả cho bạn biết mức giá đang trả có được tăng trưởng “bảo chứng” hay không.
Cùng P/E 15, ba kịch bản cho ba kết luận đầu tư khác nhau
Giả sử ba doanh nghiệp đều có P/E = 15. Nhìn bằng P/E, cả ba trông giống hệt nhau. Nhưng khi đưa tốc độ tăng trưởng vào, khoảng cách lộ ra ngay:
| Kịch bản | P/E | G (EPS dự phóng) | Cách tính | PEG | Nhận định |
|---|---|---|---|---|---|
| 1 | 15 | 10% | 15 ÷ 10 | 1,5 | Giá cao hơn mức tăng trưởng, cần cân nhắc kỹ |
| 2 | 15 | 15% | 15 ÷ 15 | 1,0 | Giá tương xứng với tăng trưởng |
| 3 | 15 | 20% | 15 ÷ 20 | 0,75 | Tăng trưởng vượt mức giá, có thể đang được định giá thấp |
Điểm đáng chú ý cho người ra quyết định: cùng một mức giá, doanh nghiệp tăng trưởng 20% mang lại giá trị cao hơn hẳn doanh nghiệp tăng trưởng 10%. Nếu chỉ dùng P/E, bạn sẽ bỏ lỡ sự chênh lệch này và có thể phân bổ vốn vào phương án kém hiệu quả hơn.
Hai lưu ý để tính PEG đúng ngay từ đầu
- Nhập G dưới dạng số phần trăm: tăng trưởng 15% thì lấy 15, không lấy 0,15.
- Kiểm chứng nguồn dự phóng: G dựa trên kỳ vọng tương lai nên độ tin cậy của kết quả phụ thuộc vào chất lượng dự phóng EPS. Hãy ưu tiên nguồn từ các báo cáo phân tích uy tín và đối chiếu nhiều nguồn khi có thể.
Lưu ý khi tính chỉ số PEG
Chỉ số PEG phụ thuộc nhiều vào tốc độ tăng trưởng lợi nhuận dự kiến (G). Nếu G thiếu cơ sở, kết quả chỉ số PEG có thể trông rất hấp dẫn nhưng lại không phản ánh đúng tình hình doanh nghiệp. Khi tính và sử dụng chỉ số này, bạn nên lưu ý:
- Ưu tiên doanh nghiệp có hoạt động kinh doanh tương đối ổn định. Với doanh nghiệp có lợi nhuận tăng giảm thất thường, một năm kinh doanh đột biến hoặc sụt giảm mạnh có thể khiến G bị lệch. Hãy tìm hiểu nguyên nhân biến động trước khi dùng chỉ số PEG để so sánh.
- Kiểm tra mức tăng trưởng G quá cao. Chẳng hạn, lợi nhuận tăng mạnh vì năm trước có nền lợi nhuận rất thấp thì khó lấy tỷ lệ đó làm kỳ vọng cho nhiều năm tiếp theo. Bạn nên xem tăng trưởng đến từ doanh thu và hoạt động cốt lõi, hay từ một khoản thu nhập chỉ xuất hiện một lần.
- Xem kết quả trong khoảng 3–5 năm, nhưng đừng chỉ lấy số trung bình. Ngoài tốc độ tăng trưởng, hãy nhìn từng năm để biết doanh nghiệp tăng trưởng đều hay phần lớn kết quả đến từ một năm đặc biệt. Sau đó đối chiếu với đơn hàng, biên lợi nhuận và kế hoạch kinh doanh của những năm tới.
- So sánh doanh nghiệp cùng ngành và cùng giai đoạn phát triển. Một doanh nghiệp đang mở rộng nhanh sẽ có đặc điểm tăng trưởng khác doanh nghiệp đã hoạt động ổn định. Đặt chỉ số PEG của hai doanh nghiệp cạnh nhau mà không xét bối cảnh có thể dẫn đến nhận định sai.
- Đừng bỏ qua doanh nghiệp tăng trưởng chậm nhưng có dòng tiền và cổ tức ổn định. Một số doanh nghiệp tiện ích hoặc năng lượng có thể có chỉ số PEG trên 1 vì lợi nhuận không tăng nhanh. Tuy nhiên, dòng tiền đều và chính sách cổ tức vẫn là những yếu tố cần được đánh giá riêng.
Tham khảo phần mềm BCanvas đọc chỉ số tự động – chính xác cho doanh nghiệp bạn
Chỉ số PEG chỉ đáng tin khi hai đầu vào của nó đáng tin: P/E và tốc độ tăng trưởng lợi nhuận (G). Nhưng với chính doanh nghiệp của bạn, việc so sánh định giá và đà tăng trưởng với đối thủ cùng ngành, hay dựng kịch bản tăng trưởng để đối thoại với nhà đầu tư, cổ đông, ngân hàng, lại phụ thuộc vào một thứ: số liệu nội bộ có đủ nhanh, đủ sạch và đủ nhất quán hay không.
BCanvas là phần mềm xử lý và phân tích dữ liệu kinh doanh tích hợp AI của TacaSoft, giải quyết đúng điểm nghẽn đó. Dữ liệu phân mảnh trong doanh nghiệp (Excel, phần mềm kế toán, CRM, ERP, HRM) được Hub Data Manager tiếp nhận, kiểm tra, đối chiếu và làm sạch tự động thành một nền dữ liệu thống nhất trước khi lên báo cáo.
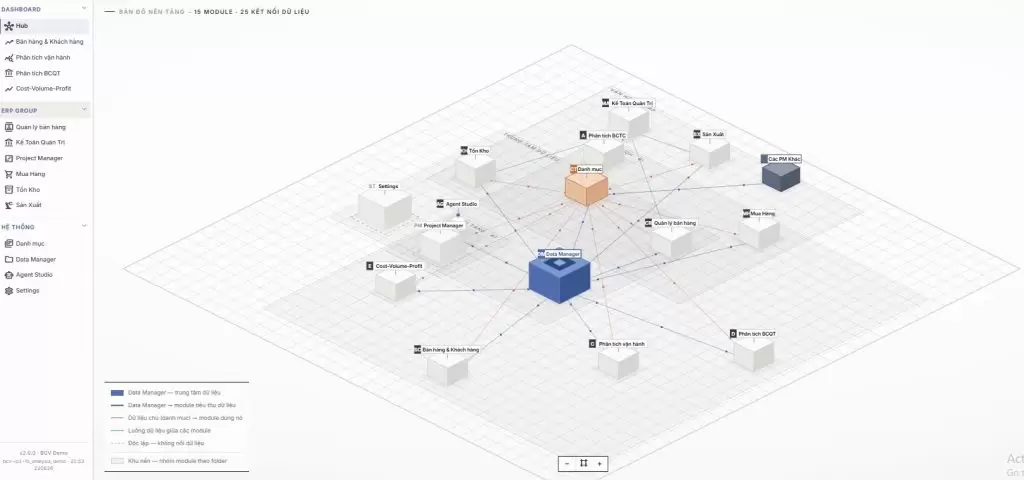
Kết quả: thay vì chờ vài ngày cho một báo cáo tổng hợp thủ công, CEO mở dashboard mỗi sáng là thấy toàn cảnh doanh nghiệp, không cần hỏi ai, không cần tự nối file Excel vào đúng lúc cần ra quyết định.
BCanvas giúp doanh nghiệp thiết lập hệ quản trị trên hai trục:
- Trục tài chính: lãi lỗ tổng thể, dòng tiền, công nợ, hiệu quả sử dụng vốn chủ sở hữu, cơ cấu và chất lượng tài sản, hiệu quả theo sản phẩm, dịch vụ, đơn vị kinh doanh và dự án, mức độ bám sát kế hoạch, các kịch bản dự báo.
- Trục vận hành: năng suất lao động, hiệu suất quy trình, hiệu quả bán hàng và pipeline, tồn kho và tốc độ luân chuyển, biến động nhân sự. Đây là nơi rủi ro thường xuất hiện sớm nhất, trước khi phản ánh vào báo cáo tài chính cuối kỳ.
Các module đáng chú ý
- Phân tích BCTC: theo dõi doanh thu, lợi nhuận, tài sản, vốn chủ và dòng tiền hoạt động trên một dashboard, giúp CEO nắm hiệu quả sinh lời và chất lượng tài sản theo thời gian thực. Đây là đầu vào trực tiếp để đánh giá tốc độ tăng trưởng lợi nhuận, thành phần G trong công thức PEG.
- Phân tích Bán hàng & Khách hàng: cho biết khách hàng, sản phẩm và kênh nào đang bán tốt, xu hướng và cấu trúc doanh thu ra sao, tức là tăng trưởng đến từ đâu và có bền vững không.
- Phân tích BCQT: kiểm soát P&L toàn công ty, theo cửa hàng, theo sản phẩm, chỉ rõ đơn vị nào đang tạo ra lợi nhuận và đơn vị nào đang làm giảm lợi nhuận.
- Phân tích hòa vốn (CVP): trả lời bán bao nhiêu thì hòa vốn, tăng giá thì lợi nhuận thay đổi thế nào, thử kịch bản giá và sản lượng chỉ trong vài thao tác. Phù hợp để dựng các giả định tăng trưởng trước khi đưa ra con số dự phóng.
- Hub Data Manager: tiếp nhận mọi nguồn dữ liệu (Excel/CSV, nhập tay, kết nối API), tự thích ứng với cấu trúc dữ liệu sẵn có, không bắt doanh nghiệp phải “ép” dữ liệu vào khuôn mẫu.
- Trợ lý AI (Agent Studio): chat và hỏi để có ngay câu trả lời, từ câu hỏi tổng quan đến phân tích chi tiết theo từng chiều dữ liệu.
Phần mềm được thiết kế và code riêng theo ngành nghề, mô hình kinh doanh và cấu trúc dữ liệu của từng doanh nghiệp, thay vì bắt doanh nghiệp thích nghi với khuôn mẫu đóng gói sẵn. Nhờ mô hình triển khai BOT, doanh nghiệp không cần đội ngũ IT riêng vẫn từng bước làm chủ hệ thống dữ liệu của mình.
Đăng ký trải nghiệm BCanvas ngay hôm nay dành riêng cho mô hình kinh doanh của bạn!
Nhận tư vấn toàn bộ tính năng phần mềm được thiết kế riêng cho doanh nghiệp bạn với sự tư vấn, đồng hành từ đội ngũ chuyên gia chuyên môn sâu.
TacaSoft,