


Vòng quay các khoản phải thu là gì mà nhiều CEO xem là phép thử cho kỷ luật thu tiền của doanh nghiệp? Bán chịu giúp chốt đơn nhanh, nhưng mỗi ngày khách chưa trả là mỗi ngày vốn của bạn bị “đóng băng”. Chỉ số này cho biết tốc độ thu hồi nợ đang nhanh hay chậm, để bạn kịp siết lại chính sách công nợ trước khi dòng tiền gặp áp lực. Cùng tìm hiểu ý nghĩa và cách tính vòng quay các khoản phải thu qua bài viết dưới đây.
Vòng quay các khoản phải thu không chỉ cho biết doanh nghiệp thu hồi tiền nhanh hay chậm. Chỉ số này còn bị ảnh hưởng bởi cách doanh nghiệp cho khách hàng nợ, chất lượng khách hàng và cách theo dõi công nợ hằng ngày. Hiểu được từng yếu tố sẽ giúp doanh nghiệp biết vì sao vòng quay các khoản phải thu đang chậm và nên xử lý từ đâu.
Muốn cải thiện vòng quay các khoản phải thu, trước tiên cần nhìn vào chính sách cho khách hàng nợ. Nếu doanh nghiệp cho khách hàng thời gian thanh toán quá dài, tiền sẽ bị nằm ở các khoản phải thu lâu hơn và vòng quay các khoản phải thu có xu hướng giảm.
Ngược lại, nếu yêu cầu thanh toán quá gắt, khách hàng có thể chuyển sang đối thủ có điều kiện mua hàng linh hoạt hơn.
Vì vậy, doanh nghiệp cần tìm được mức cân bằng giữa bán được hàng và thu được tiền. Chẳng hạn, quy định thời hạn thanh toán 15–30 ngày và có chiết khấu cho khách trả sớm có thể hiệu quả hơn việc cho nợ 60–90 ngày mà không có ràng buộc cụ thể.
Vòng quay các khoản phải thu cũng phụ thuộc rất nhiều vào việc doanh nghiệp đang bán hàng cho ai. Không phải khách hàng nào cũng có khả năng thanh toán đúng hạn.
Nếu thường xuyên bán chịu cho những khách hàng có tình hình tài chính yếu hoặc từng chậm thanh toán, doanh nghiệp dễ phát sinh nợ quá hạn, thậm chí nợ xấu. Khi tiền về chậm, vòng quay các khoản phải thu cũng bị kéo xuống.
Để hạn chế tình trạng này, doanh nghiệp có thể:
Ngay cả khi chính sách tín dụng hợp lý và khách hàng có khả năng thanh toán, vòng quay các khoản phải thu vẫn có thể thấp nếu doanh nghiệp quản lý công nợ chưa tốt.
Một số tình huống khá phổ biến là hóa đơn bị bỏ sót, không biết khoản nào sắp đến hạn, nhân viên quên nhắc khách hàng hoặc số liệu giữa kế toán và bộ phận kinh doanh không khớp. Những việc tưởng nhỏ này có thể khiến doanh nghiệp thu tiền chậm hơn mà không nhận ra.
Để cải thiện vòng quay các khoản phải thu, doanh nghiệp nên:
Khi dữ liệu công nợ được cập nhật đầy đủ và theo dõi thường xuyên, doanh nghiệp không chỉ biết vòng quay các khoản phải thu đang tăng hay giảm, mà còn dễ xác định khách hàng nào đang làm chậm dòng tiền và khoản nợ nào cần xử lý trước.
Xem thêm:
Vòng quay các khoản phải thu cao thường được đọc là doanh nghiệp thu tiền nhanh. Nhưng nếu dữ liệu đầu vào chọn sai, con số này có thể đẹp hơn thực tế mà không ai nhận ra. Trước khi dựa vào chỉ số để đánh giá đối tác, nhà đầu tư hay chính doanh nghiệp mình, hãy kiểm tra hai hạn chế dưới đây.
Công thức chuẩn tính trên doanh thu thuần, tức phần còn lại sau khi trừ chiết khấu, hàng bán bị trả lại và các khoản giảm trừ. Một số doanh nghiệp lại dùng tổng doanh thu. Tử số lớn hơn khiến vòng quay các khoản phải thu cao hơn thực tế, và bức tranh thu hồi công nợ trông khỏe hơn những gì đang diễn ra.
Với doanh nghiệp thời vụ, khoản phải thu thay đổi liên tục trong năm. Nếu số dư đầu kỳ rơi vào mùa thấp điểm còn cuối kỳ rơi vào mùa cao điểm, giá trị trung bình sẽ không phản ánh đúng mức công nợ thực, và vòng quay các khoản phải thu có thể lệch đáng kể so với năng lực thu hồi thật.
Một chỉ số tốt vẫn cần người đọc tỉnh táo. Hiểu rõ hạn chế của vòng quay các khoản phải thu giúp bạn không tự hài lòng với một con số đẹp trong khi dòng tiền thực đang chậm lại.
Doanh thu ghi trên sổ đã đẹp, nhưng tài khoản ngân hàng vẫn mỏng. Nguyên nhân thường nằm ở những khoản tiền đang nằm trong túi khách hàng. Khi vòng quay các khoản phải thu thấp, dòng vốn bị “đóng băng”, doanh nghiệp khó trả chi phí vận hành hay đầu tư mở rộng. Quản lý công nợ tốt không chỉ giữ dòng tiền ổn định mà còn thể hiện năng lực tài chính và uy tín với đối tác.
Dưới đây là 3 cách thực tế để cải thiện vòng quay các khoản phải thu, tăng tốc thu hồi nợ và giảm rủi ro nợ khó đòi.
Cách trực tiếp nhất để rút ngắn thời gian thu hồi công nợ là cho khách hàng một lý do để trả sớm. Ví dụ, giảm 1 đến 2% giá trị hóa đơn nếu khách thanh toán trong 7 ngày thay vì chờ 30 ngày.
Nhiều doanh nghiệp vẫn nhắc nợ thủ công: sót hóa đơn, nhắc trễ hạn, mỗi người nhắc một kiểu. Hậu quả là vòng quay các khoản phải thu kéo dài và nợ khó đòi tăng lên.
Khi mỗi tháng có hàng trăm đến hàng nghìn giao dịch, Excel và sổ tay không còn theo kịp. Phần mềm quản lý tài chính kế toán lúc này là công cụ cần thiết để kiểm soát vòng quay các khoản phải thu.
Theo dõi vòng quay các khoản phải thu sẽ khó có ý nghĩa nếu doanh nghiệp chỉ nhìn vào một con số trên báo cáo. Nhà quản lý cần biết khoản nợ nằm ở khách hàng nào, thuộc sản phẩm hay kênh bán nào, quá hạn bao lâu và dòng tiền thực đang bị ảnh hưởng ra sao.
Tuy nhiên, dữ liệu để trả lời những câu hỏi này thường nằm rải rác ở nhiều nguồn: Excel, CSV, phần mềm bán hàng, CRM, ERP hoặc các hệ thống nội bộ. Việc tổng hợp và đối chiếu thủ công không chỉ tốn thời gian mà còn khiến báo cáo chậm, khó phát hiện sớm những biến động của vòng quay các khoản phải thu.
BCanvas giúp doanh nghiệp kết nối dữ liệu từ nhiều nguồn, chuẩn hóa và kiểm tra dữ liệu, sau đó xây dựng dashboard và báo cáo quản trị đa chiều theo các chỉ tiêu doanh thu, lợi nhuận, khách hàng, sản phẩm, công nợ và vận hành.
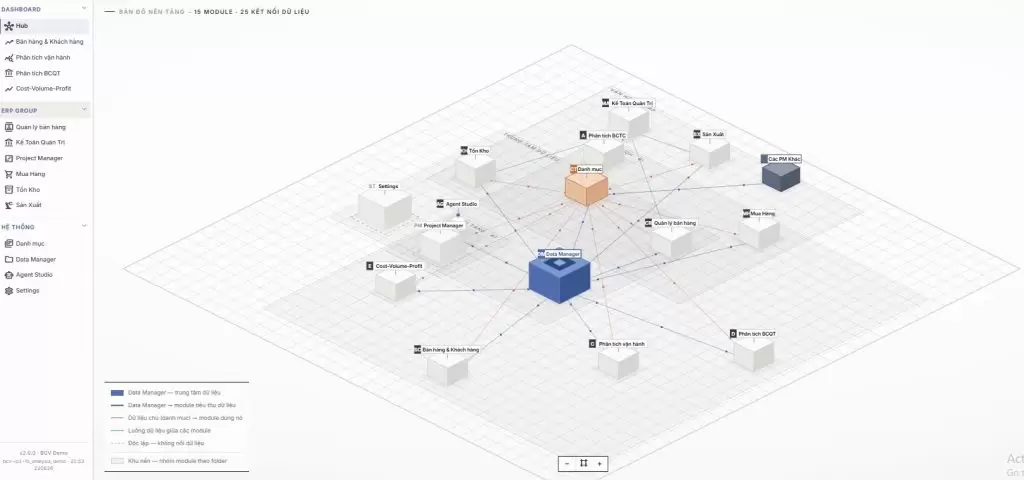
Thay vì chỉ biết “vòng quay các khoản phải thu là bao nhiêu?”, nhà quản lý có thể đi sâu hơn vào “khoản nào đang thu chậm?”, “khách hàng nào đang kéo vòng quay xuống?” và “cần hành động gì tiếp theo?”.
Phần mềm được thiết kế và code riêng theo ngành nghề, mô hình kinh doanh và cấu trúc dữ liệu của từng doanh nghiệp, thay vì bắt doanh nghiệp thích nghi với khuôn mẫu đóng gói sẵn. Nhờ mô hình triển khai BOT, doanh nghiệp không cần đội ngũ IT riêng vẫn từng bước làm chủ hệ thống dữ liệu của mình.
Đăng ký trải nghiệm BCanvas ngay hôm nay dành riêng cho mô hình kinh doanh của bạn!
Nhận tư vấn toàn bộ tính năng phần mềm được thiết kế riêng cho doanh nghiệp bạn với sự tư vấn, đồng hành từ đội ngũ chuyên gia chuyên môn sâu.
Không có một con số cố định để kết luận vòng quay các khoản phải thu bao nhiêu là tốt cho mọi doanh nghiệp. Một doanh nghiệp có vòng quay 6 lần/năm có thể đang quản lý công nợ rất tốt, trong khi doanh nghiệp khác cùng mức này lại đang thu tiền quá chậm.
Về nguyên tắc, vòng quay các khoản phải thu càng cao thường cho thấy doanh nghiệp thu hồi tiền càng nhanh. Tuy nhiên, vòng quay quá cao cũng chưa chắc là tín hiệu hoàn toàn tích cực nếu doanh nghiệp đang siết tín dụng quá chặt, khiến khách hàng giảm mua hoặc chuyển sang đối thủ có điều khoản thanh toán dễ chịu hơn.
Chẳng hạn, doanh nghiệp bán lẻ thường thu tiền ngay hoặc trong thời gian rất ngắn nên vòng quay các khoản phải thu có thể cao. Trong khi đó, doanh nghiệp sản xuất, xây dựng hoặc bán hàng B2B thường cho khách hàng thời hạn thanh toán dài hơn, vì vậy vòng quay có thể thấp hơn nhưng vẫn phù hợp với đặc thù kinh doanh.
Khi vòng quay các khoản phải thu giảm, doanh nghiệp đang mất nhiều thời gian hơn để biến doanh thu thành tiền mặt. Đây là tín hiệu đáng chú ý, đặc biệt nếu mức giảm kéo dài qua nhiều kỳ.
Một số nguyên nhân thường gặp là:
Nếu tình trạng này kéo dài, vòng quay các khoản phải thu giảm có thể khiến tiền bị “kẹt” trong công nợ. Doanh thu trên báo cáo vẫn tăng nhưng tiền thực tế chưa về, từ đó gây áp lực lên dòng tiền và khả năng thanh toán.
Vì vậy, đừng chỉ nhìn thấy doanh thu tăng mà bỏ qua việc vòng quay các khoản phải thu đang đi xuống. Hai chỉ số này cần được xem cùng nhau để biết tăng trưởng có thực sự tạo ra tiền hay không.
Ngược lại, vòng quay các khoản phải thu tăng thường cho thấy doanh nghiệp đang thu tiền nhanh hơn. Tiền từ các đơn hàng được chuyển về tài khoản sớm hơn, giúp doanh nghiệp có thêm nguồn lực để nhập hàng, trả nhà cung cấp, đầu tư hoặc mở rộng hoạt động.
Vòng quay tăng có thể đến từ nhiều nguyên nhân:
Tuy nhiên, vòng quay các khoản phải thu tăng không đồng nghĩa doanh nghiệp lúc nào cũng đang vận hành tốt hơn. Nếu chỉ số tăng vì doanh nghiệp đột ngột siết chặt điều kiện tín dụng, doanh số có thể bị ảnh hưởng về sau.
Cách đọc tốt hơn là nhìn vòng quay các khoản phải thu cùng doanh thu, lợi nhuận và dòng tiền. Nếu vòng quay tăng, doanh thu vẫn tăng và dòng tiền từ hoạt động kinh doanh cũng cải thiện, đó mới là tín hiệu đáng mừng.
Muốn biết doanh nghiệp thu tiền từ khách hàng nhanh hay chậm, có thể nhìn vào vòng quay khoản phải thu.
Công thức khá đơn giản:
Hệ số vòng quay các khoản phải thu = Doanh thu bán chịu thuần : Khoản phải thu bình quân
Hiểu đơn giản, chỉ số này cho biết trong một kỳ, khoản tiền khách hàng còn nợ doanh nghiệp quay được bao nhiêu lần.
Doanh thu bán chịu thuần là phần doanh thu phát sinh từ các giao dịch bán hàng nhưng khách hàng chưa thanh toán ngay bằng tiền. Có thể hiểu đơn giản:
Doanh thu bán chịu thuần = Doanh thu bán chịu – Các khoản giảm trừ doanh thu
Các khoản giảm trừ có thể bao gồm hàng bán bị trả lại, chiết khấu thương mại hoặc giảm giá hàng bán.
Nếu doanh nghiệp không tách riêng doanh thu bán chịu trong báo cáo, cần kiểm tra cách hạch toán và dữ liệu bán hàng trước khi sử dụng doanh thu tổng để tính vòng quay khoản phải thu, bởi không phải toàn bộ doanh thu đều phát sinh công nợ.
Để biết trong kỳ doanh nghiệp thường có bao nhiêu tiền nằm ở khách hàng, có thể lấy số dư khoản phải thu đầu kỳ và cuối kỳ rồi tính trung bình:
Khoản phải thu bình quân = ( Khoản phải thu bình quân đầu kỳ + Khoản phải thu bình quân cuối kỳ ) : 2
Các số liệu cơ bản có thể lấy từ báo cáo tài chính, đặc biệt là bảng cân đối kế toán và báo cáo kết quả kinh doanh. Tuy nhiên, nếu doanh nghiệp có nhiều nhóm khách hàng hoặc chính sách thanh toán khác nhau, nên kết hợp thêm dữ liệu công nợ chi tiết để kết quả phản ánh sát thực tế hơn.
TacaSoft,