


Lợi nhuận bình quân là gì mà nhiều CEO xem là phép thử trung thực nhất cho sức khỏe sản xuất kinh doanh? Câu trả lời nằm ở phần lời thực sự còn lại trên mỗi đơn vị sản phẩm. Hiểu đúng chỉ số này, bạn biết nên giữ giá hay giảm giá, nên mở rộng sản xuất hay siết lại chi phí, trước khi con số trên báo cáo tài chính kịp nói thay.
Điểm đáng chú ý là lợi nhuận bình quân không đứng yên: khi quy mô tăng, chi phí cố định được chia đều trên nhiều sản phẩm hơn nên phần lời trên mỗi đơn vị thường cải thiện, nhưng đến một ngưỡng nhất định, chi phí nguyên liệu, nhân công và vận hành leo thang khiến chỉ số này chững lại rồi giảm dần.
Lợi nhuận bình quân không chỉ cho doanh nghiệp biết “trung bình kiếm được bao nhiêu”. Giá trị thực tế hơn nằm ở việc dùng con số này để so sánh hiệu quả giữa sản phẩm, thị trường, khu vực hoặc từng giai đoạn kinh doanh.
Khi doanh nghiệp có nhiều sản phẩm hoặc kinh doanh ở nhiều khu vực, lợi nhuận bình quân giúp nhìn rõ đâu là nhóm đang tạo giá trị tốt hơn.
Ví dụ, doanh nghiệp X bán điều hòa tại nhiều tỉnh thành. Nếu tại Lâm Đồng, lợi nhuận bình quân trên mỗi sản phẩm thấp hơn đáng kể so với các khu vực khác do nhu cầu thấp, doanh nghiệp có thể xem xét:
Như vậy, lợi nhuận bình quân giúp doanh nghiệp ra quyết định dựa trên dữ liệu thay vì chỉ nhìn doanh thu.
Một doanh nghiệp có doanh thu tăng chưa chắc đang kinh doanh hiệu quả hơn.
Nếu doanh thu tăng nhưng lợi nhuận bình quân trên sản phẩm, khách hàng hoặc đơn hàng lại giảm, đây có thể là dấu hiệu cho thấy chi phí đang tăng nhanh hoặc biên lợi nhuận đang bị thu hẹp.
Theo dõi chỉ số này qua nhiều kỳ giúp ban lãnh đạo biết: Doanh nghiệp đang tăng trưởng thực sự hay chỉ đang bán nhiều hơn nhưng kiếm được ít hơn trên mỗi đơn vị?
Nếu lợi nhuận bình quân liên tục giảm, doanh nghiệp cần xem lại giá bán, giá vốn, chi phí vận hành hoặc cơ cấu sản phẩm.
Xem thêm: Phân tích hiệu quả hoạt động kinh doanh
Lợi nhuận bình quân đặc biệt hữu ích khi doanh nghiệp có nhiều chi nhánh, kênh bán hoặc khu vực hoạt động.
Thay vì chỉ nhìn tổng lợi nhuận, doanh nghiệp có thể so sánh: Chi nhánh nào tạo lợi nhuận tốt hơn? Kênh nào bán nhiều nhưng lãi thấp? Sản phẩm nào thực sự đáng để tiếp tục đầu tư?
Cách nhìn này giúp phân bổ ngân sách, nhân sự và nguồn lực hiệu quả hơn.
Khi xem xét đầu tư, mua bán hoặc sáp nhập doanh nghiệp, lợi nhuận bình quân có thể cho thấy khả năng tạo lợi nhuận ổn định trong một khoảng thời gian.
Tuy nhiên, không nên dùng riêng chỉ số này để kết luận doanh nghiệp có giá trị cao hay thấp. Nhà đầu tư vẫn cần đặt nó cạnh các yếu tố như: Dòng tiền, nợ vay, tài sản, tốc độ tăng trưởng và chất lượng lợi nhuận.
Điểm quan trọng là lợi nhuận bình quân giúp loại bỏ phần biến động nhất thời, từ đó cho doanh nghiệp và nhà đầu tư một góc nhìn ổn định hơn về hiệu quả kinh doanh.
>> Tóm lại, doanh nghiệp nên dùng lợi nhuận bình quân để trả lời 3 câu hỏi thực tế:
Để lợi nhuận bình quân thực sự có giá trị quản trị, doanh nghiệp không nên nhìn con số này độc lập mà cần đặt trong bối cảnh so sánh.
So sánh theo thời gian: Theo dõi lợi nhuận bình quân qua tháng, quý hoặc năm để biết hiệu quả đang cải thiện hay suy giảm. Nếu doanh thu tăng nhưng lợi nhuận bình quân giảm, doanh nghiệp cần xem lại giá bán, giá vốn và chi phí vận hành.
So sánh giữa các sản phẩm: Đây là cách giúp doanh nghiệp nhận ra sản phẩm nào đang tạo giá trị tốt nhất và sản phẩm nào đang kéo hiệu quả chung xuống. Từ đó có thể điều chỉnh danh mục, ngân sách marketing hoặc sản lượng.
So sánh với đối thủ: Nếu có dữ liệu đủ tin cậy, việc đối chiếu với sản phẩm tương tự trên thị trường giúp doanh nghiệp hiểu rõ hơn về năng lực định giá, cấu trúc chi phí và lợi thế cạnh tranh.
Với CEO, cách đọc hiệu quả nhất là đặt lợi nhuận bình quân cạnh ba câu hỏi: đang tốt lên hay xấu đi, sản phẩm nào tạo lợi nhuận tốt nhất và mức hiệu quả đó có thực sự cạnh tranh so với thị trường hay không?
Tính được lợi nhuận bình quân mới chỉ là bước đầu. Điều CEO và CFO cần hơn là biết con số đó đang thay đổi ở đâu, vì sao và đơn vị nào đang tác động mạnh nhất.
Khi doanh nghiệp có nhiều sản phẩm, chi nhánh, kênh bán hoặc bộ phận, việc theo dõi lợi nhuận bình quân bằng nhiều file Excel rất dễ dẫn đến một vấn đề: nhìn thấy kết quả chung nhưng khó xác định chính xác nơi đang tạo lợi nhuận và nơi đang làm hiệu quả suy giảm.
Với BCanvas, doanh nghiệp có thể tập trung dữ liệu từ Excel, phần mềm kế toán, CRM và các hệ thống nội bộ về cùng một nền tảng báo cáo quản trị. Từ đó, lợi nhuận bình quân có thể được theo dõi và so sánh theo từng chiều như:
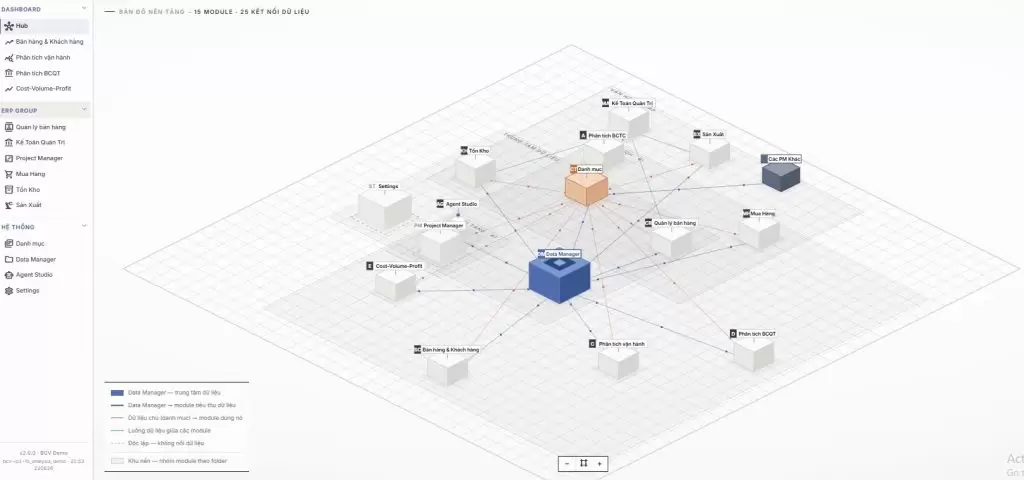
Thay vì chỉ biết “lợi nhuận bình quân đang giảm”, ban lãnh đạo có thể đi sâu hơn để trả lời:
Sản phẩm nào đang kéo lợi nhuận xuống? Chi nhánh nào bán nhiều nhưng hiệu quả thấp? Kênh nào có doanh thu tốt nhưng chi phí quá cao?
BCanvas cũng hỗ trợ doanh nghiệp đặt lợi nhuận bình quân cạnh sản lượng, chi phí cố định và điểm hòa vốn. Đây là phần đặc biệt quan trọng bởi một sản phẩm có lợi nhuận bình quân cao vẫn có thể không đủ bù toàn bộ chi phí nếu sản lượng bán ra quá thấp.
Phần mềm được thiết kế và code riêng theo ngành nghề, mô hình kinh doanh và cấu trúc dữ liệu của từng doanh nghiệp, thay vì bắt doanh nghiệp thích nghi với khuôn mẫu đóng gói sẵn. Nhờ mô hình triển khai BOT, doanh nghiệp không cần đội ngũ IT riêng vẫn từng bước làm chủ hệ thống dữ liệu của mình.
Đăng ký trải nghiệm BCanvas ngay hôm nay dành riêng cho mô hình kinh doanh của bạn!
Nhận tư vấn toàn bộ tính năng phần mềm được thiết kế riêng cho doanh nghiệp bạn với sự tư vấn, đồng hành từ đội ngũ chuyên gia chuyên môn sâu.
Cách xác định lợi nhuận bình quân sẽ khác nhau tùy doanh nghiệp đang muốn đo hiệu quả ở cấp sản phẩm, bộ phận hay khoản đầu tư. Quan trọng nhất là phải xác định đúng đối tượng cần so sánh và khoảng thời gian đánh giá.
Doanh nghiệp có thể xác định lợi nhuận bình quân của một sản phẩm bằng cách lấy lợi nhuận tạo ra trong kỳ chia cho số lượng sản phẩm tương ứng.
Cách tính này giúp trả lời khá trực tiếp: Trung bình mỗi sản phẩm bán ra đang mang về bao nhiêu lợi nhuận?
Từ đó, doanh nghiệp có thể so sánh giữa các SKU, nhóm sản phẩm hoặc khu vực bán hàng để biết sản phẩm nào thực sự đáng tiếp tục đầu tư.
Ở cấp doanh nghiệp, lợi nhuận bình quân có thể được tính cho toàn công ty hoặc từng bộ phận trong một khoảng thời gian nhất định.
Ví dụ, thay vì chỉ nhìn một tháng lợi nhuận tăng đột biến, doanh nghiệp có thể lấy kết quả của 6 tháng hoặc 12 tháng để xác định mức lợi nhuận bình quân. Cách này giúp giảm ảnh hưởng của những kỳ tăng giảm bất thường và nhìn rõ hơn hiệu quả vận hành thực tế.
Doanh nghiệp cũng có thể tính riêng cho:
Nhờ đó, ban lãnh đạo biết đơn vị nào đang tạo lợi nhuận tốt và đơn vị nào đang kéo hiệu quả chung đi xuống.
Với cổ phiếu, có thể tính lợi nhuận bình quân của các giao dịch hoặc mức sinh lời trong một khoảng thời gian xác định, chẳng hạn một tháng, quý hoặc năm.
Mục đích không chỉ để biết một giao dịch lời bao nhiêu, mà để nhìn hiệu quả đầu tư trên cả chuỗi giao dịch thay vì bị ảnh hưởng bởi một vài lần tăng hoặc giảm mạnh.
Tóm lại, doanh nghiệp nên xác định lợi nhuận bình quân theo đúng cấp độ cần quản trị:
Sản phẩm → Bộ phận → Toàn doanh nghiệp → Khoản đầu tư
Càng chia đúng chiều dữ liệu, con số lợi nhuận bình quân càng hữu ích cho việc so sánh và phân bổ nguồn lực.
Doanh nghiệp có thể xác định lợi nhuận bình quân bằng cách lấy phần doanh thu bình quân tạo ra trên mỗi sản phẩm trừ đi chi phí bình quân tương ứng.
Lợi nhuận bình quân = Doanh thu bình quân – Chi phí bình quân
Trong đó:
Ví dụ, trong một tháng doanh nghiệp bán 1.000 sản phẩm, tạo ra 500 triệu đồng doanh thu và phát sinh 350 triệu đồng chi phí.
Khi đó:
Doanh thu bình quân = 500 triệu / 1.000 = 500.000 đồng/sản phẩm
Chi phí bình quân = 350 triệu / 1.000 = 350.000 đồng/sản phẩm
Suy ra: Lợi nhuận bình quân = 500.000 – 350.000 = 150.000 đồng/sản phẩm
Con số này giúp doanh nghiệp biết trung bình mỗi sản phẩm đang tạo ra bao nhiêu lợi nhuận, từ đó dễ so sánh giữa các sản phẩm, khu vực bán hàng hoặc từng giai đoạn kinh doanh.
Với CEO và CFO, giá trị thực tế nằm ở việc theo dõi lợi nhuận bình quân có đang tăng hay giảm. Nếu doanh thu tăng nhưng lợi nhuận bình quân giảm, doanh nghiệp cần kiểm tra lại giá bán, giá vốn và chi phí vận hành thay vì chỉ nhìn vào tăng trưởng doanh số.
Lợi nhuận bình quân cao trên mỗi sản phẩm chưa chắc đồng nghĩa doanh nghiệp đang có lãi. Nếu sản lượng bán ra quá thấp, tổng lợi nhuận tạo ra có thể không đủ bù các chi phí cố định như tiền thuê, lương quản lý, khấu hao và chi phí vận hành.
Ví dụ, mỗi sản phẩm mang lại 500.000 đồng lợi nhuận bình quân, nhưng doanh nghiệp chỉ bán được 100 sản phẩm/tháng thì tổng phần lợi nhuận tạo ra là 50 triệu đồng. Nếu chi phí cố định mỗi tháng lên tới 80 triệu đồng, doanh nghiệp vẫn lỗ 30 triệu đồng.
Một trường hợp khác là cơ cấu chi phí cố định quá lớn. Doanh nghiệp có thể bán sản phẩm với mức lợi nhuận bình quân khá tốt, nhưng nếu bộ máy vận hành cồng kềnh thì phần lợi nhuận đó vẫn bị chi phí cố định “ăn hết”.
Vì vậy, CEO không nên chỉ nhìn vào câu hỏi “mỗi sản phẩm lãi bao nhiêu?” mà cần nhìn thêm “bán đủ bao nhiêu sản phẩm mới bù được toàn bộ chi phí?”. Đây mới là cách nối lợi nhuận bình quân với điểm hòa vốn và hiệu quả thực tế của doanh nghiệp.
Xem thêm:
TacaSoft,