


Lợi nhuận bất thường là phần chênh giữa “kế hoạch trên giấy” và “kết quả trên sổ sách”: bạn kỳ vọng 10%, thị trường trả 15% (hoặc 5%) thì phần lệch ấy chính là câu chuyện đáng đọc nhất. Cộng dồn các cú lệch theo thời gian, bạn có lợi nhuận bất thường tích lũy (CAR), chiếc cân đo xem một vụ kiện hay một thương vụ thâu tóm đã thực sự lay động giá cổ phiếu đến đâu.
Một báo cáo ghi nhận quỹ đầu tư lãi 30% là con số đáng chú ý. Tuy nhiên, người đứng đầu doanh nghiệp cần đặt thêm câu hỏi: mức lãi đó so với kỳ vọng hợp lý là bao nhiêu? Câu trả lời nằm ở lợi nhuận bất thường, thước đo giúp phân biệt hiệu quả quản trị thực sự với mức tăng chung của thị trường.
Lợi nhuận bất thường là công cụ đánh giá hiệu suất điều chỉnh rủi ro của một chứng khoán hoặc danh mục đầu tư so với thị trường hay chỉ số chuẩn. Khi thị trường tăng trưởng chung, hầu hết danh mục đều ghi nhận kết quả tích cực. Lợi nhuận bất thường loại bỏ phần tăng trưởng này để cho thấy đóng góp thực sự của người quản lý danh mục.
Nhờ đó, doanh nghiệp có thể:
Công thức cơ bản: lợi nhuận bất thường = lợi nhuận thực tế − lợi nhuận kỳ vọng.
Giả sử một quỹ tương hỗ có lợi nhuận kỳ vọng trung bình 10% mỗi năm:
Ở trường hợp thứ hai, khoản đầu tư vẫn có lãi nhưng lợi nhuận bất thường lại âm. Vì vậy, chỉ đánh giá theo lãi hoặc lỗ tuyệt đối có thể dẫn đến nhận định thiếu chính xác về hiệu quả đầu tư.
Lợi nhuận bất thường giúp nhà lãnh đạo ra quyết định dựa trên chất lượng của kết quả, không chỉ quy mô của kết quả. Đánh giá đúng chỉ số này là cơ sở để phân bổ vốn, lựa chọn đối tác quản lý danh mục và điều chỉnh chiến lược đầu tư hiệu quả hơn.
Với CEO, CFO hay nhà đầu tư doanh nghiệp, nhìn vào một danh mục tăng 20% hay 25% là chưa đủ. Con số quan trọng hơn là: Mức lợi nhuận đó có thực sự vượt kỳ vọng sau khi đã tính đến rủi ro hay không?
Đó là lúc lợi nhuận bất thường trở nên hữu ích.
Giả sử một doanh nghiệp đang quản lý danh mục đầu tư tài chính với các dữ liệu:
Theo mô hình định giá tài sản vốn, mức lợi nhuận mà danh mục đáng lẽ phải đạt được với mức rủi ro này là:
2% + 1,25 × (15% – 2%) = 18,25%
Trong khi đó, danh mục thực tế mang lại 25%.
Vì vậy: Lợi nhuận bất thường = 25% – 18,25% = 6,75%
Điều này có nghĩa là danh mục không chỉ sinh lời, mà còn tạo ra 6,75% lợi nhuận vượt mức kỳ vọng theo rủi ro.
Với CEO hoặc CFO, đây mới là phần đáng quan tâm. Bởi 25% là con số nhìn thấy trên báo cáo, còn 6,75% mới phản ánh phần hiệu quả vượt chuẩn.
Giả sử doanh nghiệp đang nắm giữ cổ phiếu ABC:
Với mức beta bằng 2, cổ phiếu này có mức rủi ro cao hơn thị trường. Theo mô hình định giá tài sản vốn, mức lợi nhuận kỳ vọng là: 5% + 2 × (12% – 5%) = 19%
Nhưng lợi nhuận thực tế chỉ đạt 9%.
Do đó: Lợi nhuận bất thường = 9% – 19% = -10%
Tức là cổ phiếu vẫn tạo ra lợi nhuận dương, nhưng không đủ bù cho mức rủi ro đã chấp nhận. Đây là điểm nhiều nhà đầu tư và doanh nghiệp dễ bỏ qua: một khoản đầu tư có lãi chưa chắc là khoản đầu tư hiệu quả.
Thay vì chỉ hỏi: “Danh mục đang lãi bao nhiêu?”, ban lãnh đạo nên hỏi thêm: “Mức lợi nhuận này có xứng đáng với rủi ro đã chấp nhận không?” Nếu lợi nhuận bất thường dương, danh mục đang tạo ra kết quả vượt kỳ vọng. Nếu lợi nhuận bất thường âm, doanh nghiệp cần xem lại chất lượng phân bổ vốn, mức độ rủi ro và hiệu quả của chiến lược đầu tư.
Với doanh nghiệp có nguồn tiền nhàn rỗi hoặc danh mục đầu tư tài chính, lợi nhuận bất thường giúp chuyển cách đánh giá từ “có lãi hay không” sang một câu hỏi quản trị giá trị hơn: “Mỗi đơn vị rủi ro mà doanh nghiệp chấp nhận đang tạo ra bao nhiêu giá trị vượt chuẩn?”
Lợi nhuận bất thường không chỉ cho biết một khoản đầu tư đang lãi hay lỗ. Giá trị lớn hơn của chỉ số này nằm ở việc trả lời một câu hỏi quan trọng hơn:
Mức lợi nhuận đạt được có thực sự tương xứng với mức rủi ro đã chấp nhận hay không?
Với nhà đầu tư, đây là cơ sở để đánh giá liệu danh mục đang tạo ra giá trị vượt trội hay chỉ đơn giản tăng theo thị trường. Với doanh nghiệp có hoạt động đầu tư tài chính, lợi nhuận bất thường còn giúp nhìn rõ hiệu quả phân bổ vốn và chất lượng quyết định đầu tư.
Nếu một quỹ hoặc danh mục đạt lợi nhuận thực tế 30%, trong khi mức kỳ vọng chỉ là 10%, thì lợi nhuận bất thường dương 20% cho thấy kết quả đầu tư đang vượt đáng kể so với kỳ vọng.
Ngược lại, nếu lợi nhuận thực tế chỉ đạt 5% trong khi kỳ vọng là 10%, thì lợi nhuận bất thường âm 5%. Điều này cho thấy khoản đầu tư chưa tạo ra mức sinh lời đủ tốt so với chuẩn kỳ vọng.
Điểm đáng chú ý là lợi nhuận bất thường có thể dương hoặc âm ngay cả khi khoản đầu tư vẫn có lãi. Một danh mục tăng 5% vẫn có thể bị xem là kém hiệu quả nếu mức lợi nhuận đáng lẽ phải đạt được là 10%.
Vì vậy, khi đánh giá hiệu quả đầu tư, CEO, CFO hoặc nhà quản lý danh mục không nên chỉ nhìn vào câu hỏi: “Danh mục đang kiếm được bao nhiêu?”
Mà nên nhìn thêm: “Danh mục đang tạo ra bao nhiêu lợi nhuận vượt kỳ vọng sau khi đặt trong đúng bối cảnh rủi ro?”
Đó chính là giá trị thực tế của lợi nhuận bất thường: giúp phân biệt giữa lợi nhuận do thị trường thuận lợi và lợi nhuận thực sự đến từ chất lượng quản lý, lựa chọn tài sản hoặc chiến lược đầu tư.
Để đọc đúng lợi nhuận bất thường, cần tách nó khỏi một số khái niệm rất dễ bị dùng lẫn như lợi nhuận thực tế, lợi nhuận tương đối và lợi suất phi rủi ro. Với nhà đầu tư, CFO hay doanh nghiệp có danh mục tài chính, mỗi chỉ số trả lời một câu hỏi khác nhau.
Lợi nhuận thực tế là phần sinh lời mà nhà đầu tư thực sự nhận được trong kỳ, thường đến từ chênh lệch giá và cổ tức.
Ví dụ, mua cổ phiếu ở mức 10.000 đồng, cuối năm giá tăng lên 11.000 đồng và nhận thêm 500 đồng cổ tức, thì tổng mức sinh lời là 15%.
Con số này trả lời khá thẳng: “Tôi đã kiếm được bao nhiêu?”
Nhưng nó chưa cho biết mức lợi nhuận đó có tốt hay không so với thị trường và mức rủi ro đã chấp nhận.
Lợi nhuận tương đối đặt kết quả đầu tư cạnh một chỉ số chuẩn như VN-Index hoặc một benchmark phù hợp.
Ví dụ, danh mục tăng 12%, trong khi chỉ số tham chiếu tăng 8%, thì nhà đầu tư đang vượt benchmark 4 điểm phần trăm.
Chỉ số này giúp trả lời: “Tôi đang làm tốt hơn hay kém hơn thị trường?”
Tuy nhiên, lợi nhuận tương đối vẫn chưa phản ánh đầy đủ việc danh mục đã phải chịu bao nhiêu rủi ro để tạo ra phần chênh lệch đó.
Lợi suất phi rủi ro thường được dùng làm mức sinh lời cơ sở trong các mô hình định giá và đánh giá đầu tư. Trong thực tế, người ta thường tham chiếu lợi suất trái phiếu chính phủ có kỳ hạn phù hợp. Vai trò của chỉ số này là tạo ra một “mốc nền” để đánh giá: Nhà đầu tư đang được trả thêm bao nhiêu lợi nhuận khi chấp nhận thêm rủi ro?
Đây là điểm khác biệt quan trọng nhất.
Lợi nhuận bất thường không chỉ so sánh với thị trường, mà so sánh lợi nhuận thực tế với mức lợi nhuận đáng lẽ phải đạt được sau khi tính đến rủi ro.
Vì vậy, một danh mục có thể:
Đây là lý do lợi nhuận bất thường thường được dùng để đánh giá chất lượng chiến lược đầu tư hoặc năng lực của người quản lý danh mục.
| Tiêu chí | Lợi nhuận thực tế | Lợi nhuận tương đối | Lợi nhuận bất thường |
|---|---|---|---|
| Trả lời câu hỏi gì? | Tôi kiếm được bao nhiêu? | Tôi hơn hay kém benchmark? | Tôi có tạo ra lợi nhuận vượt kỳ vọng theo rủi ro không? |
| Có xét benchmark? | Không bắt buộc | Có | Có thể có |
| Có xét rủi ro? | Không | Chưa đầy đủ | Có |
| Ứng dụng chính | Đo kết quả đầu tư thực tế | So sánh hiệu suất | Đánh giá chất lượng chiến lược |
| Độ phức tạp | Thấp | Thấp | Cao hơn |
Xem thêm:
Với doanh nghiệp có nguồn tiền nhàn rỗi, danh mục đầu tư tài chính hoặc đội ngũ phụ trách treasury, lợi nhuận bất thường không nên được hiểu theo kiểu “săn cổ phiếu tăng bằng lần”. Giá trị thực tế hơn nằm ở khả năng nhận diện những thời điểm giá thị trường đang lệch đáng kể so với chất lượng tài sản và năng lực tạo tiền của doanh nghiệp.
Thay vì hỏi “mã nào đang giảm sâu?”, CFO nên đặt câu hỏi: “Thị trường đang định giá sai điều gì, và doanh nghiệp có đủ dữ liệu để chứng minh điều đó hay không?”
Đây là cách tiếp cận phù hợp hơn nếu mục tiêu là tìm kiếm lợi nhuận bất thường nhưng vẫn giữ kỷ luật quản trị vốn.
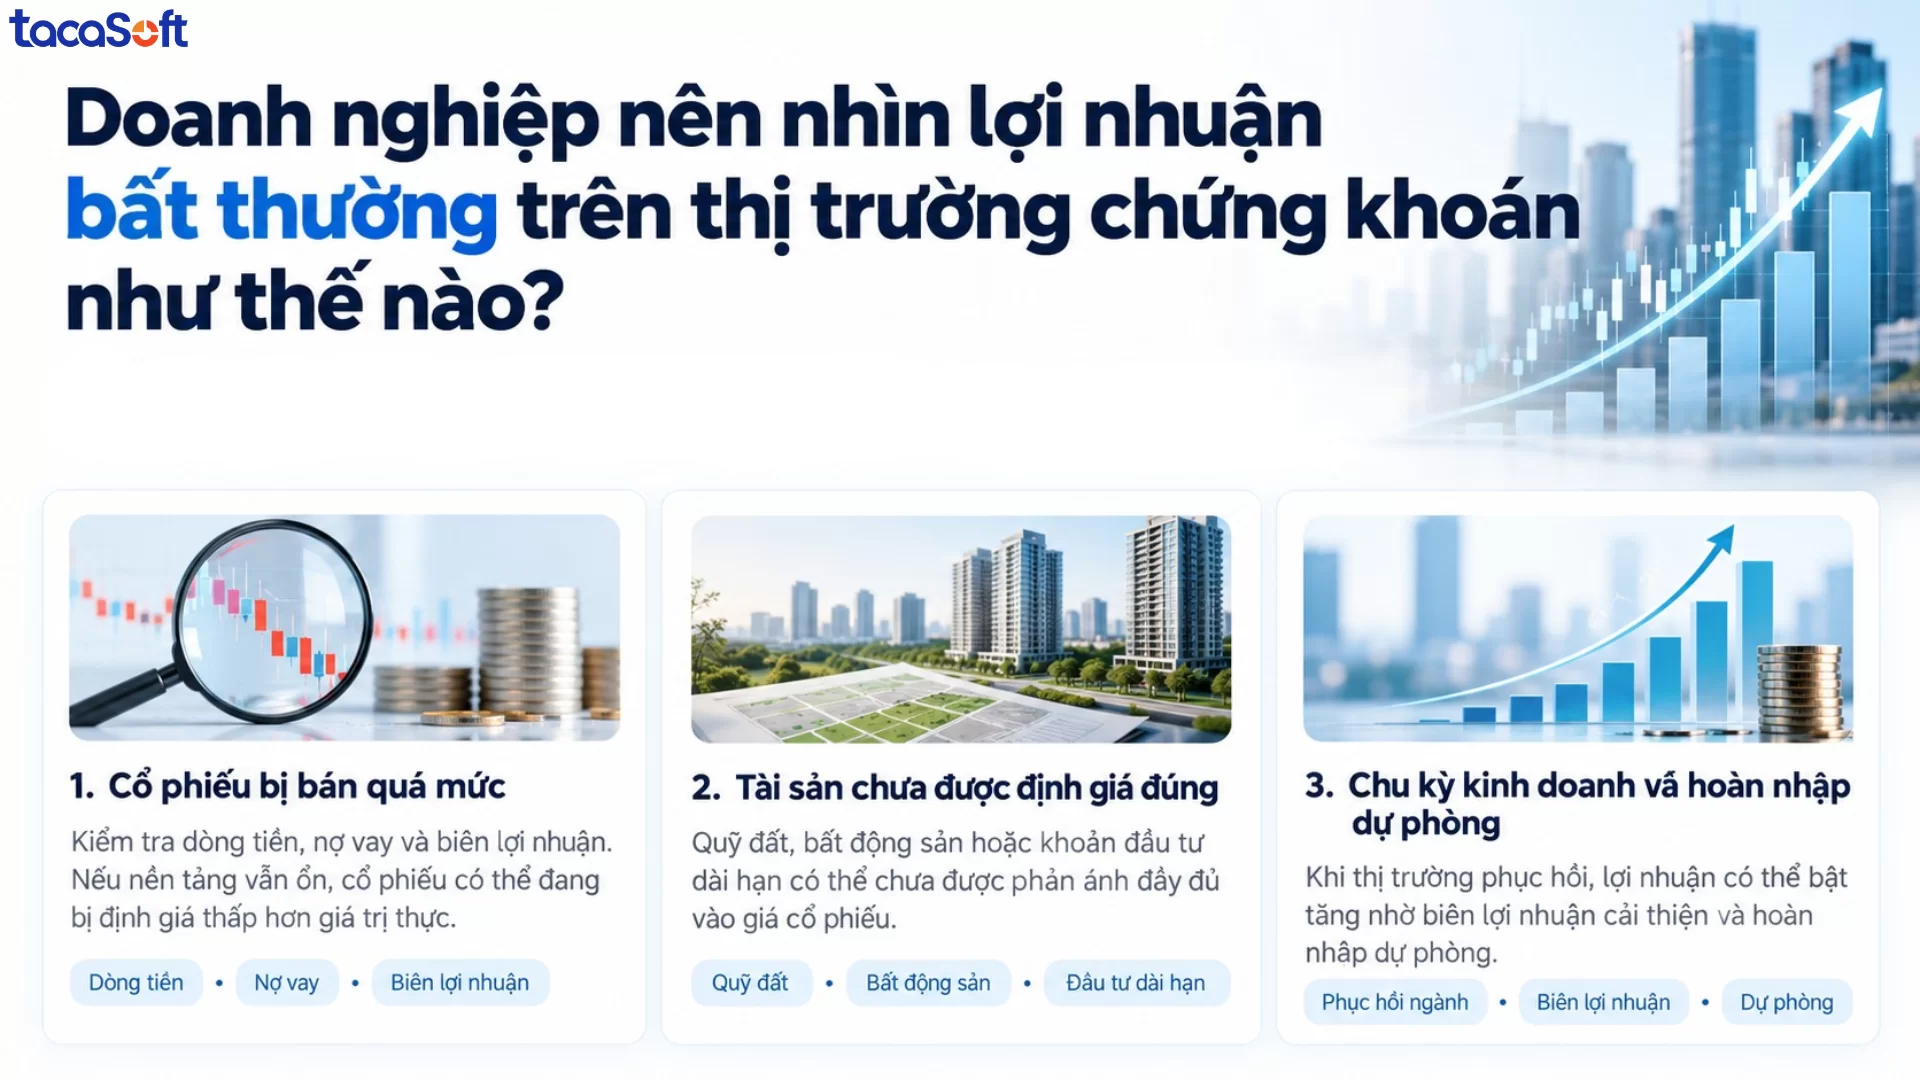
Có những giai đoạn thị trường giảm mạnh khiến nhiều cổ phiếu bị bán đồng loạt, kể cả doanh nghiệp vẫn kinh doanh tốt. Với doanh nghiệp có nguồn tiền nhàn rỗi, không nên thấy giá giảm sâu là mua ngay. Cần kiểm tra:
Nếu giá giảm mạnh nhưng nền tảng tài chính vẫn ổn, cổ phiếu có thể đang bị định giá thấp hơn giá trị thực. Khi thị trường ổn định và giá quay về mức hợp lý hơn, phần chênh lệch đó có thể tạo ra lợi nhuận bất thường.
Một số doanh nghiệp sở hữu tài sản có giá trị lớn nhưng chưa được phản ánh đầy đủ vào giá cổ phiếu. Có thể là:
Khi doanh nghiệp bán, chuyển nhượng hoặc khai thác các tài sản này, lợi nhuận có thể tăng mạnh. Vì vậy, doanh nghiệp hoặc bộ phận đầu tư nên nhìn kỹ:
Nếu thị trường chưa phản ánh hết giá trị những tài sản này, đây có thể là nguồn tạo lợi nhuận bất thường khi giá trị được hiện thực hóa.
Ở các ngành mang tính chu kỳ, lợi nhuận có thể giảm rất sâu trong giai đoạn khó khăn rồi bật tăng nhanh khi thị trường phục hồi. Khi đó, doanh nghiệp có thể đồng thời hưởng lợi từ:
Nếu thị trường chưa phản ánh kịp sự phục hồi này vào giá cổ phiếu, nhà đầu tư có thể có cơ hội tạo lợi nhuận bất thường.
Nhận diện được lợi nhuận bất thường mới chỉ là bước đầu. Điều CEO và CFO cần hơn là hiểu vì sao kết quả đó xuất hiện, đến từ hoạt động cốt lõi hay chỉ là một yếu tố nhất thời.
Bởi đằng sau một cơ hội đầu tư không chỉ có giá cổ phiếu. Doanh nghiệp cần nhìn đồng thời vào dòng tiền, nợ vay, biên lợi nhuận, tài sản, dự phòng và xu hướng kết quả kinh doanh qua nhiều kỳ. Đây cũng chính là những nhóm dữ liệu bài viết đề cập khi đánh giá cổ phiếu bị bán quá mức, tài sản chưa được định giá đúng hay chu kỳ lợi nhuận phục hồi.
Với BCanvas, doanh nghiệp có thể tập trung dữ liệu từ Excel, báo cáo tài chính, phần mềm kế toán và các hệ thống nội bộ về cùng một nền tảng báo cáo quản trị để theo dõi và phân tích sâu hơn.
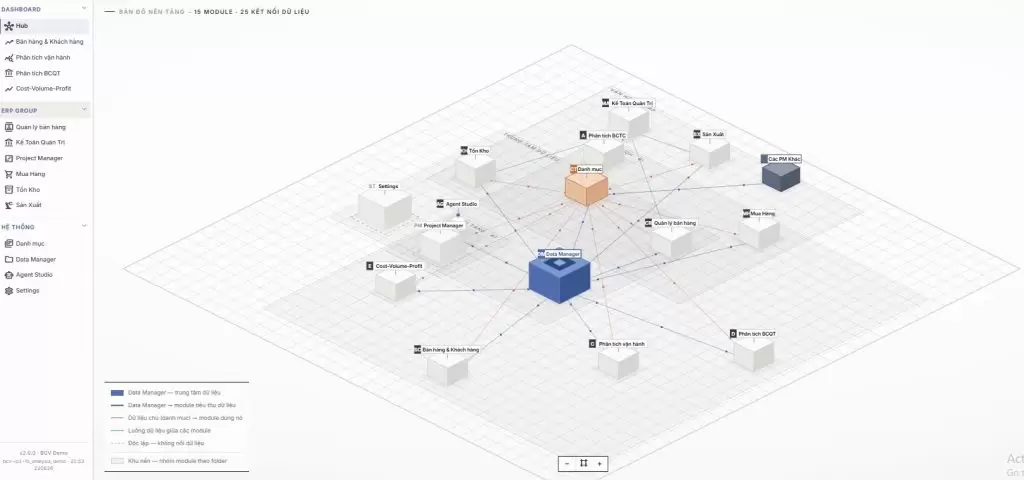
Thay vì chỉ nhìn thấy “lợi nhuận đang tăng”, ban lãnh đạo có thể đi tiếp một bước:
BCanvas không giúp doanh nghiệp dự đoán cổ phiếu nào sẽ tăng. BCanvas giúp doanh nghiệp có đủ dữ liệu để hiểu vì sao một khoản đầu tư đáng được xem xét. Từ đó, các quyết định về phân bổ vốn, đầu tư tài chính hay điều chỉnh danh mục có thể được đưa ra trên cơ sở rõ ràng hơn thay vì chỉ dựa vào cảm nhận thị trường.
Phần mềm được thiết kế và code riêng theo ngành nghề, mô hình kinh doanh và cấu trúc dữ liệu của từng doanh nghiệp, thay vì bắt doanh nghiệp thích nghi với khuôn mẫu đóng gói sẵn. Nhờ mô hình triển khai BOT, doanh nghiệp không cần đội ngũ IT riêng vẫn từng bước làm chủ hệ thống dữ liệu của mình.
Đăng ký trải nghiệm BCanvas ngay hôm nay dành riêng cho mô hình kinh doanh của bạn!
Nhận tư vấn toàn bộ tính năng phần mềm được thiết kế riêng cho doanh nghiệp bạn với sự tư vấn, đồng hành từ đội ngũ chuyên gia chuyên môn sâu.
Đối với doanh nghiệp, tiền đầu tư trên thị trường chứng khoán thường vẫn là một phần của nguồn lực tài chính doanh nghiệp. Vì vậy, mục tiêu không nên là chạy theo những cơ hội sinh lời cao nhất bằng mọi giá.
Một khoản đầu tư nhìn rất hấp dẫn về định giá nhưng có thể trở thành áp lực lớn nếu doanh nghiệp cần tiền cho vốn lưu động, trả nợ hoặc mở rộng kinh doanh đúng lúc thị trường đang giảm.
Do đó, trước khi tìm kiếm lợi nhuận bất thường, doanh nghiệp cần xác định rõ:
Tiền nào có thể đầu tư dài hạn → mức lỗ nào có thể chịu được → thời gian nắm giữ bao lâu → điều kiện nào buộc phải thoái vốn.
TacaSoft,