


Lợi suất trái phiếu là con số quyết định một khoản trái phiếu đáng giữ hay đáng bỏ, và cũng là “giá vốn” mà doanh nghiệp phải trả khi muốn huy động tiền từ thị trường. Nếu bạn là CEO đang cân nhắc phát hành trái phiếu, hoặc đang tìm nơi đặt nguồn tiền nhàn rỗi, đây là chỉ số bạn cần đọc được ngay từ cái nhìn đầu tiên.
Điều thú vị là lợi suất trái phiếu không đứng yên. Khi mới phát hành, nó thường bằng lãi suất coupon. Nhưng chỉ cần thị trường biến động, giá trái phiếu đổi thì lợi suất cũng đổi theo, nên mức lãi ghi trên giấy chưa chắc là mức lãi bạn thực nhận.
Với doanh nghiệp, lợi suất trái phiếu không chỉ là con số nhà đầu tư dùng để so sánh mức sinh lời. Nó còn phản ánh chi phí huy động vốn bằng nợ trên thị trường và mức độ rủi ro mà nhà đầu tư đang gắn cho tổ chức phát hành.
Vì vậy, khi lợi suất trái phiếu biến động, doanh nghiệp nên nhìn vào 4 nhóm yếu tố chính:
Lãi suất là một trong những yếu tố tác động trực tiếp nhất đến lợi suất trái phiếu.
Khi lãi suất thị trường tăng, các trái phiếu mới thường phải đưa ra mức sinh lời hấp dẫn hơn. Trái phiếu đang lưu hành với mức coupon thấp hơn vì thế có thể giảm giá, làm lợi suất tăng lên.
Ngược lại, khi lãi suất giảm, giá trái phiếu thường có xu hướng tăng và lợi suất giảm.
Với doanh nghiệp, điều này ảnh hưởng trực tiếp đến thời điểm phát hành trái phiếu và chi phí vốn. Phát hành trong giai đoạn lãi suất cao có thể khiến doanh nghiệp phải chấp nhận mức lợi suất cao hơn để thu hút nhà đầu tư.
Nhà đầu tư không chỉ quan tâm nhận được bao nhiêu tiền lãi, mà còn quan tâm số tiền đó còn giữ được bao nhiêu sức mua trong tương lai.
Khi kỳ vọng lạm phát tăng, nhà đầu tư thường yêu cầu lợi suất trái phiếu cao hơn để bù đắp phần giá trị tiền có thể bị giảm theo thời gian.
Với doanh nghiệp phát hành, điều này có nghĩa là áp lực lạm phát có thể khiến chi phí huy động vốn tăng, ngay cả khi tình hình kinh doanh nội tại không thay đổi nhiều.
Hai trái phiếu có cùng kỳ hạn chưa chắc có lợi suất trái phiếu giống nhau. Nhà đầu tư sẽ xem xét khả năng doanh nghiệp:
Nếu mức độ rủi ro được đánh giá cao hơn, nhà đầu tư thường yêu cầu lợi suất cao hơn để bù đắp.
Vì vậy, dòng tiền yếu, nợ vay tăng nhanh hoặc khả năng trả lãi giảm có thể khiến doanh nghiệp phải huy động vốn với mức lợi suất trái phiếu cao hơn.
Lợi suất trái phiếu còn phụ thuộc vào lượng người mua và người bán trên thị trường.
Nếu một đợt phát hành có nhu cầu cao, doanh nghiệp có thể có lợi thế hơn trong việc huy động vốn. Ngược lại, khi thị trường thận trọng, thanh khoản thấp hoặc có nhiều tổ chức cùng huy động vốn, nhà đầu tư có thể yêu cầu mức lợi suất cao hơn.
Đây là lý do cùng một doanh nghiệp nhưng phát hành trái phiếu ở hai thời điểm khác nhau có thể phải chấp nhận mức chi phí vốn rất khác nhau.
Thay vì chỉ nhìn lợi suất trái phiếu cao hay thấp, doanh nghiệp nên đặt nó trong bối cảnh:
Lãi suất thị trường → Lạm phát → Rủi ro tín dụng → Cung cầu vốn
Nếu lợi suất tăng do mặt bằng lãi suất chung, đó là câu chuyện của thị trường. Nhưng nếu lợi suất trái phiếu của doanh nghiệp tăng mạnh hơn mặt bằng chung, doanh nghiệp cần kiểm tra sâu hơn về cấu trúc nợ, dòng tiền và mức độ tín nhiệm.
Với CFO, đây là dữ liệu quan trọng để quyết định nên phát hành lúc nào, kỳ hạn bao lâu và mức chi phí vốn nào doanh nghiệp có thể chịu được.
Theo dõi lợi suất trái phiếu sẽ có giá trị hơn nhiều khi doanh nghiệp đặt nó cạnh dòng tiền, nợ vay, chi phí tài chính và khả năng trả nợ. Bởi cùng một mức lợi suất, doanh nghiệp này có thể chịu được, nhưng doanh nghiệp khác lại đang bị áp lực vốn quá lớn.
Với BCanvas, doanh nghiệp có thể tập trung dữ liệu từ Excel, phần mềm kế toán và các hệ thống nội bộ về cùng một nền tảng báo cáo quản trị để theo dõi đồng thời: Lợi suất trái phiếu → Chi phí vốn → Nợ vay → Dòng tiền → Khả năng trả nợ
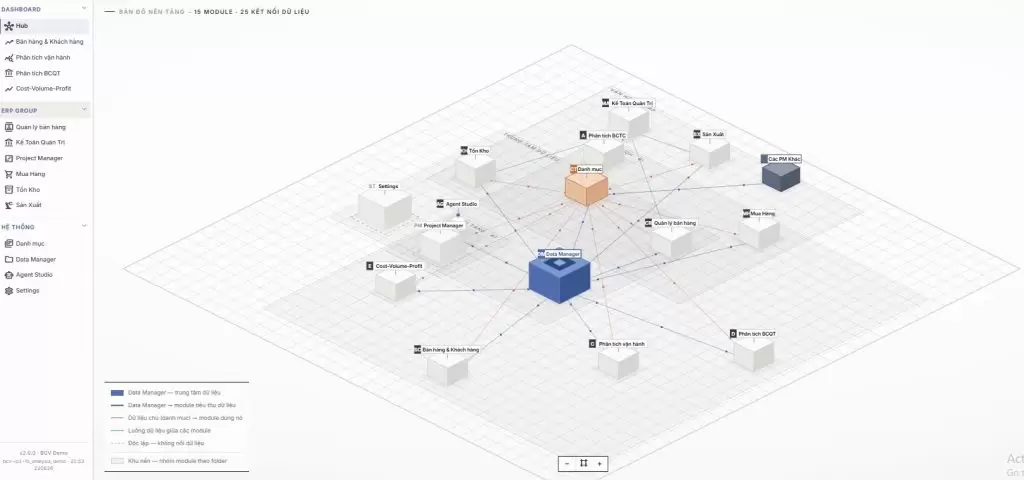
Thay vì chỉ nhìn thấy “lợi suất trái phiếu đang tăng”, ban lãnh đạo có thể đi sâu hơn để biết mức tăng đó đang tạo áp lực như thế nào lên chi phí tài chính, dòng tiền và kế hoạch huy động vốn của doanh nghiệp.
BCanvas cũng giúp so sánh số liệu theo kỳ, theo kế hoạch và thực tế, từ đó hỗ trợ CFO trả lời những câu hỏi quan trọng hơn:
BCanvas không chỉ giúp doanh nghiệp theo dõi lợi suất trái phiếu, mà còn giúp nhìn rõ tác động của nó lên toàn bộ bài toán vốn và dòng tiền.
Phần mềm được thiết kế và code riêng theo ngành nghề, mô hình kinh doanh và cấu trúc dữ liệu của từng doanh nghiệp, thay vì bắt doanh nghiệp thích nghi với khuôn mẫu đóng gói sẵn. Nhờ mô hình triển khai BOT, doanh nghiệp không cần đội ngũ IT riêng vẫn từng bước làm chủ hệ thống dữ liệu của mình.
Đăng ký trải nghiệm BCanvas ngay hôm nay dành riêng cho mô hình kinh doanh của bạn!
Nhận tư vấn toàn bộ tính năng phần mềm được thiết kế riêng cho doanh nghiệp bạn với sự tư vấn, đồng hành từ đội ngũ chuyên gia chuyên môn sâu.
Xem thêm:
Trên lý thuyết, lợi suất trái phiếu có thể tính khá gọn. Nhưng khi đưa vào thực tế, việc tính toán thường phức tạp hơn vì thời gian nắm giữ, kỳ trả lãi và giá giao dịch hiếm khi “đẹp” đúng theo năm tròn.
Một trong những vấn đề phổ biến nhất là kỳ hạn lẻ. Ví dụ, trái phiếu còn 4 năm 8 tháng mới đáo hạn thì phần thời gian này cần được quy đổi chính xác vào công thức, thay vì coi là 4 hoặc 5 năm.
Bên cạnh đó, doanh nghiệp và nhà đầu tư còn phải xử lý lãi tích lũy. Nếu giao dịch diễn ra giữa hai kỳ trả coupon, người mua sẽ nhận toàn bộ khoản lãi ở kỳ kế tiếp, nên phải bù lại cho người bán phần lãi đã tích lũy từ đầu kỳ đến ngày chuyển nhượng.
Đây cũng là lý do giá trái phiếu thường được thể hiện theo hai cách:
Nếu nhầm hai mức giá này khi tính lợi suất trái phiếu, kết quả có thể bị sai lệch đáng kể, đặc biệt với các giao dịch giữa kỳ trả lãi.
Vì vậy, khi phân tích lợi suất trái phiếu, doanh nghiệp không nên chỉ nhìn vào coupon hay giá niêm yết. Cần xác định đúng thời gian còn lại đến đáo hạn, lịch trả lãi, lãi tích lũy và loại giá đang được sử dụng trước khi so sánh chi phí vốn hoặc đánh giá hiệu quả đầu tư.
Cách tính đơn giản nhất của lợi suất trái phiếu là lấy tiền lãi nhận được hằng năm chia cho giá trái phiếu tại thời điểm mua hoặc giao dịch:
Lợi suất trái phiếu = Tiền lãi hằng năm / Giá trái phiếu
Ví dụ:
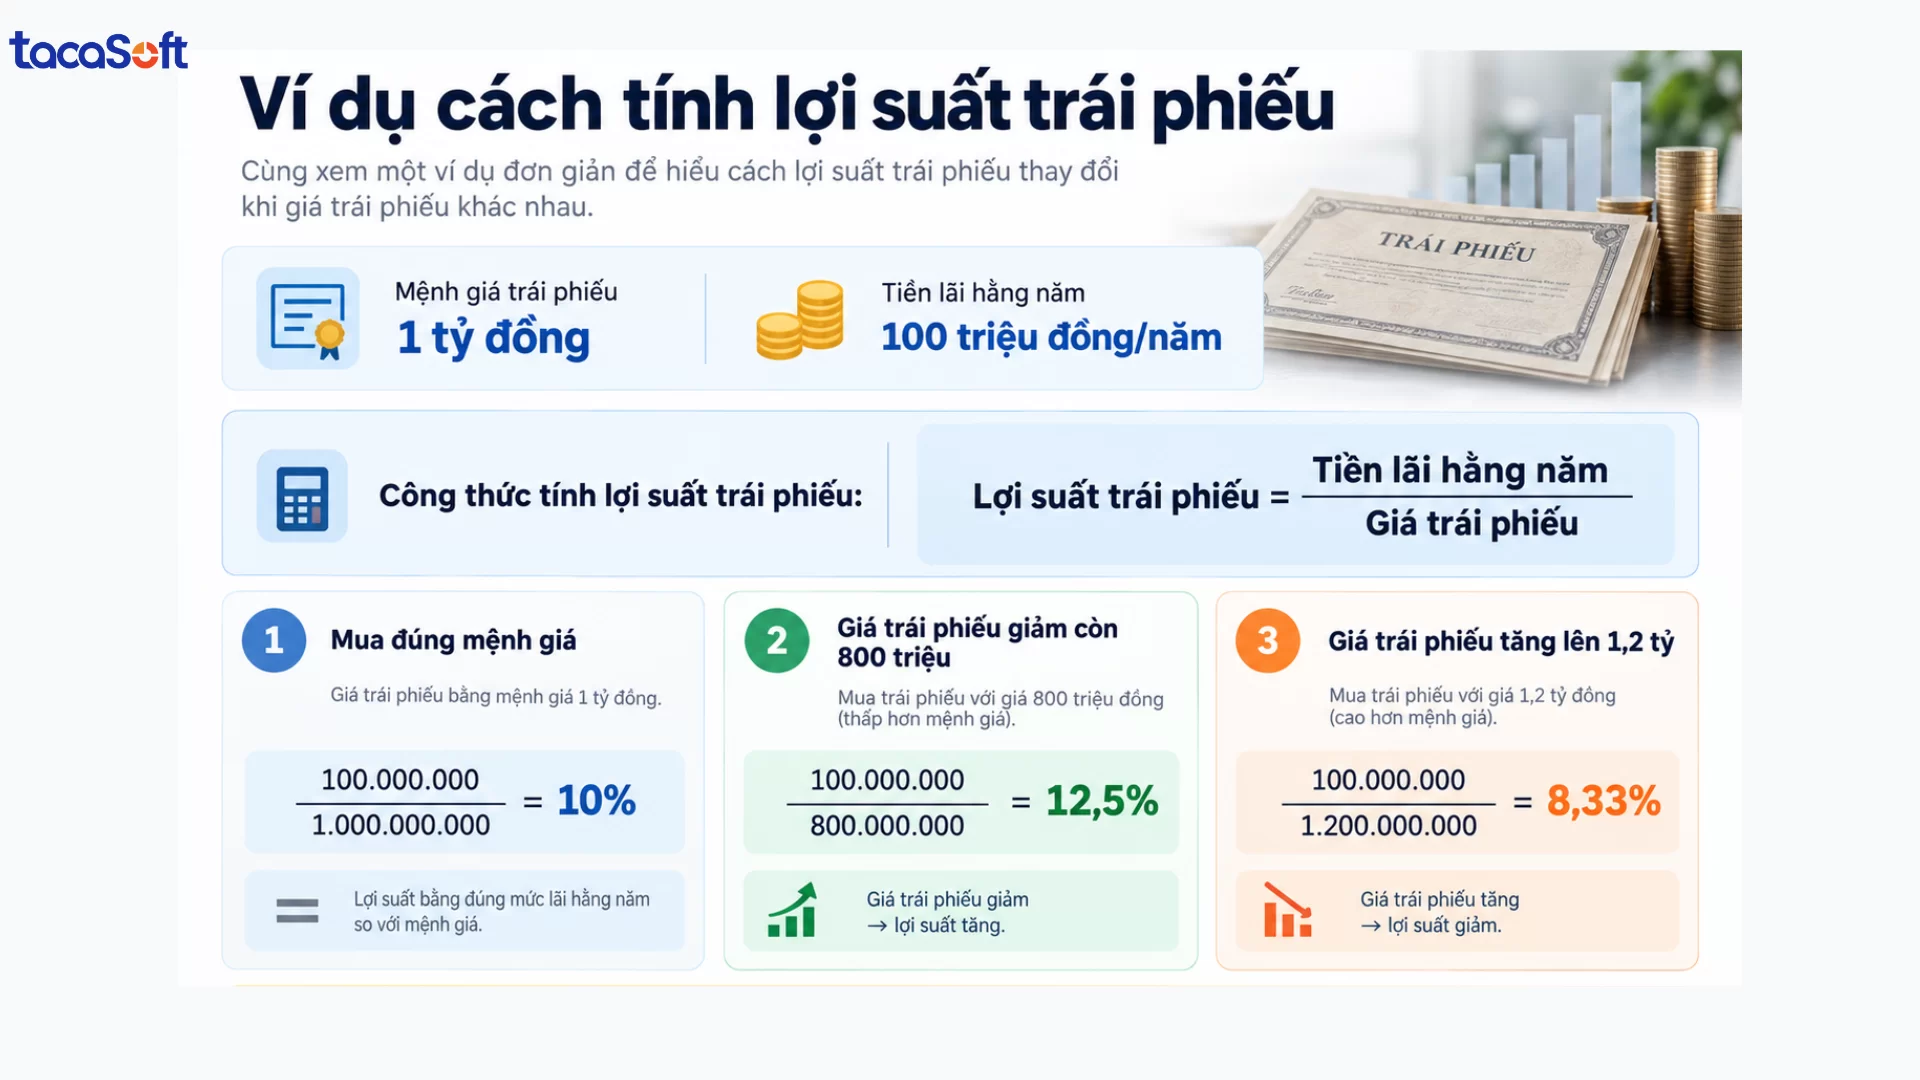
Doanh nghiệp phát hành trái phiếu mệnh giá 1 tỷ đồng, trả lãi 100 triệu đồng/năm. Nếu nhà đầu tư mua đúng mệnh giá 1 tỷ đồng, thì: Lợi suất trái phiếu = 100 triệu / 1 tỷ = 10%/năm
Điểm cần lưu ý là tiền lãi coupon có thể giữ nguyên, nhưng lợi suất trái phiếu vẫn thay đổi theo giá thị trường.
Điều này cho thấy mối quan hệ ngược chiều rất quan trọng:
Giá trái phiếu giảm → lợi suất trái phiếu tăng
Giá trái phiếu tăng → lợi suất trái phiếu giảm
Với doanh nghiệp phát hành, đây là điểm đặc biệt đáng chú ý. Lợi suất trái phiếu trên thị trường tăng thường đồng nghĩa nhà đầu tư đang yêu cầu mức sinh lời cao hơn, và điều đó có thể làm chi phí huy động vốn của doanh nghiệp tăng theo.
Tuy nhiên, công thức trên chỉ phản ánh lợi suất hiện hành, chưa tính phần lãi/lỗ do chênh lệch giữa giá mua và mệnh giá khi đáo hạn. Nếu muốn đánh giá đầy đủ hơn hiệu quả đầu tư, cần xem thêm lợi suất đáo hạn.
Khi lựa chọn trái phiếu, nhiều nhà đầu tư thường nhìn trước tiên vào lợi suất trái phiếu. Tuy nhiên, một mức lợi suất cao chưa chắc đồng nghĩa với khoản đầu tư tốt hơn. Lợi suất càng hấp dẫn, càng cần xem kỹ rủi ro đi kèm phía sau.
Vì vậy, thay vì chỉ hỏi “trái phiếu này trả bao nhiêu?”, nhà đầu tư nên đánh giá cả mức sinh lời, độ an toàn, kỳ hạn và sức khỏe của tổ chức phát hành.
Trước tiên cần xác định mục tiêu đầu tư là gì: ưu tiên bảo toàn vốn, tạo dòng tiền đều hay chấp nhận rủi ro cao hơn để tìm kiếm mức sinh lời tốt hơn. Từ mục tiêu đó, nhà đầu tư mới nên lựa chọn loại trái phiếu, kỳ hạn và mức lợi suất trái phiếu phù hợp.
Nếu ưu tiên ổn định, có thể cân nhắc các trái phiếu có mức độ rủi ro thấp hơn. Nếu chấp nhận rủi ro lớn hơn, có thể xem xét trái phiếu doanh nghiệp nhưng cần phân tích kỹ hơn về khả năng trả nợ và chất lượng tài chính của đơn vị phát hành.
Một trái phiếu có lợi suất trái phiếu cao hơn mặt bằng chung có thể đang phản ánh mức rủi ro cao hơn. Nhà đầu tư nên kiểm tra khả năng trả nợ, dòng tiền, mức nợ vay, lịch sử thanh toán và xếp hạng tín nhiệm nếu có.
Câu hỏi quan trọng không phải là: “Trái phiếu nào có lợi suất cao nhất?”
Mà là: “Mức lợi suất này có đủ bù cho rủi ro mình đang chấp nhận hay không?”
Đây là cách nhìn thực tế hơn khi so sánh các cơ hội đầu tư trái phiếu.
Không nên dồn toàn bộ vốn vào một loại trái phiếu hoặc một tổ chức phát hành.
Nhà đầu tư có thể phân bổ giữa trái phiếu ngắn hạn và dài hạn, trái phiếu chính phủ và trái phiếu doanh nghiệp, hoặc kết hợp thêm các tài sản khác như cổ phiếu, vàng và tiền gửi.
Mục tiêu không phải là tìm lợi suất trái phiếu cao nhất, mà là xây dựng danh mục có mức sinh lời phù hợp trong khi vẫn kiểm soát được rủi ro.
TacaSoft,