


Chỉ số thanh khoản (Liquidity Ratio) có thể là nguyên nhân sâu xa khi doanh nghiệp lãi đậm trên sổ sách nhưng vẫn “ch.ết đứng” vì không xoay kịp tiền trả nợ – “hàn thử biểu” đo sức khỏe tài chính mà bất kỳ CEO hay chủ doanh nghiệp nào cũng không thể ngó lơ. Vậy chỉ số thanh khoản là gì, đo bằng cách nào và vì sao nó lại quyết định sự sống còn của một doanh nghiệp đến vậy?
Không ít chủ doanh nghiệp chỉ thực sự để tâm đến chỉ số thanh khoản khi mọi chuyện đã cận kề lúc dòng tiền cạn kiệt, nợ đến hạn mà tài sản thì nằm im một chỗ, chẳng thể quy đổi ra tiền mặt kịp lúc. Trong khi đó, nếu được theo dõi sát sao ngay từ đầu, chỉ số thanh khoản hoàn toàn có thể trở thành “hệ thống cảnh báo sớm”, giúp doanh nghiệp chủ động điều chỉnh trước khi khủng hoảng ập đến.
Nói thì dễ, nhưng đo “sức khỏe tiền mặt” của doanh nghiệp bằng cách nào? Dưới đây là 3 chỉ số kinh điển – mỗi chỉ số là một góc soi khác nhau vào khả năng “xoay tiền” của công ty.
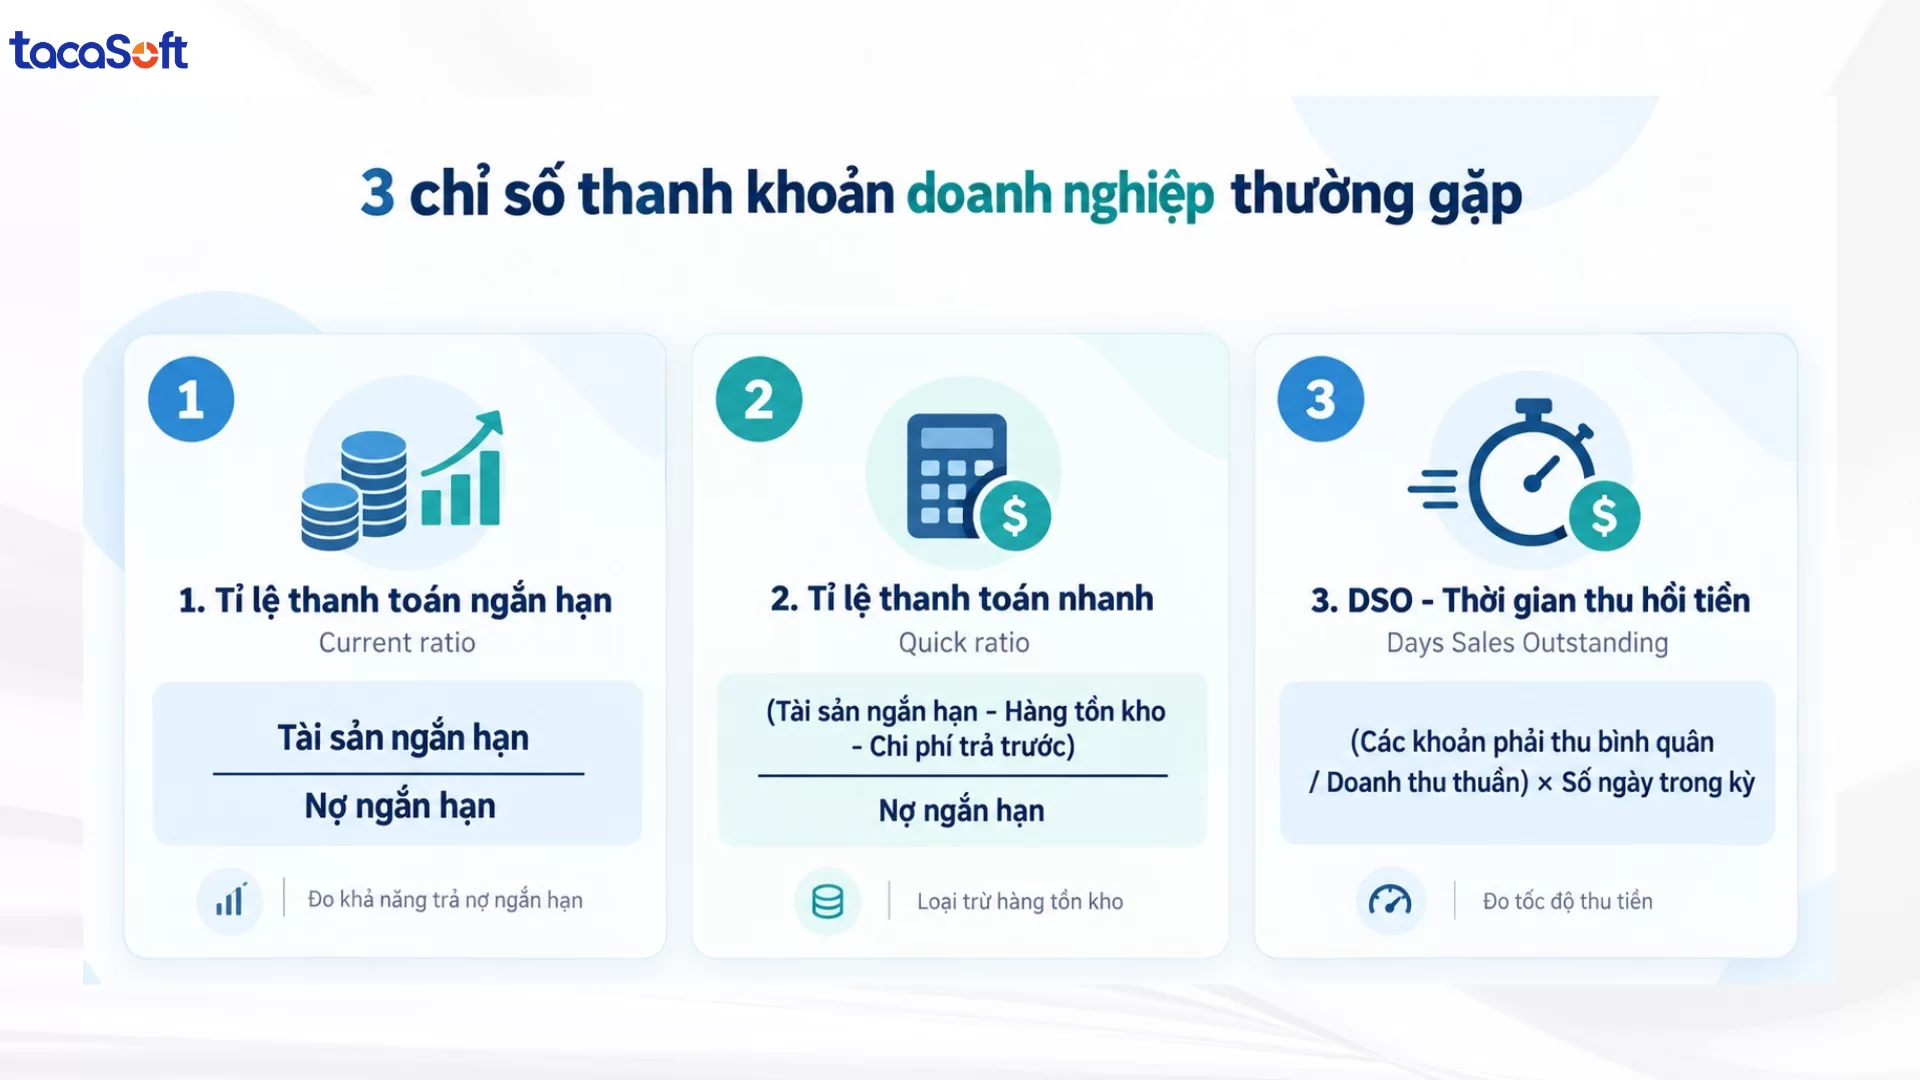
Hãy tưởng tượng doanh nghiệp phải trả hết nợ ngắn hạn ngay ngày mai. Liệu tài sản ngắn hạn đang có – tiền mặt, khoản phải thu, hàng tồn kho – có đủ sức gánh không? Đó chính là câu hỏi mà tỉ lệ thanh toán hiện tại (Current ratio) trả lời.
Chỉ số này càng cao, “tấm đệm an toàn” của doanh nghiệp càng dày:
Tỉ lệ thanh toán ngắn hạn = Tài sản ngắn hạn / Nợ phải trả ngắn hạn
Ví dụ dễ hình dung: một công ty có tài sản ngắn hạn 10 tỷ, nợ ngắn hạn 5 tỷ → tỉ lệ = 2. Nghĩa là cứ 1 đồng nợ, công ty có 2 đồng tài sản ngắn hạn để trả – khá dư dả. Nhưng nếu trong 10 tỷ đó có đến 7 tỷ là hàng tồn kho khó bán, thì con số “2” này chỉ là ảo giác an toàn – đây cũng là lý do vì sao cần nhìn tiếp sang chỉ số thứ hai.
Nếu tỉ lệ thanh toán hiện tại là phép thử tổng quát, thì tỉ lệ thanh toán nhanh (Quick ratio) lại khắt khe hơn vì nó loại bỏ hàng tồn kho, thứ tài sản không phải lúc nào cũng bán được nhanh và đúng giá khi cần gấp. Nói cách khác, đây là câu hỏi: “Không tính hàng tồn kho, doanh nghiệp còn đủ sức trả nợ không?”
Quay lại ví dụ ở trên: công ty có tỉ lệ thanh toán ngắn hạn = 2, nhìn rất an toàn. Nhưng nếu phần lớn tài sản đó là hàng tồn kho – linh kiện lỗi mốt, hàng tồn lâu ngày khó bán – thì con số “2” chẳng nói lên điều gì cả. Đây chính là lúc tỉ lệ thanh toán nhanh (Quick ratio) vào cuộc, đóng vai “người kiểm tra khó tính”, loại thẳng hàng tồn kho ra khỏi phép tính vì đây là loại tài sản chậm chuyển thành tiền nhất, dễ mất giá nhất khi cần bán gấp.
Tỉ lệ thanh toán nhanh = (Tiền và các khoản tương đương tiền + Chứng khoán thị trường + Khoản phải thu) / Nợ ngắn hạnHoặc tính nhanh theo cách khác, dựa trên số liệu sẵn có từ tỉ lệ thanh toán ngắn hạn:
Tỉ lệ thanh toán nhanh = (Tài sản ngắn hạn - Hàng tồn kho - Chi phí trả trước) / Nợ ngắn hạnVì sao chỉ số này quan trọng hơn bạn nghĩ?
Hai doanh nghiệp có thể cùng tỉ lệ thanh toán ngắn hạn = 2, nhưng một bên có Quick ratio = 1.5 (khỏe thật sự), bên còn lại chỉ có 0.4 (tưởng khỏe hóa ra yếu). Khoảng cách càng lớn giữa hai chỉ số này, tài sản ngắn hạn của doanh nghiệp càng “kẹt” nhiều trong hàng tồn kho – và đó là tín hiệu nhà đầu tư, ngân hàng luôn soi rất kỹ trước khi quyết định rót vốn hay cho vay.
Chốt được đơn hàng là một chuyện, nhưng tiền có thực sự về túi hay không lại là chuyện khác. Không ít doanh nghiệp báo lãi đều đặn mỗi tháng, nhưng tài khoản ngân hàng thì lúc nào cũng “hụt hơi” – lý do nằm ở khoảng cách giữa lúc bán hàng và lúc thu được tiền.
Thời gian thu hồi tiền hàng tồn đọng chính là thước đo cho độ trễ này: trung bình mất bao nhiêu ngày để một đồng doanh thu biến thành một đồng tiền mặt thật sự.
DSO = (Các khoản phải thu bình quân / Doanh thu thuần) × Số ngày trong kỳĐọc chỉ số này ra sao?
Ví dụ: một công ty có DSO = 45 ngày, nghĩa là trung bình sau 45 ngày kể từ khi bán hàng, tiền mới thực sự về đến tài khoản. Nếu đối thủ cùng ngành chỉ mất 20 ngày, thì dù doanh thu hai bên ngang nhau, công ty có DSO cao hơn đang phải “gồng” dòng tiền nhiều hơn hẳn – và đây thường là dấu hiệu cần siết lại chính sách công nợ hoặc thu hồi nợ sớm trước khi ảnh hưởng đến khả năng thanh toán ngắn hạn ở trên.
Giả sử có hai doanh nghiệp là Liquids và Solvency, cùng hoạt động trong một lĩnh vực. Dựa trên số liệu từ bảng cân đối kế toán, ta có thể tính một số chỉ số như sau:
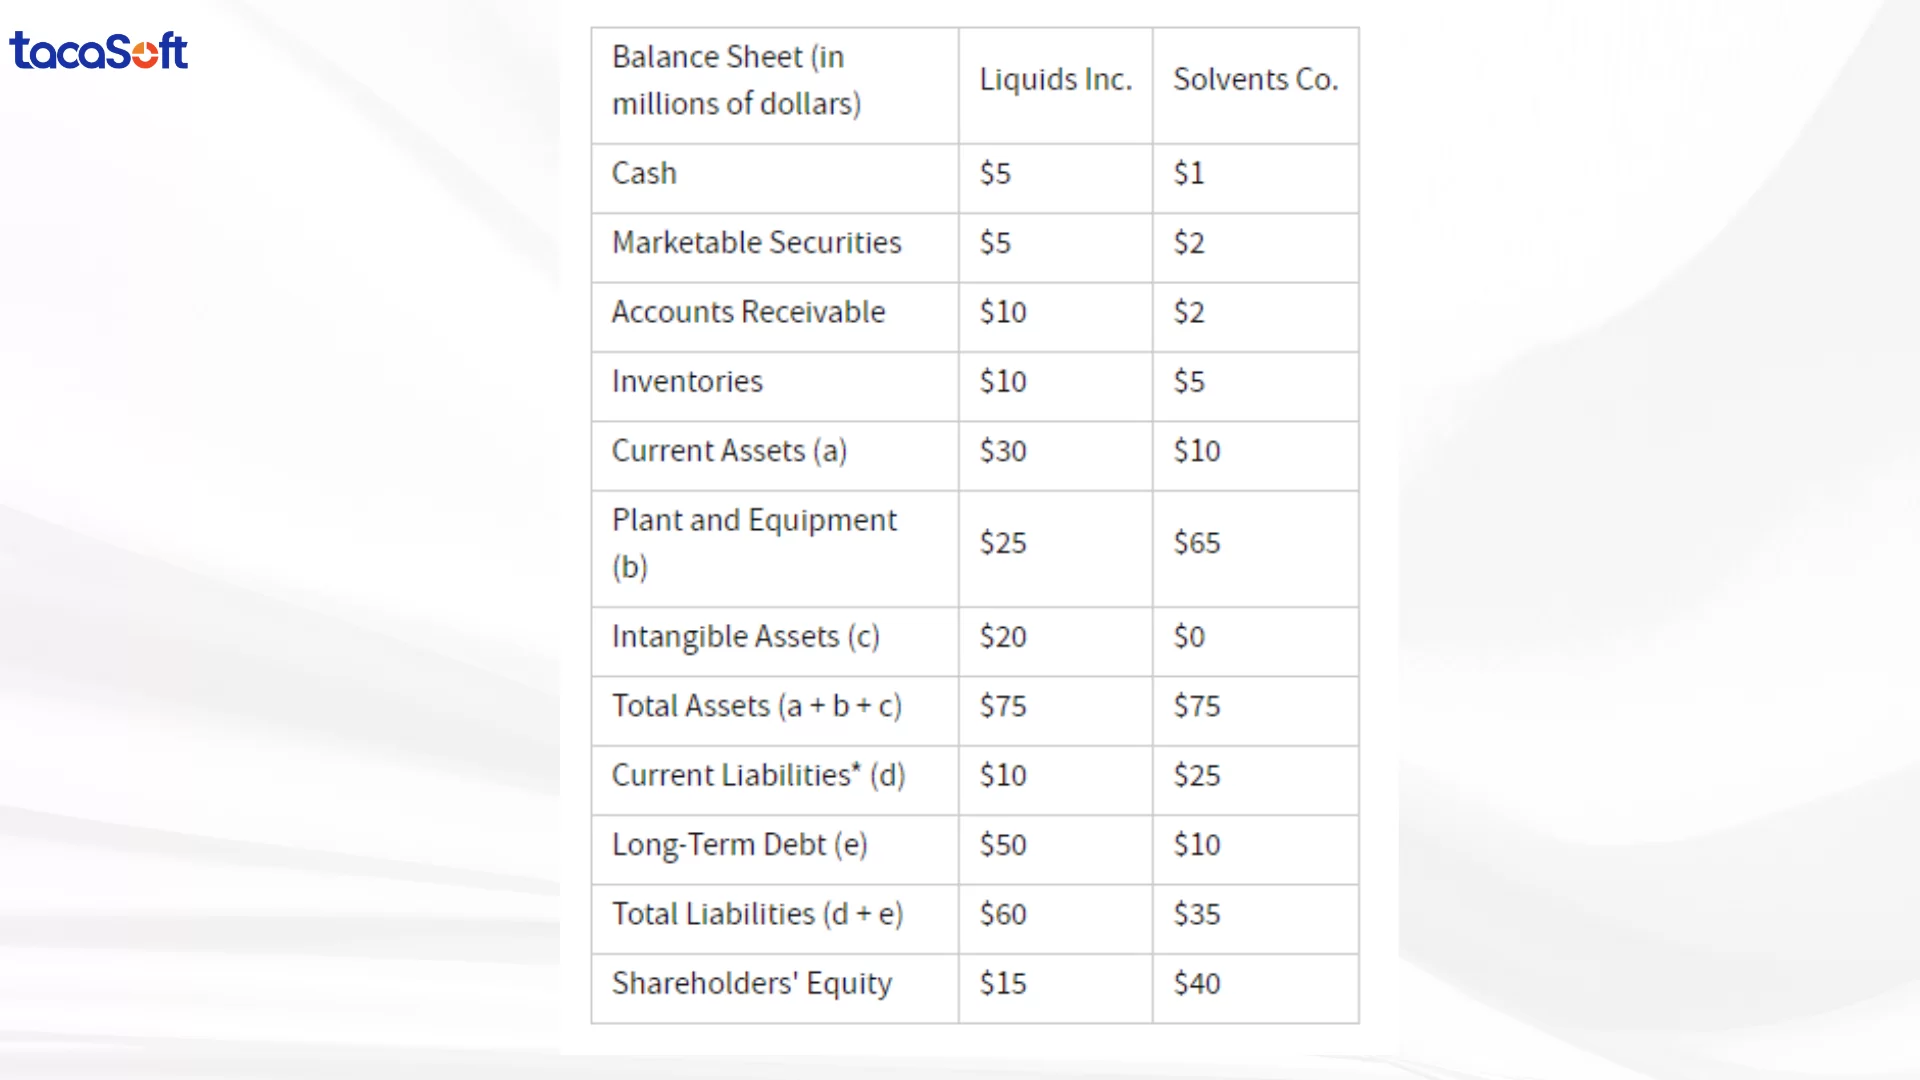
Nhìn vào hai chỉ số thanh khoản, Liquids đang ở vị thế khá tốt. Cả tỉ lệ thanh toán hiện tại và tỉ lệ thanh toán nhanh đều lớn hơn 1, cho thấy doanh nghiệp có đủ tài sản ngắn hạn để xử lý các khoản nợ đến hạn.
Tuy nhiên, điểm cần chú ý là Liquids đang sử dụng khá nhiều nợ. Tỉ lệ nợ trên vốn chủ sở hữu lên tới 3,33, cho thấy doanh nghiệp phụ thuộc tương đối lớn vào nguồn vốn vay.
Solvency lại ở tình huống gần như ngược lại. Hai chỉ số thanh khoản đều dưới 1, cho thấy khả năng đáp ứng các khoản nợ ngắn hạn còn khá yếu. Nếu nhiều khoản nợ cùng đến hạn, doanh nghiệp có thể gặp áp lực về dòng tiền.
Bù lại, mức sử dụng nợ của Solvency khá thấp. Tỉ lệ nợ trên vốn chủ sở hữu chỉ 0,25 và nợ trên tổng tài sản là 0,13, cho thấy doanh nghiệp không phụ thuộc quá nhiều vào vốn vay.
Qua ví dụ này có thể thấy: chỉ số thanh khoản cao chưa chắc doanh nghiệp đã hoàn toàn “khỏe”, và chỉ số thanh khoản thấp cũng cần được xem cùng với mức nợ và cơ cấu vốn. Vì vậy, khi đánh giá tình hình tài chính, nên kết hợp nhiều chỉ số thay vì chỉ nhìn vào một con số.
Tính được chỉ số thanh khoản chưa phải phần khó nhất. Khó hơn là khi dữ liệu về dòng tiền, công nợ, hàng tồn kho hay doanh thu nằm rải rác ở nhiều file và hệ thống, khiến người quản lý phải mất thời gian tổng hợp trước khi biết doanh nghiệp đang thực sự “khỏe” hay không.
BCanvas giúp tập trung và xử lý dữ liệu từ nhiều nguồn, sau đó tự động đưa lên hệ thống báo cáo quản trị. Dù là tải file Excel/CSV, nhập tay hay kết nối API. Đặc biệt, Bcanvas tự động thích ứng với cấu trúc dữ liệu của bạn. Bạn không cần mất thời gian dọn dẹp hay ép dữ liệu vào một biểu mẫu chuẩn. Chỉ cần nạp data vào, Bcanvas sẽ tự động đồng bộ để tất cả các module khác cùng khai thác.
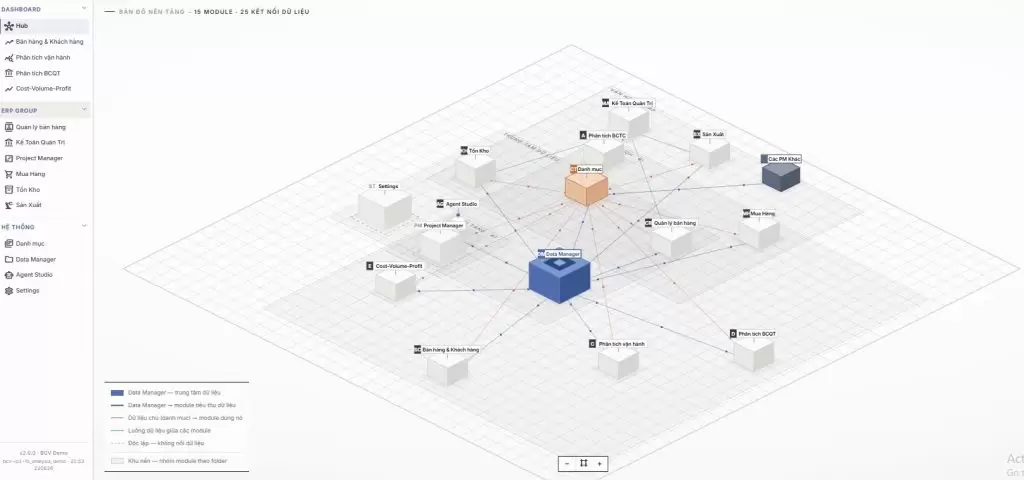
Doanh nghiệp có thể theo dõi tình hình tài chính trên dashboard, drill-down xuống dữ liệu chi tiết và phát hiện nguyên nhân khi một chỉ số có biến động bất thường.
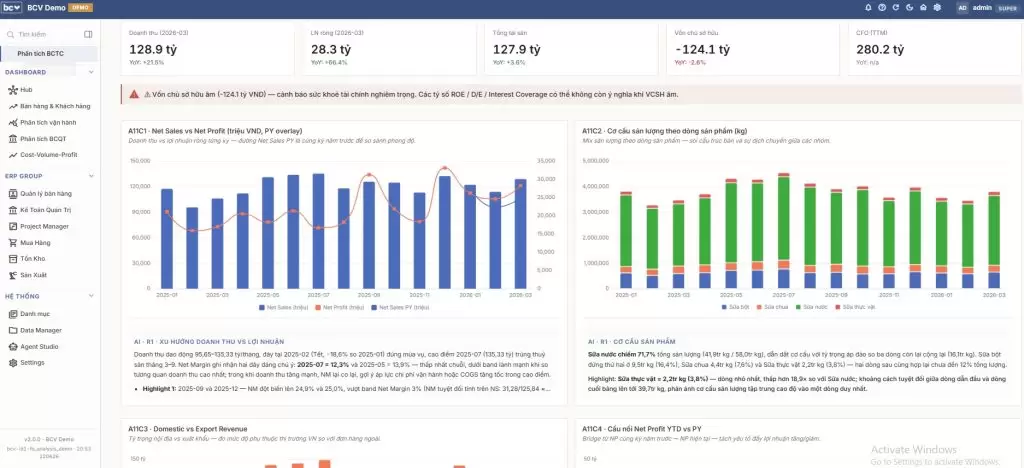
Thay vì chỉ nhìn thấy chỉ số thanh khoản đang tăng hay giảm, người quản lý có thêm dữ liệu để đi sâu hơn: tiền đang nằm ở đâu, dòng tiền biến động thế nào và vấn đề nào cần xử lý trước. Đây cũng là cách BCanvas hướng tới việc biến báo cáo từ những con số để “xem” thành dữ liệu phục vụ quyết định.
BCanvas giúp đưa dữ liệu tài chính, bán hàng, công nợ, tồn kho và các nguồn dữ liệu khác về cùng một hệ thống để phục vụ báo cáo quản trị. Thay vì mất thời gian ghép nhiều file Excel, doanh nghiệp có thể theo dõi các chỉ số quan trọng trên dashboard và đi sâu xuống dữ liệu chi tiết khi phát hiện bất thường.
Với BCanvas, doanh nghiệp có thể:
Thay vì chỉ biết “thanh khoản đang thấp”, doanh nghiệp có thể đi tiếp một bước để biết tiền đang kẹt ở đâu: công nợ, hàng tồn kho hay chi phí vận hành. Đây mới là phần quan trọng để người quản lý ra quyết định kịp thời.
Đăng ký trải nghiệm BCanvas ngay hôm nay dành riêng cho mô hình kinh doanh của bạn!
Nhận tư vấn toàn bộ tính năng phần mềm được thiết kế riêng cho doanh nghiệp bạn với sự tư vấn, đồng hành từ đội ngũ chuyên gia chuyên môn sâu.
Chỉ số thanh khoản (Liquidity Ratio) cho biết doanh nghiệp có thể chuyển tài sản thành tiền nhanh đến mức nào để đáp ứng các khoản nợ và nghĩa vụ tài chính ngắn hạn.
Thông thường, tỷ lệ thanh khoản càng cao thì doanh nghiệp càng có nhiều “dư địa” để xoay tiền khi các khoản nợ đến hạn. Ngược lại, chỉ số quá thấp có thể là tín hiệu cho thấy dòng tiền đang chịu áp lực hoặc doanh nghiệp phụ thuộc nhiều vào nguồn vốn bên ngoài.
Tuy nhiên, chỉ số thanh khoản không nên được đọc như một con số đứng riêng lẻ. Để đánh giá chính xác hơn, doanh nghiệp cần đặt chỉ số này cùng với các dữ liệu tài chính và dữ liệu bán hàng trong từng giai đoạn.
Ví dụ:
Điểm cần lưu ý là không phải chỉ số thanh khoản càng cao càng tốt. Một tỷ lệ quá cao đôi khi cho thấy doanh nghiệp đang giữ quá nhiều tiền mặt, hàng tồn kho hoặc tài sản ngắn hạn nhưng chưa sử dụng hiệu quả để tạo ra tăng trưởng.
Chẳng hạn, khi phân tích dữ liệu bán hàng, doanh nghiệp có thể phát hiện lượng hàng tồn kho đang tăng trong khi tốc độ bán hàng giảm. Khi đó, Current Ratio có thể vẫn ở mức cao nhưng chất lượng thanh khoản thực tế chưa chắc tốt, bởi một phần lớn tài sản ngắn hạn đang bị “kẹt” trong hàng hóa chưa bán được.
Ngoài ra, mỗi ngành lại có chu kỳ kinh doanh, cấu trúc vốn và nhu cầu dòng tiền khác nhau. Một doanh nghiệp bán lẻ có lượng hàng tồn kho lớn sẽ có cấu trúc thanh khoản khác với doanh nghiệp phần mềm hoặc dịch vụ.
Vì vậy, khi phân tích chỉ số thanh khoản, nên ưu tiên so sánh với:
Nói cách khác, chỉ số thanh khoản chỉ thực sự có ý nghĩa khi được đặt trong tổng thể dữ liệu kinh doanh của doanh nghiệp. Một con số được xem là “tốt” ở ngành này chưa chắc đã phù hợp với ngành khác, và muốn hiểu đúng nó cần nhìn đồng thời vào doanh thu, bán hàng, công nợ và dòng tiền.
Chỉ số thanh khoản không chỉ quan trọng với doanh nghiệp hay nhà đầu tư mà còn có ý nghĩa trong nhiều lĩnh vực của nền kinh tế. Tùy từng trường hợp, chỉ số này có thể được sử dụng để đánh giá khả năng chuyển đổi tài sản thành tiền, đáp ứng nghĩa vụ tài chính và duy trì sự linh hoạt khi thị trường thay đổi.
Chỉ số thanh khoản của doanh nghiệp có thể thay đổi theo đặc điểm tài sản, tình hình thị trường và cách doanh nghiệp quản lý tài chính. Dưới đây là những nhóm yếu tố ảnh hưởng rõ nhất.
Tài sản càng dễ chuyển thành tiền và ít mất giá khi cần bán nhanh thì tính thanh khoản càng cao. Tiền mặt, tiền gửi hoặc những tài sản có nhu cầu giao dịch lớn thường dễ chuyển đổi hơn so với bất động sản, hàng tồn kho lâu ngày hoặc các tài sản đặc thù.
Một thị trường có nhiều người mua bán, khối lượng giao dịch lớn thường giúp tài sản dễ được chuyển nhượng hơn. Chênh lệch giữa giá mua và giá bán càng nhỏ thì giao dịch càng thuận lợi, từ đó thanh khoản cũng cao hơn.
Lãi suất, lạm phát, tăng trưởng kinh tế hay các chính sách về thuế và tín dụng đều có thể ảnh hưởng đến chỉ số thanh khoản. Khi lãi suất tăng hoặc chi phí đầu vào cao hơn, doanh nghiệp phải dành nhiều tiền hơn cho hoạt động và trả nợ, khiến áp lực dòng tiền tăng lên.
Đây là nhóm yếu tố ảnh hưởng trực tiếp nhất đến chỉ số thanh khoản. Nếu doanh nghiệp có quá nhiều hàng tồn kho, khoản phải thu kéo dài hoặc nợ ngắn hạn lớn, khả năng thanh toán có thể bị suy giảm. Ngược lại, quản lý công nợ tốt, thu tiền nhanh và kiểm soát nợ hợp lý sẽ giúp thanh khoản ổn định hơn.
Tâm lý thị trường cũng có thể khiến thanh khoản thay đổi nhanh. Khi nhà đầu tư hưng phấn, giao dịch thường sôi động hơn. Ngược lại, khi thị trường xuất hiện tâm lý hoảng loạn hoặc dòng vốn lớn bị rút ra, nhiều tài sản có thể trở nên khó bán hơn trong thời gian ngắn.
TacaSoft,